Senior Product Designer · Fintech · Banca · Plataformas digitales
Diseño experiencias digitales para fintech y banca que generan conversión e impacto de negocio. Trabajo end-to-end: investigación, prototipado, testing y entrega a desarrollo — prototipos funcionales con IA que demuestran de punta a punta cómo una idea puede operar en producción.

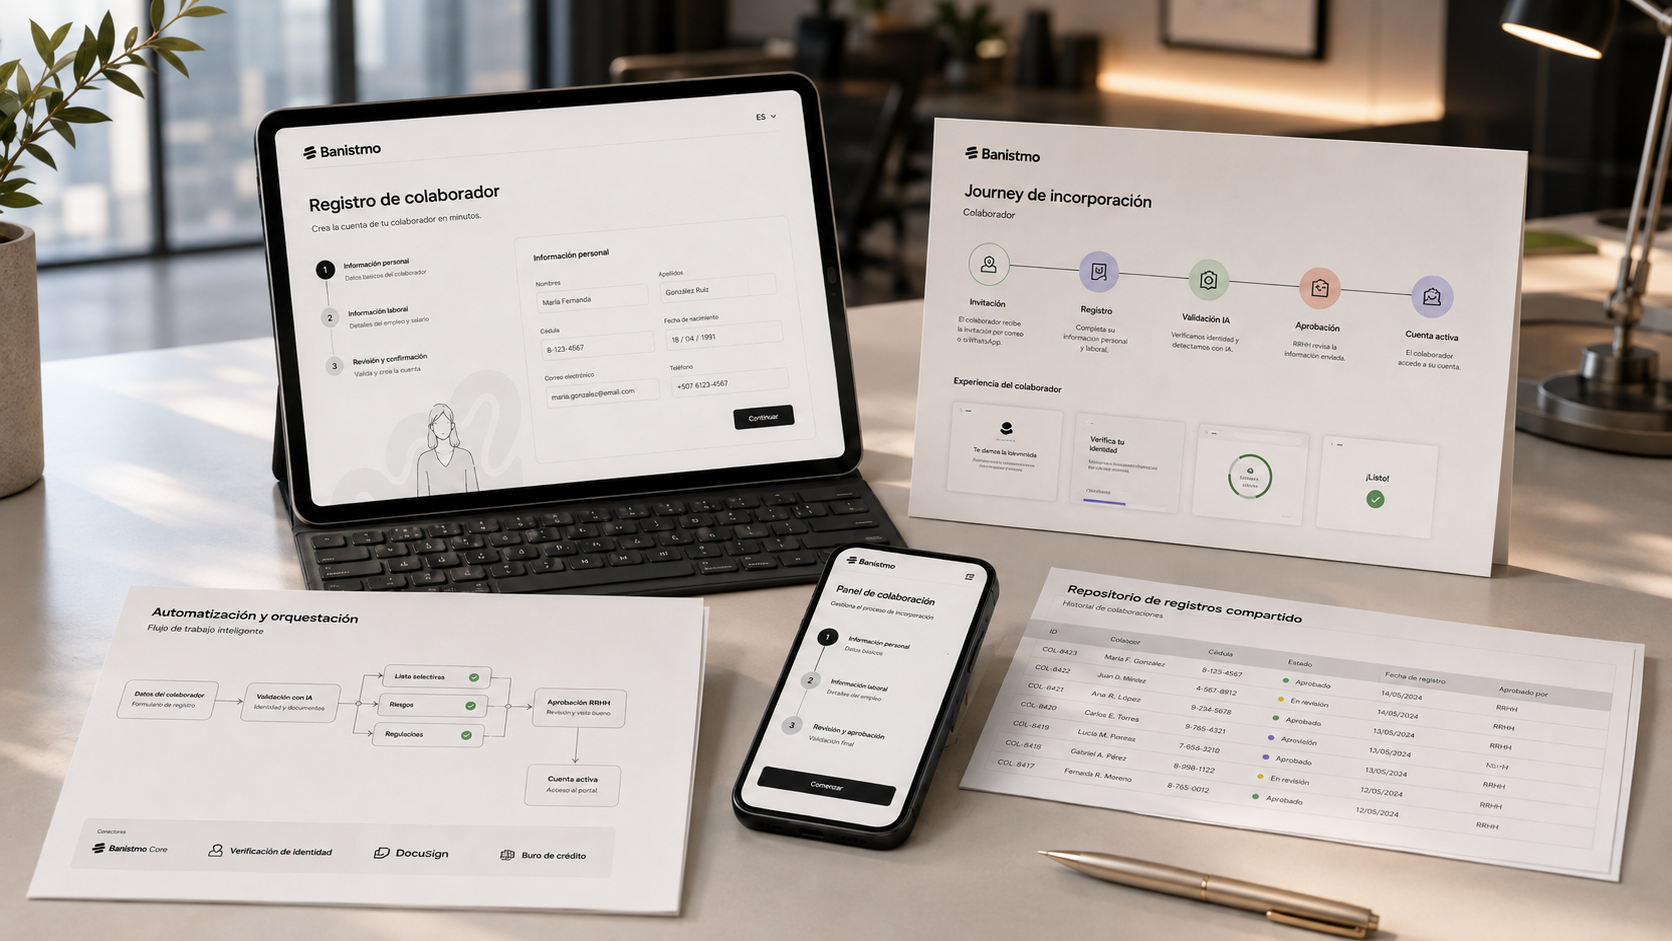
PoC end-to-end que transforma un proceso basado en Excel y seguimiento manual en dos experiencias conectadas mediante reglas, automatización e IA generativa.

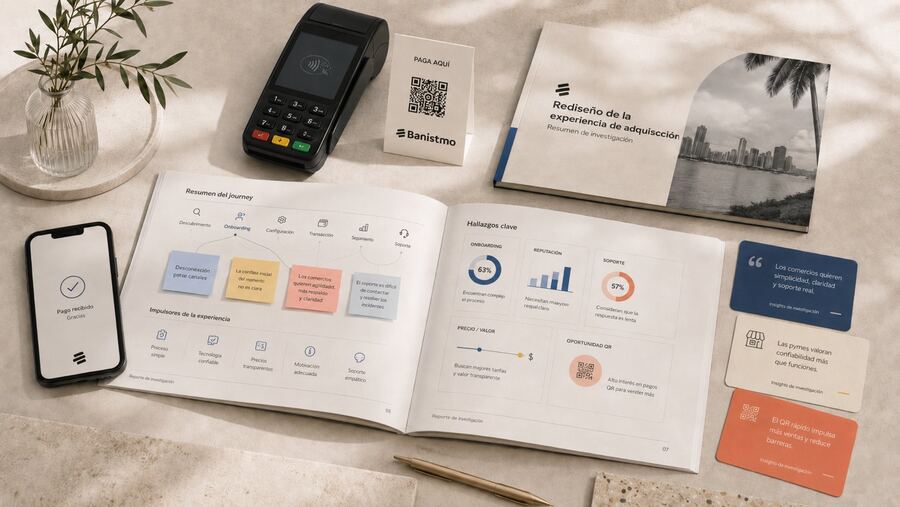
Investigación mixta con comercios PYME y NEG para transformar $11M en pérdidas en oportunidades accionables de producto.

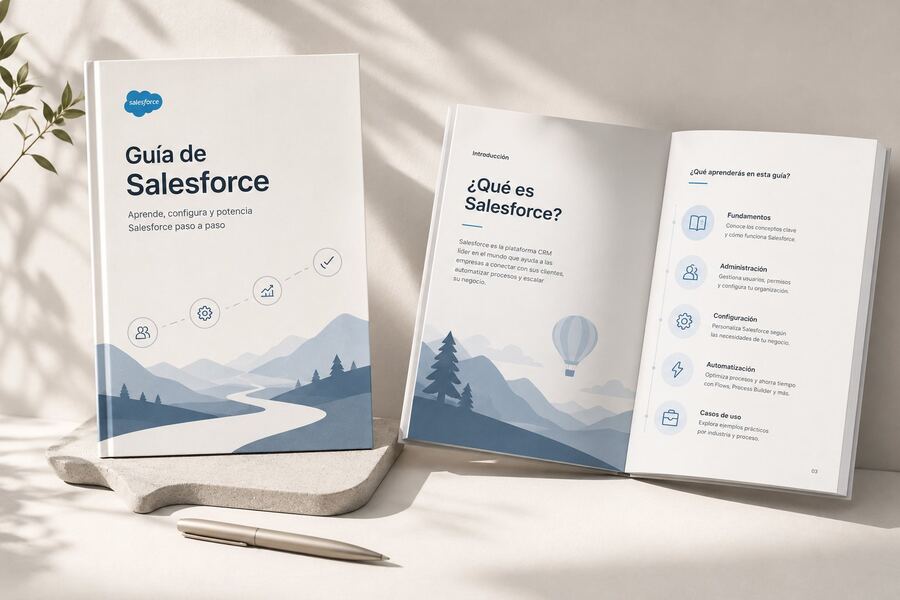
8 sesiones con usuarios piloto, proceso de ventas end-to-end estandarizado y guía de adopción de 66 páginas para todo el equipo comercial.

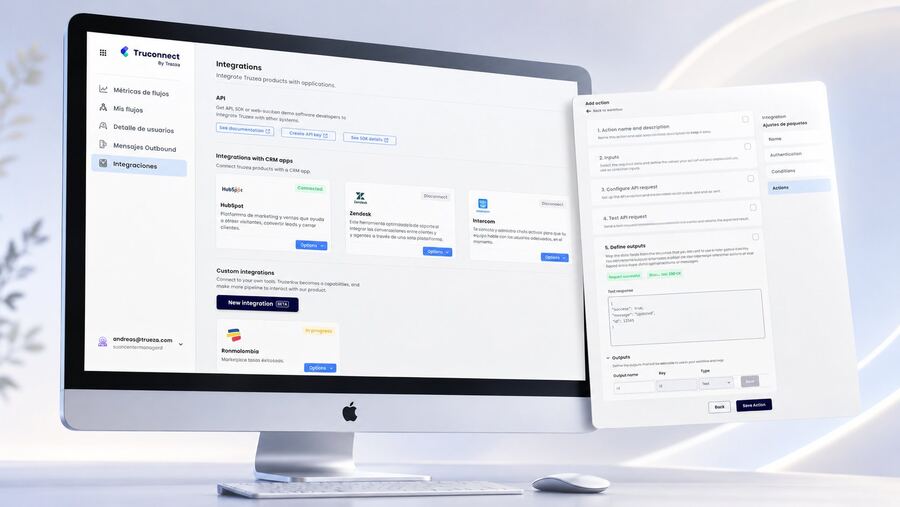
Diseño end-to-end de funcionalidad B2B — desde investigación con ingenieros hasta testing con 8 usuarios técnicos y entrega documentada a desarrollo.

Transformación de ventas directas a modelo self-service con análisis de funnel, testing de onboarding y rediseño basado en datos de comportamiento real.
Abierto a oportunidades en diseño de producto — fintech, banca y plataformas digitales.
Carlos Mario Cruz
Senior Product Designer · Fintech · Banca · Plataformas digitales
Soy diseñador de producto con +6 años creando soluciones para fintech, banca y plataformas digitales — desde flujos de pago y onboarding hasta CRM, verificación de identidad y migración entre plataformas. Mi trabajo impacta directamente en conversión, activación y retención.
Mi enfoque es estratégico, no solo visual: investigo lo necesario, prototipo rápido, pruebo con usuarios reales y entrego con claridad al equipo de desarrollo. Me muevo bien en entornos ágiles, con autonomía, sin necesitar todo definido para encontrar el camino.
Trabajo el ciclo completo — desde la comprensión del usuario hasta la implementación. Mi meta es siempre diseñar lo que funciona para el negocio y el usuario, no solo lo que se ve bien.
Últimamente también prototipo sistemas, no solo pantallas: conecto interfaces con automatización e inteligencia artificial para construir pruebas de concepto funcionales que demuestran cómo una idea completa podría operar en producción — antes de que exista una sola línea de desarrollo.
Experiencia
ago. 2024 – actualidad
1 año 10 meses · Remoto
Diseñador UX/UI Senior
Banistmo · Multiplica Talent
Diseño end-to-end de productos digitales para banca: onboarding, pagos, adquirencia, CRM Salesforce, nuevos productos y canales omnicanal. Trabajo con PMs, ingenieros y stakeholders ejecutivos en ciclos ágiles de alto impacto.
mar. 2022 – ago. 2023
1 año 6 meses · Colombia
UX/UI Designer
Truora Inc.
Diseño de productos B2B para verificación de identidad: integración de APIs, verificación de antecedentes por caso de uso (PLG) y onboarding self-service con métricas de adopción.
jun. 2019 – feb. 2022
2 años 9 meses · Colombia
Diseñador Visual UX/UI
Atrezo Studio
Diseño visual y UX para clientes de distintas industrias. Comunicación digital, identidad de marca y experiencias de usuario.
Habilidades
Diseño
Research y datos
Herramientas
Industrias
Abierto a oportunidades en diseño de producto — fintech, banca y plataformas digitales.
AI Product Design · Service Design · Prototipado funcional · 2026
De un proceso manual basado en Excel a una PoC funcional que conecta empresa, colaborador, automatización e IA generativa. La propuesta replantea cómo inicia y avanza la vinculación de colaboradores a Cuenta Planilla, distribuyendo correctamente las responsabilidades entre empresa y colaborador y automatizando validaciones, comunicaciones y seguimiento.

Vinculación a Cuenta Planilla — de un proceso manual a una experiencia conectada por reglas, automatización e IA
Video — cómo funciona la PoC
El contexto
Un proceso digital que todavía comenzaba con un Excel. La vinculación de nuevos colaboradores a Cuenta Planilla dependía de múltiples interacciones manuales antes de que el proceso llegara realmente al colaborador.
Cuando una empresa quería iniciar una vinculación, normalmente debía contactar a un asesor Banistmo para obtener el archivo Excel utilizado para registrar la información. En otros casos, los propios asesores visitaban las empresas con tablets para ayudar a diligenciar los datos de los colaboradores.
Después, Backoffice recibía esa información y continuaba manualmente el registro. Si existían datos incorrectos o incompletos, comenzaba un nuevo ciclo de contacto con la empresa, corrección y seguimiento.
Dependencia del asesor
Carga operativa en Backoffice
Información repartida
Seguimiento lento
El problema no era digitalizar un Excel. Era rediseñar quién entrega qué información, cuándo y bajo qué controles.

El proceso real ocurría entre personas, tablets y hojas de cálculo — antes de tocar el producto digital
El reto de diseño
¿Cómo automatizar el proceso sin automatizar decisiones sensibles? El reto no era simplemente convertir el archivo Excel en un formulario.
Era necesario entender qué información debía entregar cada actor y qué partes del proceso podían automatizarse sin comprometer controles asociados a identidad, información personal o apertura de una cuenta bancaria. La solución se diseñó bajo tres principios.
01 — Separar responsabilidades
La empresa registra únicamente la información laboral y de contacto que razonablemente conoce. El colaborador completa directamente con Banistmo su información personal.
02 — Automatizar lo determinístico
Validaciones de formato, estados, routing y actualizaciones del expediente siguen reglas explícitas.
03 — Usar IA donde aporta valor
La IA interpreta el resultado de esas reglas y genera comunicaciones claras y contextuales. No decide cumplimiento ni aprobación de una apertura.
La solución
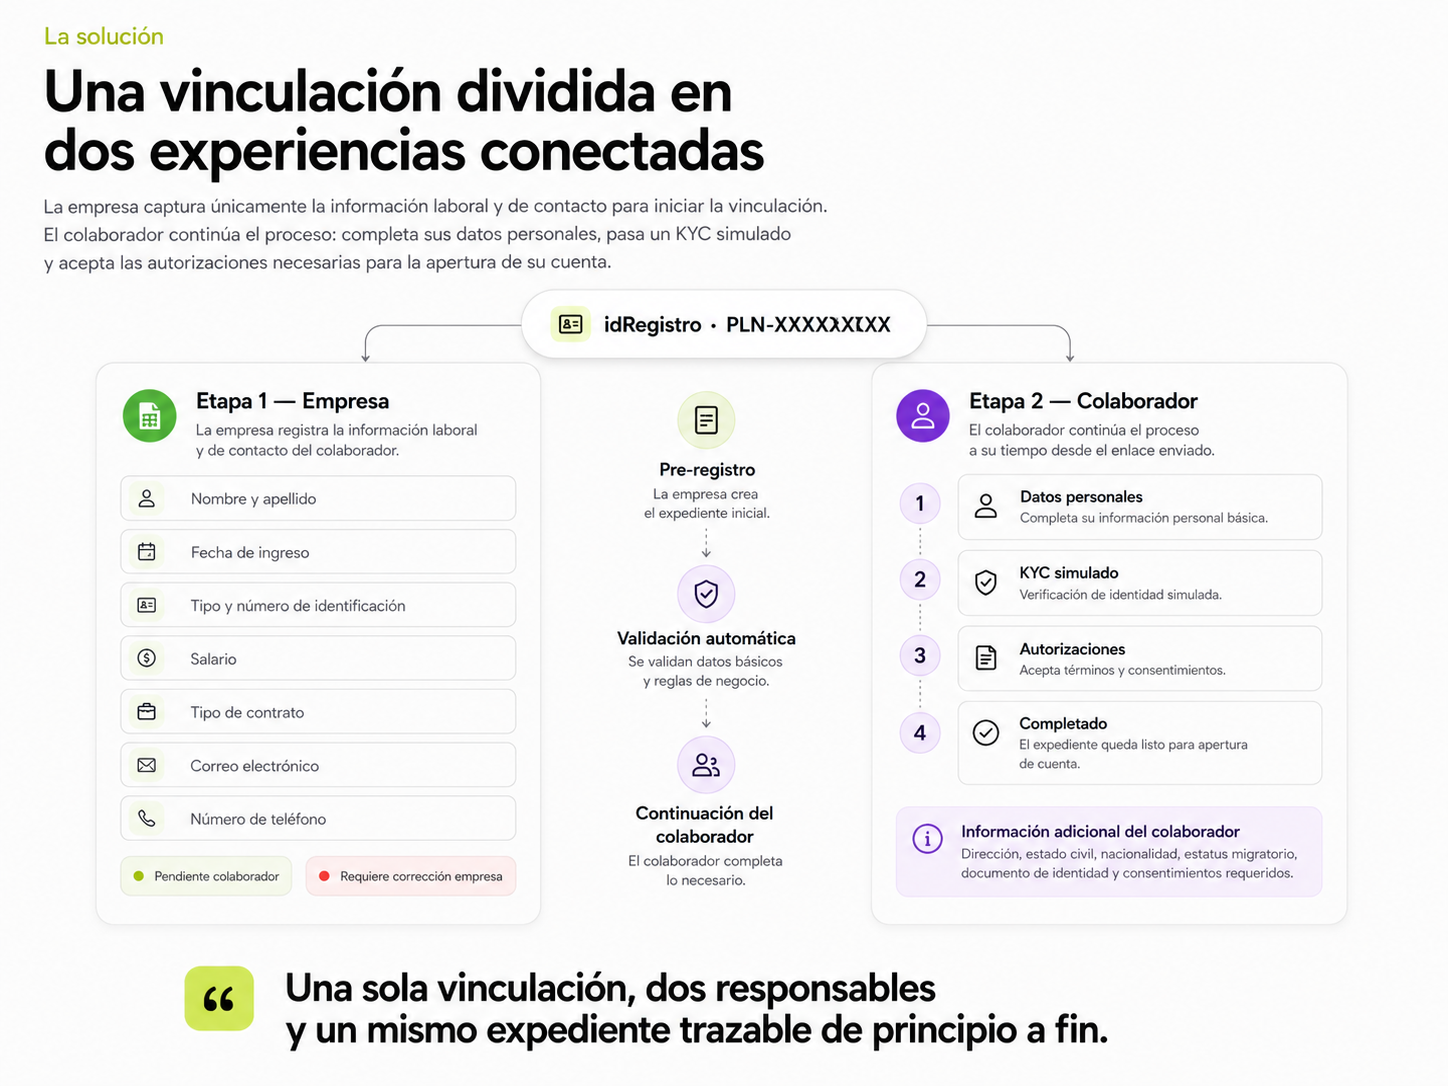
Una vinculación dividida en dos experiencias conectadas. La propuesta divide la vinculación en dos momentos, cada uno con su propio responsable y su propio espacio dentro del mismo expediente.
Etapa 1 — Empresa
Etapa 2 — Colaborador
Cada proceso genera un identificador único (PLN-XXXXXXXX). El sistema valida la información de la empresa y asigna un estado: Pendiente colaborador o Requiere corrección empresa. Al finalizar la etapa del colaborador, el mismo expediente cambia a Completado.
Una sola vinculación, dos responsables y un mismo expediente trazable de principio a fin.

Etapa 1 (empresa) y Etapa 2 (colaborador), conectadas por el mismo idRegistro
La experiencia de la empresa
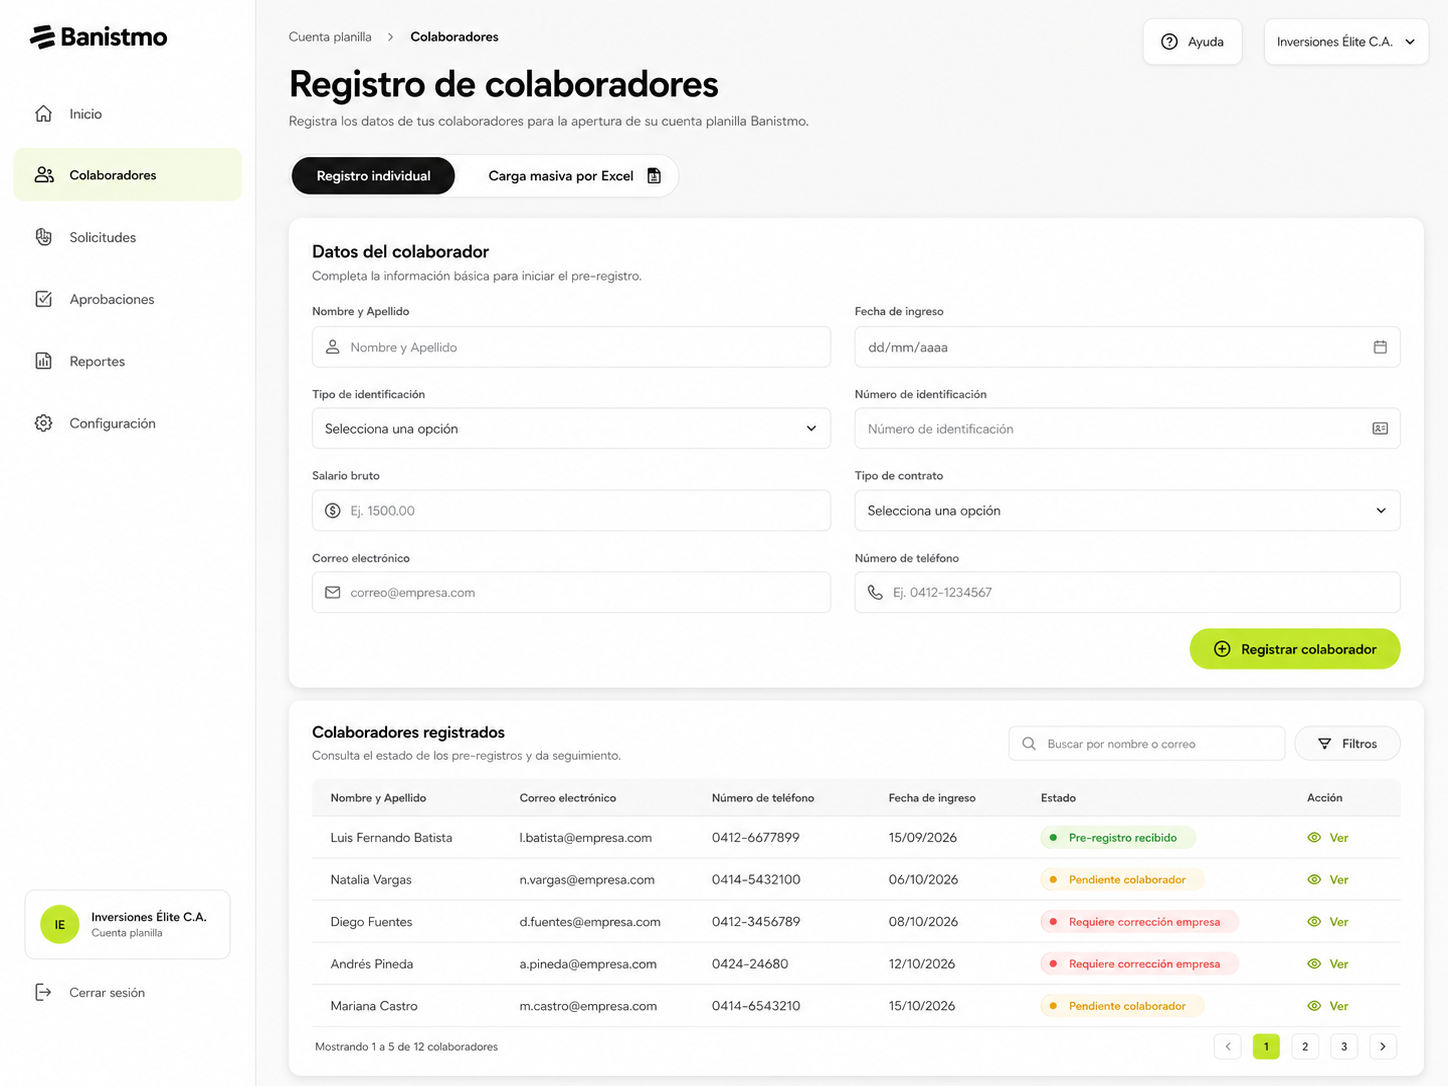
El pre-registro comienza dentro del producto. La empresa deja de depender del Excel como interfaz principal del proceso. Desde Banca en Línea puede registrar directamente al colaborador y consultar posteriormente el estado de cada vinculación.
El objetivo era reducir la dependencia del asesor y detectar problemas lo antes posible, antes de convertirlos en trabajo manual para Backoffice.
Pre-registro recibido
El sistema recibió la información inicial.
Pendiente colaborador
Los datos básicos fueron validados y el proceso puede continuar.
Requiere corrección empresa
Existe información que debe ser modificada antes de avanzar.

Banca en Línea Empresa — registro y seguimiento de cada vinculación
Diseñar también las excepciones
Un flujo correcto es importante. Un flujo con errores, todavía más. Uno de los objetivos de la PoC fue demostrar qué ocurre cuando la información ingresada no cumple una regla.
Por ejemplo, un teléfono registrado como 24680. La regla del sistema determina que el número no cumple con los 8 dígitos requeridos, y el caso cambia automáticamente a Requiere corrección empresa.
"El número de teléfono registrado debe contener exactamente 8 dígitos. Verifica el dato para continuar."
Esa comunicación no la escribió nadie manualmente — la IA transformó el resultado técnico de la regla en un mensaje comprensible, y devolvió el problema de inmediato al actor que podía corregirlo.
La decisión más importante sobre IA
La IA no valida el banco. La IA mejora la interacción. Desde el diseño de la solución definí un límite claro entre reglas de negocio e IA generativa.
La IA NO
La IA SÍ
Reglas deciden → IA comunica → usuario actúa.
Esta separación permite aprovechar IA generativa sin delegarle decisiones sensibles.
Del mockup a una PoC funcional
No quería presentar solamente un flujo en Figma. Para comprobar que el concepto podía funcionar de punta a punta construí una PoC funcional conectando interfaces, automatización, reglas, datos e IA generativa.
Claude Code
Construcción de los frontends funcionales de empresa y colaborador con HTML, CSS y JavaScript.
Make
Orquestación de eventos, reglas de validación, routing y respuestas.
LLM / Make AI Toolkit
Generación de comunicaciones contextuales a partir del resultado de las reglas.
Google Sheets
Repositorio utilizado para simular el expediente compartido.
Webhooks
Puerta de entrada entre las experiencias digitales y los workflows de Make.
Arquitectura funcional
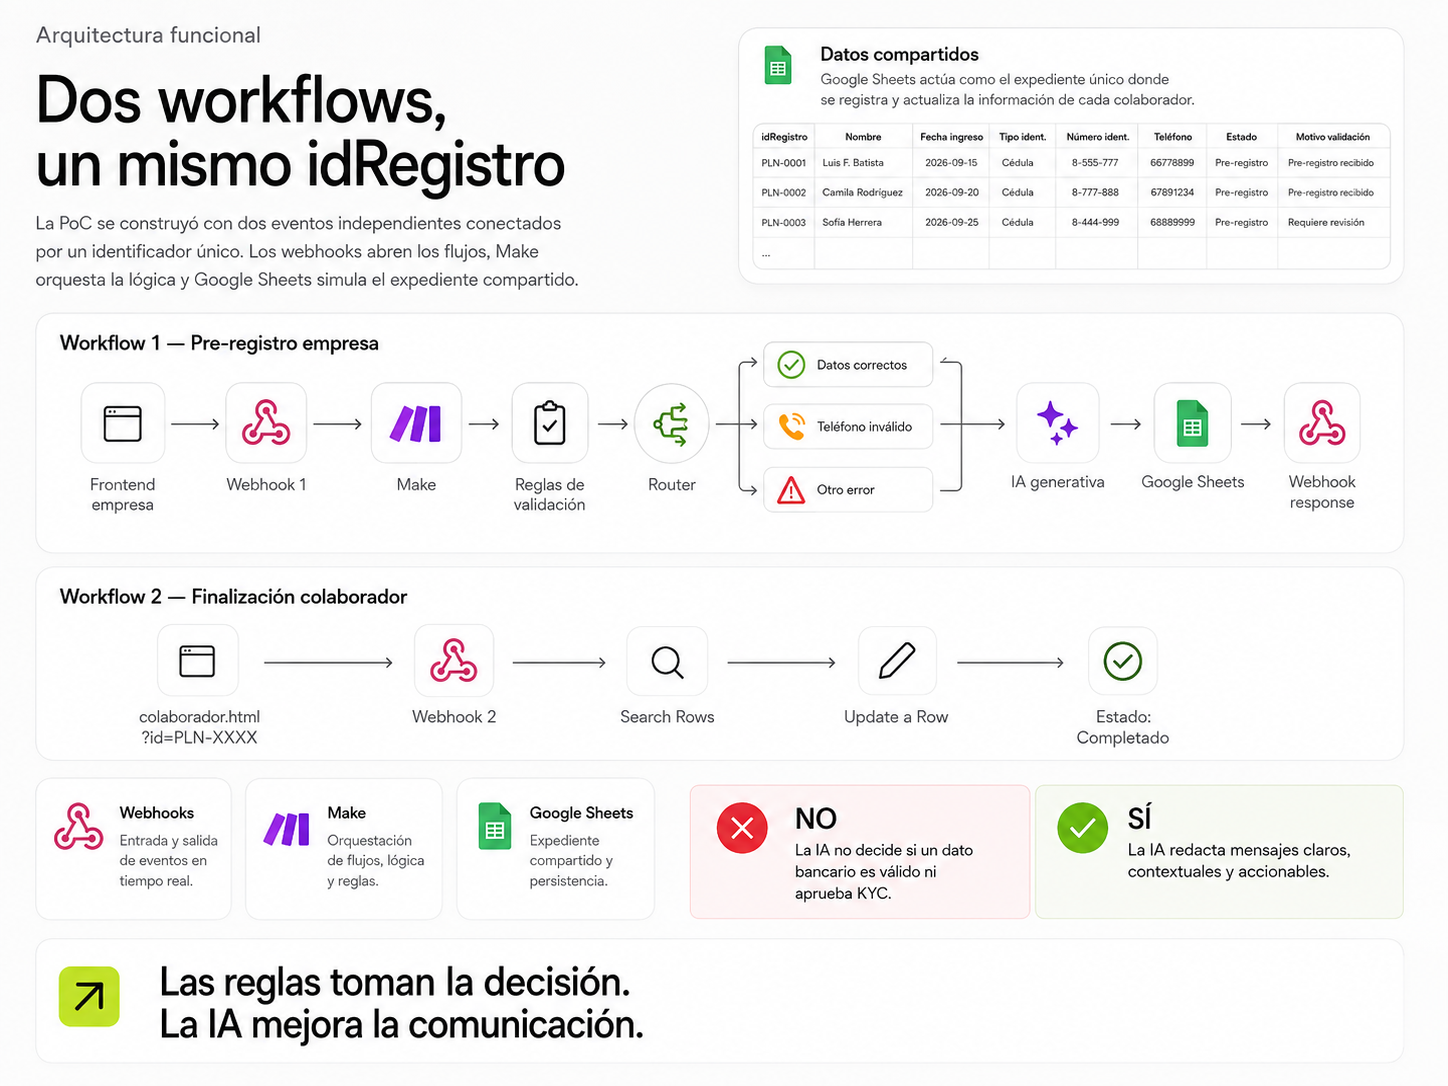
Dos workflows, un mismo idRegistro. La PoC funciona mediante dos escenarios independientes conectados por el mismo identificador.
Workflow 01 — Empresa
Frontend empresa → Webhook → Make → Reglas de validación → Router → (caso correcto / teléfono inválido / otro error) → IA generativa → Google Sheets → Webhook Response → Frontend
Workflow 02 — Colaborador
Portal colaborador → Webhook → Search Rows (búsqueda por idRegistro) → Update a Row → Estado: Completado
El idRegistro permite que ambas experiencias operen independientemente sin perder continuidad.

Los dos workflows de Make, conectados por el idRegistro compartido
Un expediente compartido
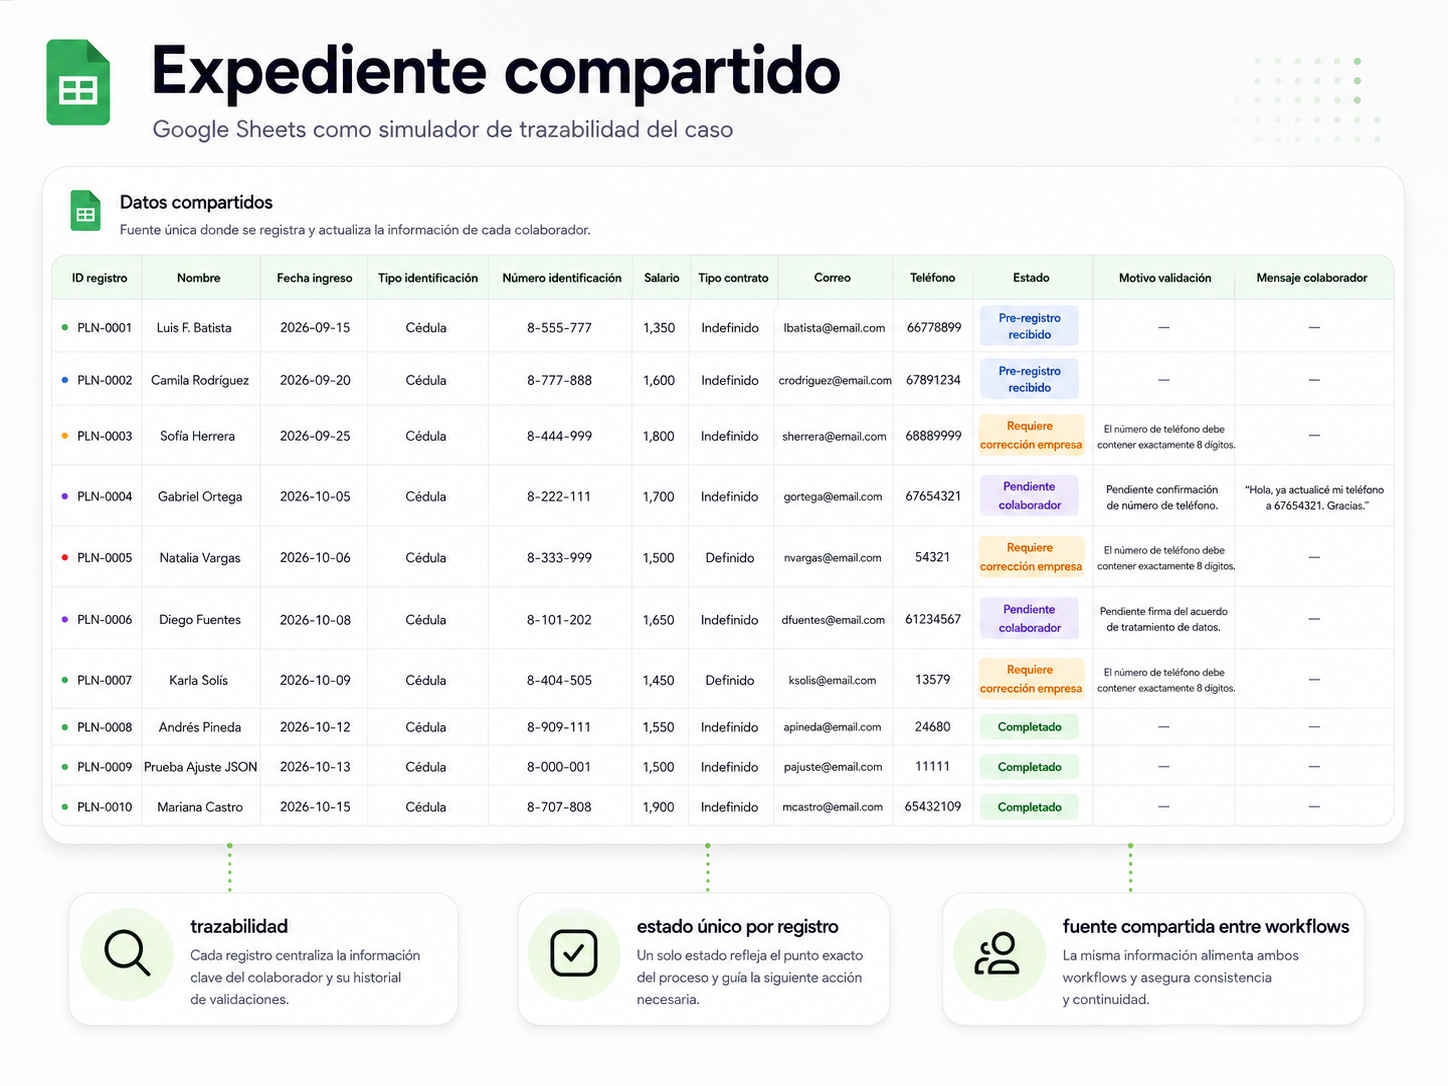
La información necesitaba un punto común de trazabilidad. Para la PoC utilicé Google Sheets como simulador del expediente. No representa la arquitectura propuesta para producción; su función era comprobar que los dos workflows podían trabajar sobre un mismo registro.
Trazabilidad
Cada vinculación conserva su historial y estado.
Estado único
Empresa, colaborador y automatización trabajan sobre el mismo proceso.
Fuente compartida
Los dos workflows leen o actualizan el mismo expediente.

Google Sheets como simulador del expediente único
La experiencia del colaborador
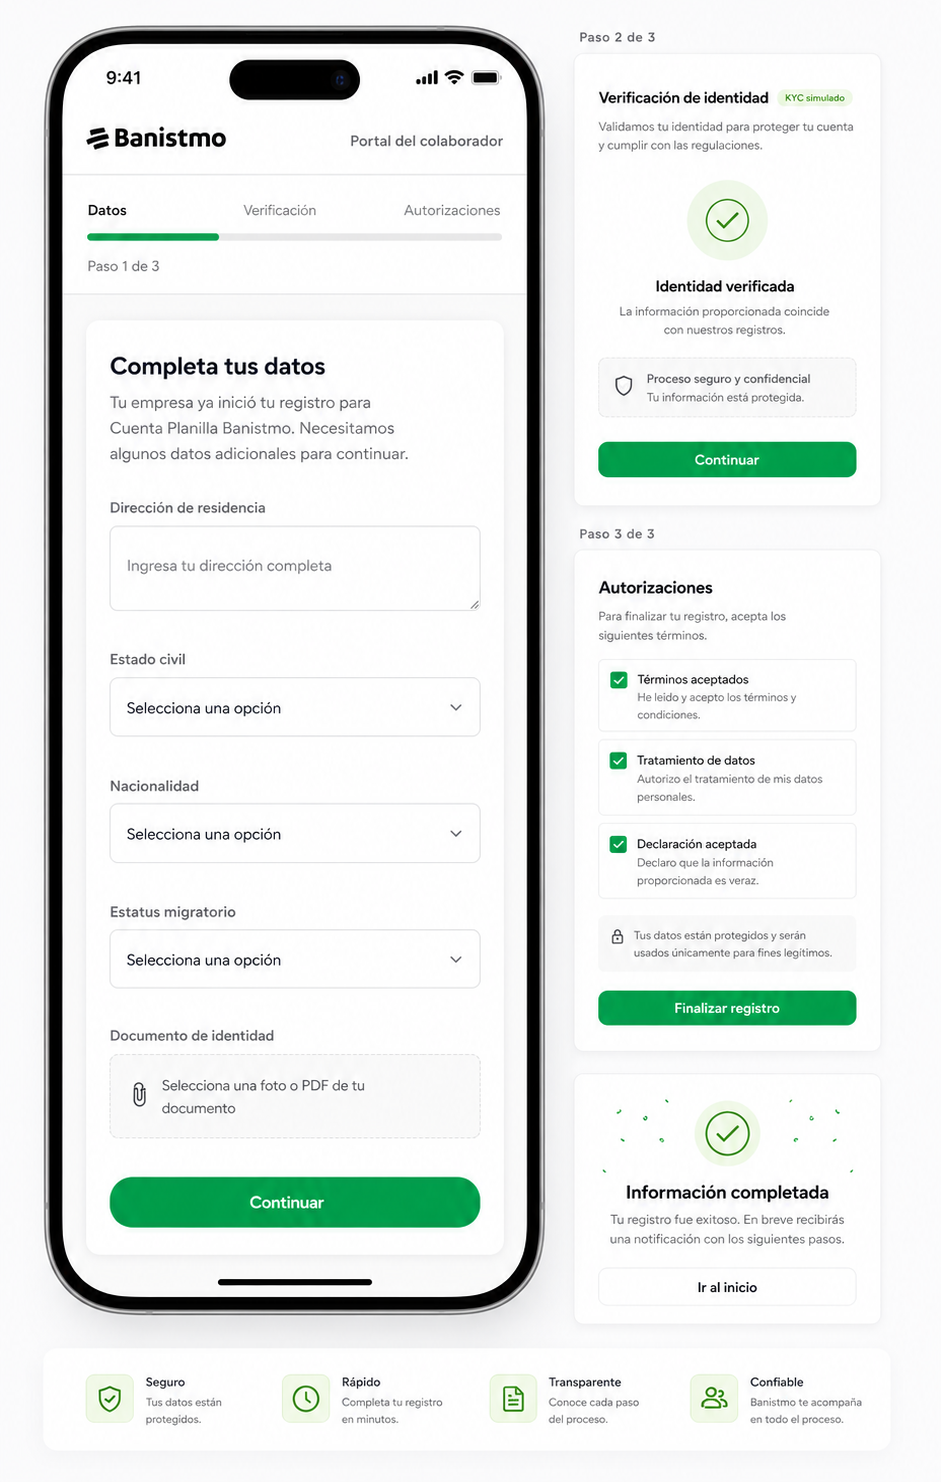
La información personal vuelve a manos de quien debe entregarla. La segunda experiencia permite que el colaborador complete directamente con Banistmo la información que la empresa no debería diligenciar en su nombre.
01 — Datos personales
Dirección, estado civil, nacionalidad, estatus migratorio y documento de identidad.
02 — Verificación
Para la PoC se construyó una simulación del KYC con diferentes estados visuales — el objetivo era representar el punto de control, no implementar una verificación biométrica real.
03 — Autorizaciones
El colaborador acepta términos, tratamiento de datos y declaraciones necesarias para continuar el proceso.
Al terminar, el mismo expediente que inició la empresa pasa automáticamente a estado Completado.

Portal del colaborador — flujo completo en móvil
Qué demostró la PoC
De concepto a funcionamiento end-to-end.
2
experiencias conectadas — empresa + colaborador
2
workflows independientes orquestados mediante Make
3
rutas de validación — caso correcto, teléfono inválido y fallback de error
1
identificador compartido que mantiene la trazabilidad entre las dos experiencias
La PoC demostró técnicamente que el journey podía funcionar de punta a punta sin depender del Excel como interfaz principal de operación.
Cómo mediría el impacto
KPIs definidos para un piloto. Importante: estos son indicadores propuestos para validar un piloto — no corresponden a resultados reales de producción.
01
Tiempo de vinculación
Tiempo transcurrido desde el pre-registro de la empresa hasta el estado Completado.
02
Tasa de error en pre-registro
Permite medir la calidad de la captura inicial.
03
Tasa de completitud
Permite entender qué porcentaje de colaboradores termina realmente el proceso.
04
Horas de Backoffice ahorradas
Permite estimar cuánto trabajo manual puede ser desplazado hacia la automatización.
La hipótesis de valor: menos seguimiento manual, menos errores tempranos y más vinculaciones completadas.
Priorización PACT
Antes de construir, evalué impacto y factibilidad.
Impacto
Factibilidad
Gobierno responsable
Diseñar IA en banca también significa diseñar sus límites.
Reglas determinísticas
La IA no aprueba aperturas ni toma decisiones de cumplimiento.
Human in the loop
Los casos sensibles o excepcionales pueden escalar a Backoffice.
Trazabilidad
Cada proceso mantiene idRegistro, estado, validaciones y resultado.
De PoC a producto
Cómo evolucionaría la solución.
PoC
Piloto
Producción
Reflexión
La parte difícil no era generar texto con IA. La parte más valiosa del proyecto fue decidir dónde no utilizarla.
En un flujo bancario, automatizar más no necesariamente significa diseñar mejor. Separar reglas determinísticas, IA generativa y revisión humana permitió construir una experiencia más eficiente sin perder control sobre las decisiones sensibles.
Este proyecto cambió mi forma de pensar el rol de Product Designer: no solo diseño interfaces y journeys; también puedo prototipar la lógica que los conecta y demostrar cómo una experiencia funciona de punta a punta.
Más proyectos
UX Research · Investigación mixta · 2025
Investigación end-to-end del journey de adquirencia para identificar fricciones en la experiencia de comercios PYME y NEG, y transformar $11M en pérdidas en oportunidades concretas de producto.
El contexto
El negocio de adquirencia de Banistmo — POS, mPOS y Wompi — reportaba pérdidas superiores a $11 millones. El producto se ofrecía como parte del paquete para conservar cuentas estratégicas, sin que el comercio percibiera un valor diferencial claro frente a la competencia. Antes de proponer cualquier solución, necesitábamos entender a fondo el journey completo — desde los ojos del comercio.
Entré al proyecto cuando el equipo comercial ya tenía hipótesis formadas: el problema era la tasa, la competencia, los cobros asociados. Mi rol fue salir a contrastar esas hipótesis con evidencia real, con una mente abierta a encontrar algo diferente. Diseñé el plan de investigación completo — la guía de entrevistas, la encuesta cuantitativa, la estructura del benchmark — y conduje personalmente la mayoría de las sesiones con clientes.
18
entrevistas con clientes PYME y NEG
10
entrevistas internas (comerciales, MITs, postventa)
+75
respuestas en encuesta cuantitativa interna
4
competidores en benchmark presencial
Proceso de investigación — 6 fases
Preparación de la investigación
Junio
Diseño de la guía de entrevistas y construcción de la encuesta cuantitativa que se aplicaría a clientes y colaboradores.
Entrevistas
Junio – agosto
Sesiones con colaboradores internos, clientes PYME y clientes NEG para contrastar hipótesis del negocio con la experiencia real.
Encuestas — clientes y colaboradores
Julio – septiembre
Montaje de la encuesta en plataforma y recolección de respuestas en paralelo a las entrevistas, para triangular hallazgos cualitativos con datos cuantitativos.
Construcción de insights
Agosto – septiembre
Síntesis de insights a partir de entrevistas internas, entrevistas a clientes e identificación de patrones en las encuestas.
Análisis y síntesis
Agosto – septiembre
Sesión de análisis de resultados con el equipo; cálculo de promedios y construcción de gráficos para soportar cada hallazgo.
Informe y entrega final
Septiembre – octubre
Preparación del informe ejecutivo y entrega final de resultados y recomendaciones priorizadas.
Preguntas de investigación
¿Qué atributos del servicio justificarían una subida de tasas para los comercios?
¿Cuáles son las fricciones más críticas en la instalación y activación del POS?
¿Qué funcionalidades — QR, cuotas, mPOS — generarían mayor adopción?
¿Qué factores impulsan la retención o generan cancelación del servicio?
Benchmark competitivo — alcance
Visita presencial a 4 competidores del sector para evaluar de forma directa su experiencia de adquirencia, además de un relevamiento de nuevos jugadores fintech enfocados en el segmento PYME. El objetivo no era copiar features, sino entender qué hacía que un comercio percibiera valor diferencial más allá de la tarifa.
Valores agregados
Servicios más allá del cobro
Tasas y comisiones
Estructura de cobro al comercio
Instalación
Tiempo y proceso de activación
Postventa
Canales y horarios de soporte
Abonos
Tiempos de acreditación
E-commerce y medios de pago
Cobertura de canales digitales
Journey del cliente — 5 etapas críticas
Hallazgo 01 — Sin valor claro, la decisión es por costo
La mayoría de los comercios decide únicamente por tasa. No identifica diferencias sustanciales entre proveedores. El acompañamiento cercano y la postventa ágil son los únicos diferenciales percibidos — pero dependen del esfuerzo individual, no de un sistema.
"La mayoría de las veces ganamos la batalla es por mejor tarifa, no porque tengan más beneficios."
"Todos los bancos dan un servicio similar. Ser eficientes en postventa ágil sería diferenciador."
Hallazgo 02 — Promesa en ventas, enredo en instalación
Falta de coordinación entre tecnología, logística y proveedores genera demoras, errores y visitas fallidas. El onboarding ideal de 1–3 días contrasta con tiempos reales de hasta 2 semanas.
"El flujo interno toma mucho tiempo. Hubo un caso que tomó 1 o 2 meses."
"Un día llevan el POS incorrecto, otro día falta el cargador, la instalación queda incompleta."
Hallazgo 03 — Procesos cruzados sin sistema
Los gerentes comerciales asumen tareas de soporte que no les corresponden. La continuidad del servicio depende del esfuerzo individual, creando experiencias inconsistentes entre comercios.
"Nos volvimos su oficial de relación. El cliente viene directo a nosotros para todo."
"Lo que otros bancos resuelven en una semana, Banistmo lo posterga meses sin resultados."
La síntesis — de 28 sesiones a decisiones ejecutivas
El mayor reto no fue hacer las entrevistas. Fue transformar 28 sesiones en hallazgos que un comité ejecutivo pudiera convertir en decisiones de roadmap. Usé Dovetail para codificar la evidencia cualitativa por temas, la crucé con los datos de la encuesta y del benchmark, y construí un relato que conectara la experiencia del comercio con las pérdidas del negocio — sin perder la voz de los usuarios en el proceso.
Lo que encontré no siempre coincidía con lo que el negocio creía. El precio era un bloqueador real, sí — pero los datos mostraban que la instalación lenta y la falta de soporte estructurado pesaban casi igual. Presenté los hallazgos ante la VP de Experiencia, los equipos de producto y canales digitales, con recomendaciones priorizadas por impacto potencial y viabilidad de implementación.
¿Qué bloquea el cierre de ventas? — encuesta cuantitativa (+75 colaboradores)
Métricas de percepción de valor — clientes PYME y NEG
onboarding percibido como complejo
soporte percibido como lento
interés alto en pagos con QR
instalación ágil como diferencial
Prioridades del segmento NEG
Reportería para conciliación
Nuevos métodos de pago
Tecnología confiable
Procesos más ágiles
Resultados — impacto de la investigación
Los hallazgos fueron presentados a liderazgo de producto, canales digitales y la VP de Experiencia. La investigación se convirtió en insumo directo del roadmap 2025–2026 de adquirencia.
En productos financieros B2B, el valor percibido se construye en los momentos de fricción. Los clientes no recordaban el pitch — recordaban si el POS llegó a tiempo. El diseño aquí era de procesos y promesas, no solo de pantallas.
Más proyectos
Service Design · Change Management · CRM · 2024
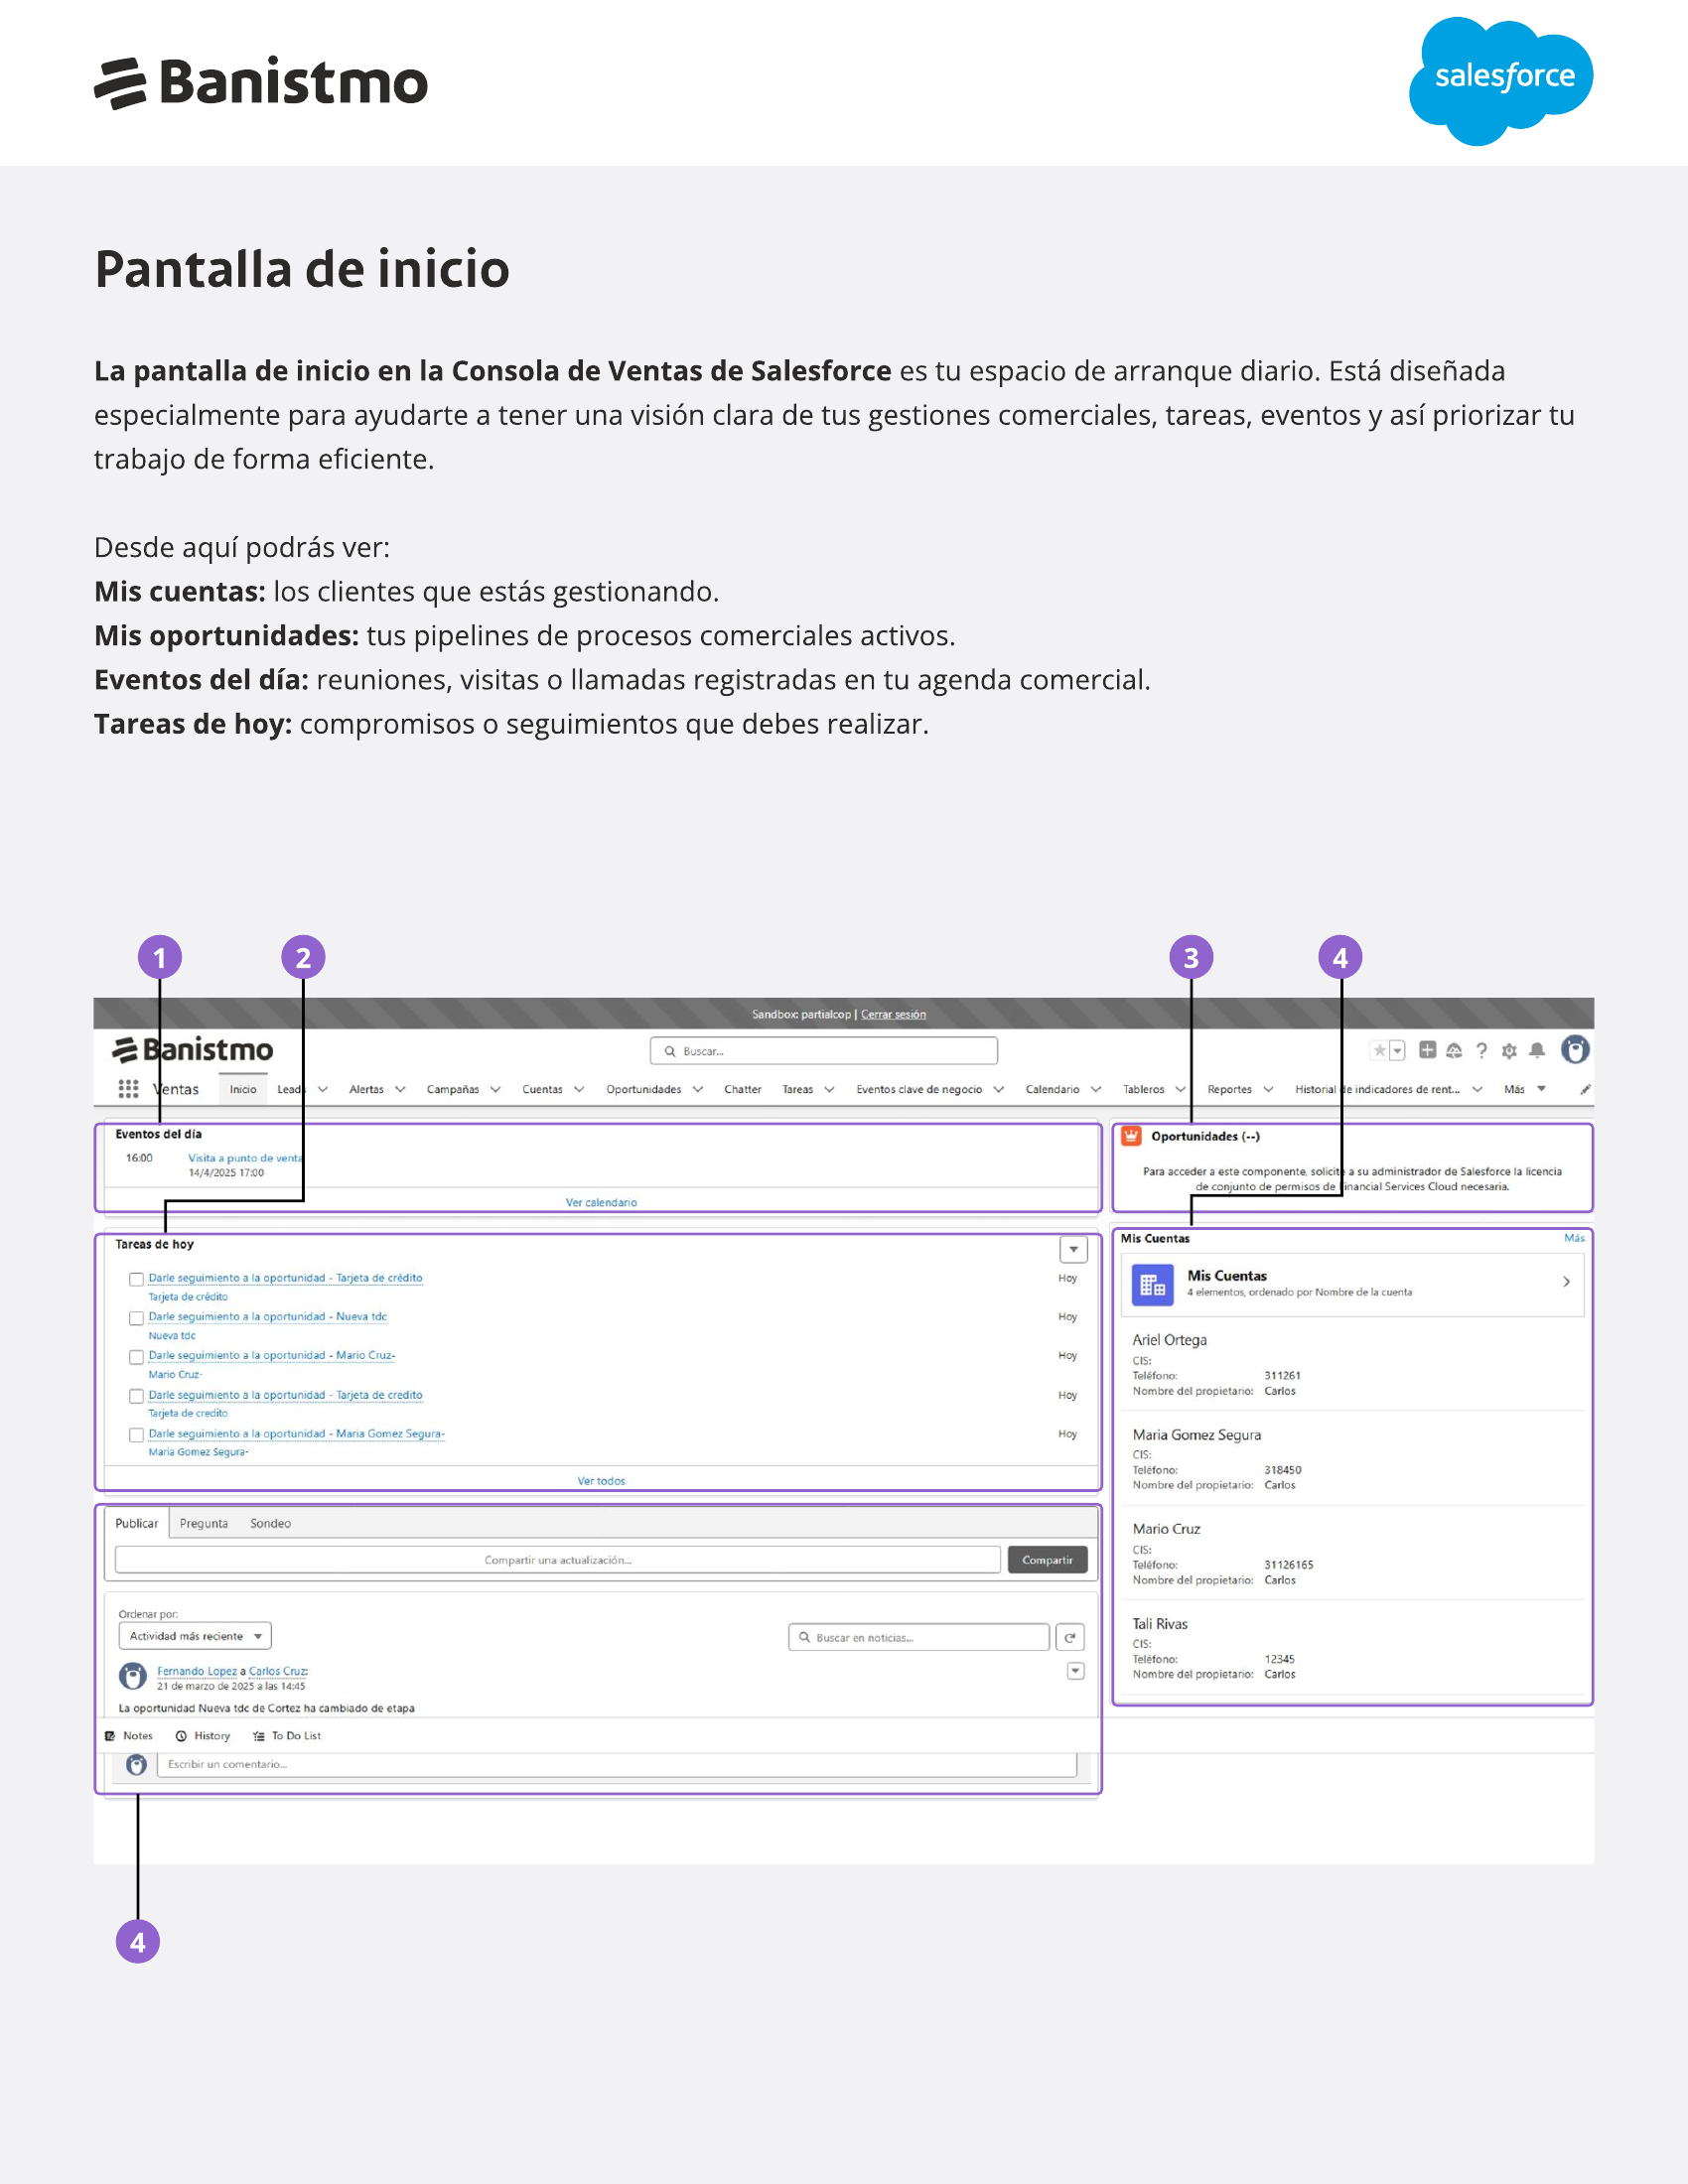
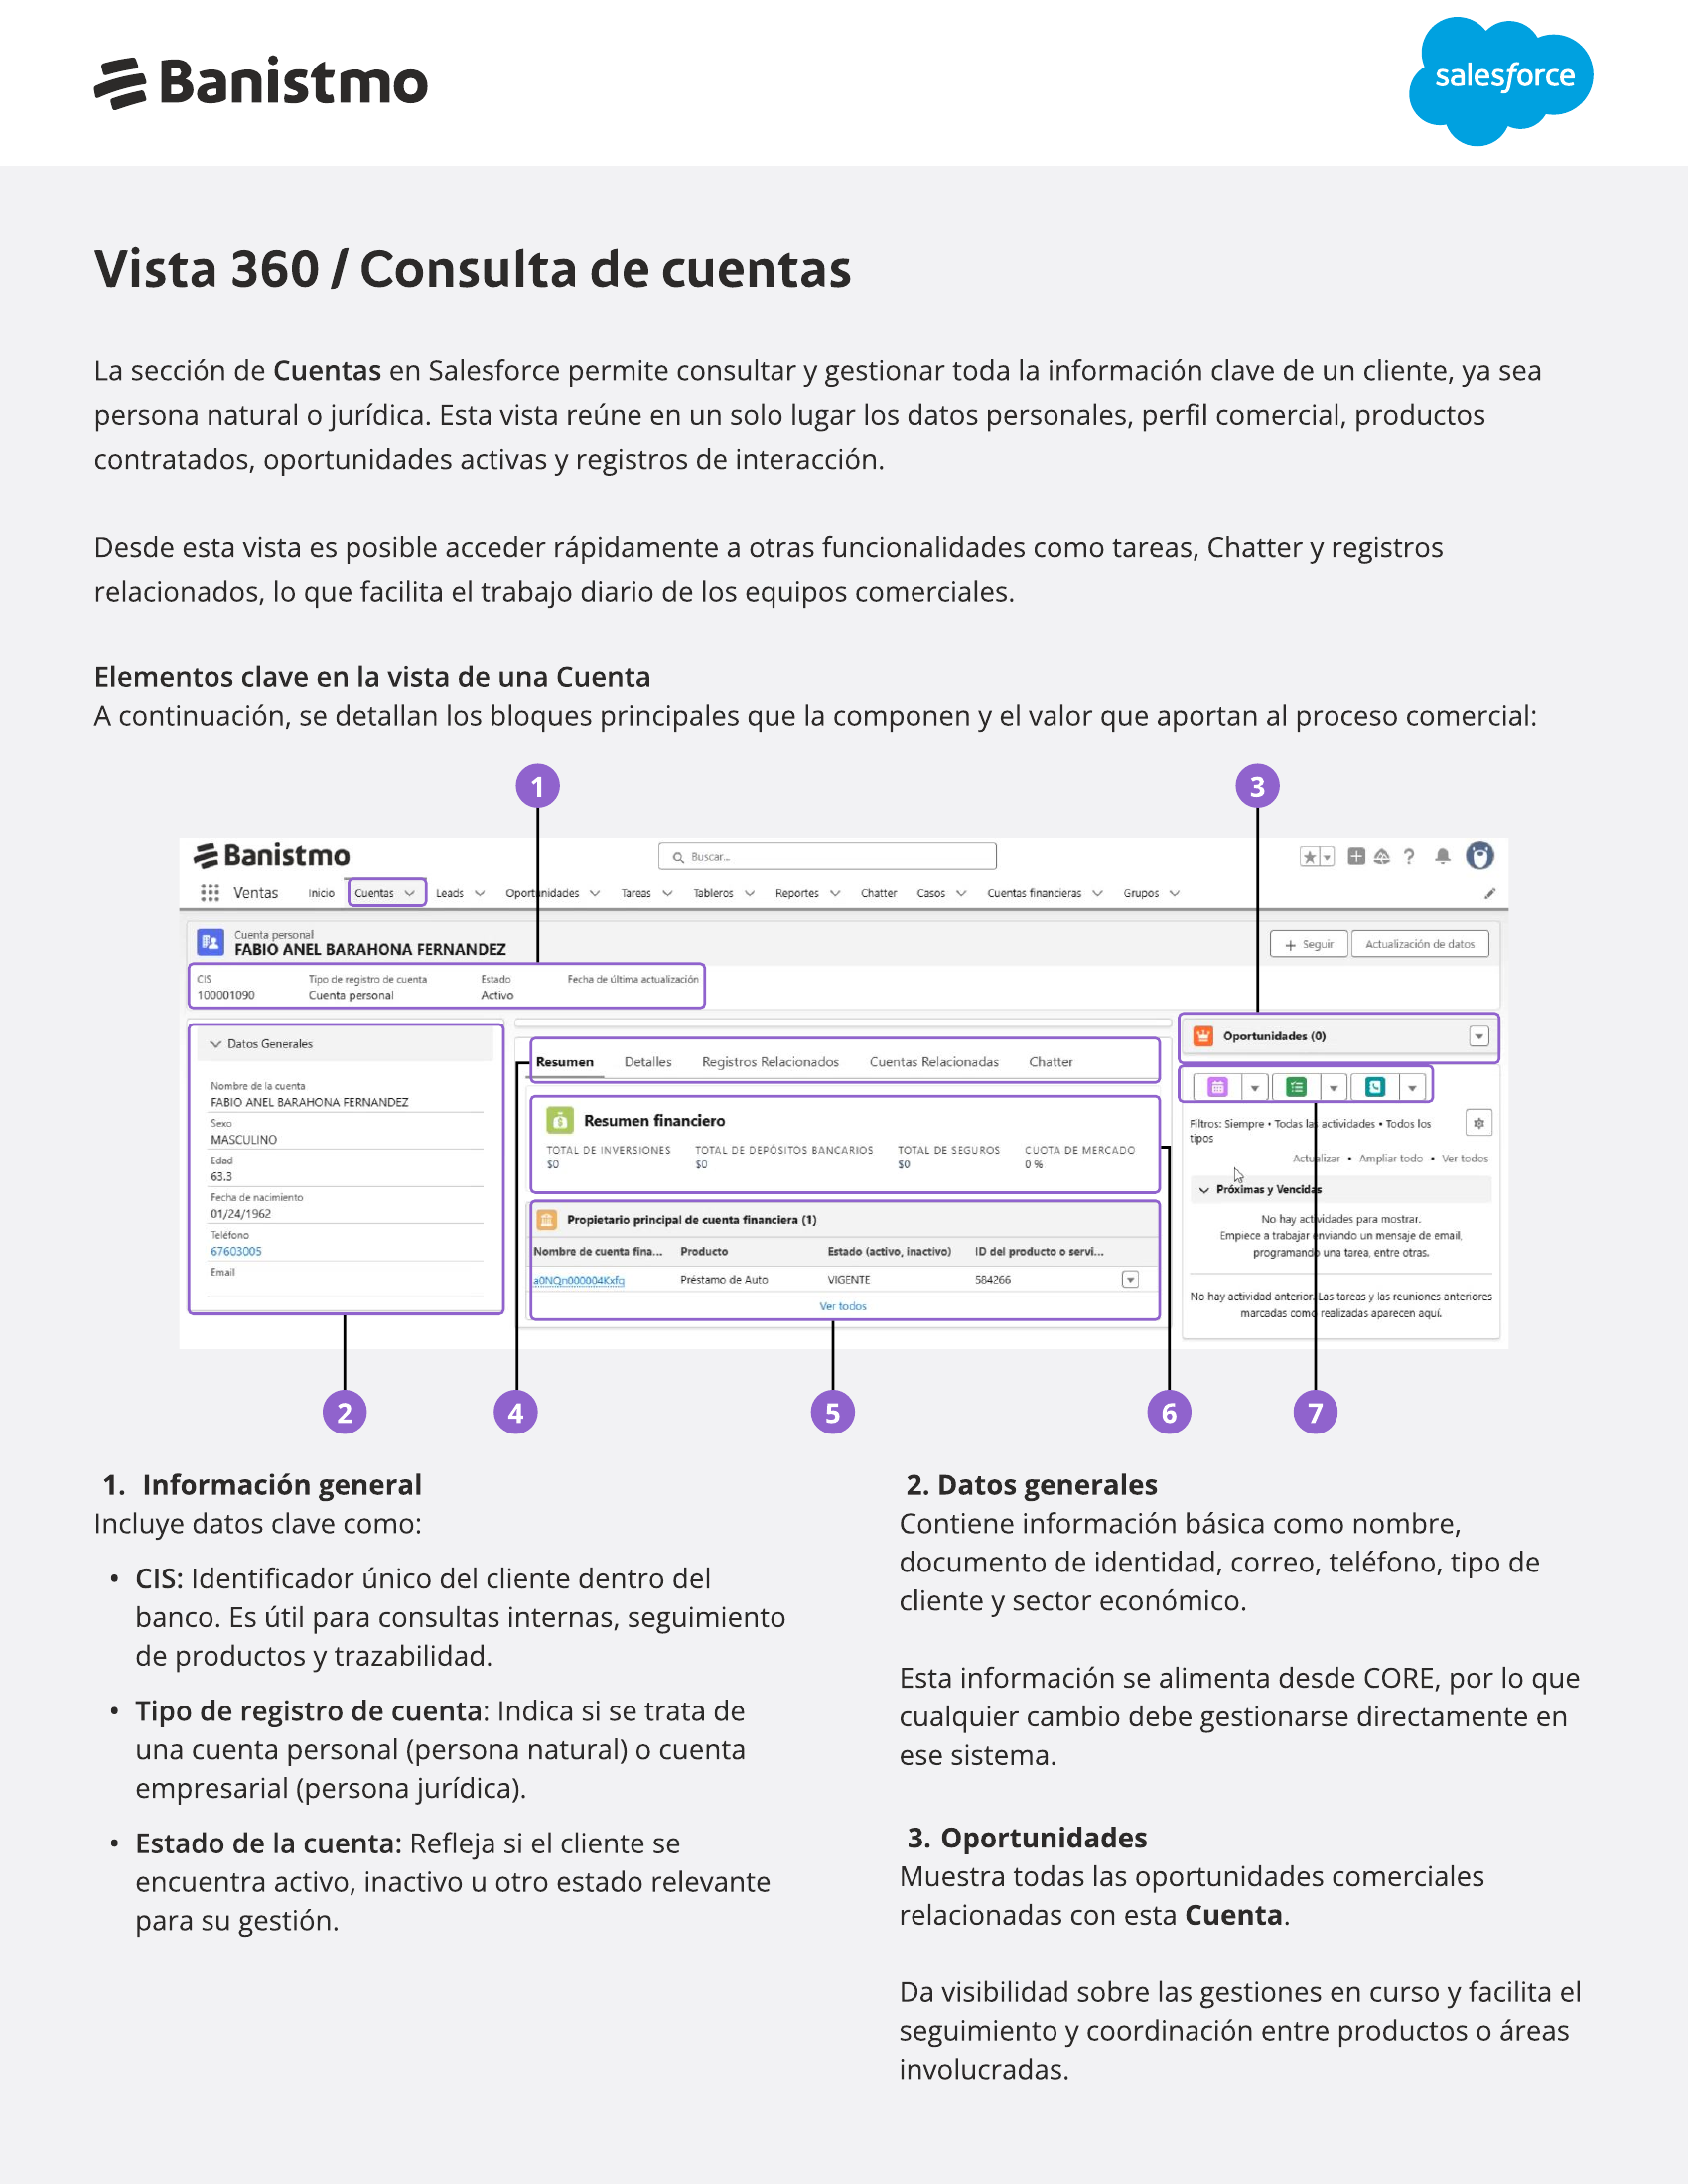
Migración del área comercial de Banistmo desde dos herramientas fragmentadas a Salesforce. El trabajo central fue redefinir el proceso comercial completo, co-diseñarlo con los usuarios y documentarlo en una guía de adopción que el equipo pudiera usar de forma autónoma.

Consola de Ventas — pantalla de inicio del sistema estandarizado
El problema
El área comercial operaba con dos herramientas en paralelo — Merli y SalesLogic — sin un estándar compartido. Cada comercial registraba a su manera, los datos eran inconsistentes y era imposible medir el pipeline de forma homogénea. Una plataforma nueva sin diseño solo reproduciría los mismos problemas con otro nombre.
Cuando me asignaron el proyecto, lo primero que hice fue salir a entender el proceso real — no el que decían los documentos, sino el que ocurría cada día. Me reuní con comerciales de distintos perfiles, observé cómo registraban una gestión, pregunté qué información capturaban y cuál dejaban de lado. Lo que encontré era más fragmentado de lo esperado: cada equipo tenía su propia lógica, sus propias hojas de cálculo extra y sus propias formas de compensar lo que el sistema no hacía.
El reto no era documentar cómo usar Salesforce. Era definir cómo debía funcionar el proceso comercial de Banistmo — y hacer que la plataforma lo reflejara.
2
herramientas en uso simultáneo
0
estándares de registro compartidos
7
roles comerciales con flujo propio
Antes y después
Antes
Después
Proceso — 8 sesiones con usuarios piloto
Diagnóstico del proceso actual
Semana 1 · Descubrimiento
Sesiones con los 7 roles para entender cómo registraban gestiones, qué información capturaban y qué se perdía entre herramientas. Identificación de gaps críticos.
Definición de flujos y objetos en Salesforce
Semana 2 · Diseño del sistema
Co-diseño de la correspondencia entre el proceso comercial y los objetos de Salesforce. Campos obligatorios, validaciones y reglas de avance por etapa para garantizar calidad del dato.
Validación con usuarios piloto
Semana 3 · Testing con casos reales
Los comerciales piloto usaron Salesforce con los flujos definidos en gestiones reales. Feedback sobre terminología confusa y flujos sin correspondencia clara.
Iteración y documentación final
Semana 4 · Guía de adopción
Ajustes al sistema. Producción de la guía de 66 páginas: flujo de referidos con Chatter, alertas de vencimientos, glosario bancario y patrones de uso por rol.
El nudo — alinear 7 perfiles con lógicas distintas
Facilitar las ocho sesiones de co-diseño fue la parte más exigente del proyecto. El reto no era técnico — era de alineación. Cada rol tenía una versión diferente de cómo debía funcionar el proceso: el comercial gerenciador quería libertad para registrar a su manera; el gerente quería visibilidad inmediata; el equipo de datos exigía campos completos. Mi trabajo fue escuchar todas esas versiones, encontrar el patrón común y proponer un estándar que cada perfil pudiera reconocer como propio.
Cuando en la sesión de validación un gerente regional dijo "así es exactamente como debería funcionar", entendí que el estándar había pasado de ser una propuesta de diseño a ser el proceso del equipo. Eso definió el tono de la guía final: no un manual de software, sino un documento del proceso comercial de Banistmo que usa Salesforce como herramienta.
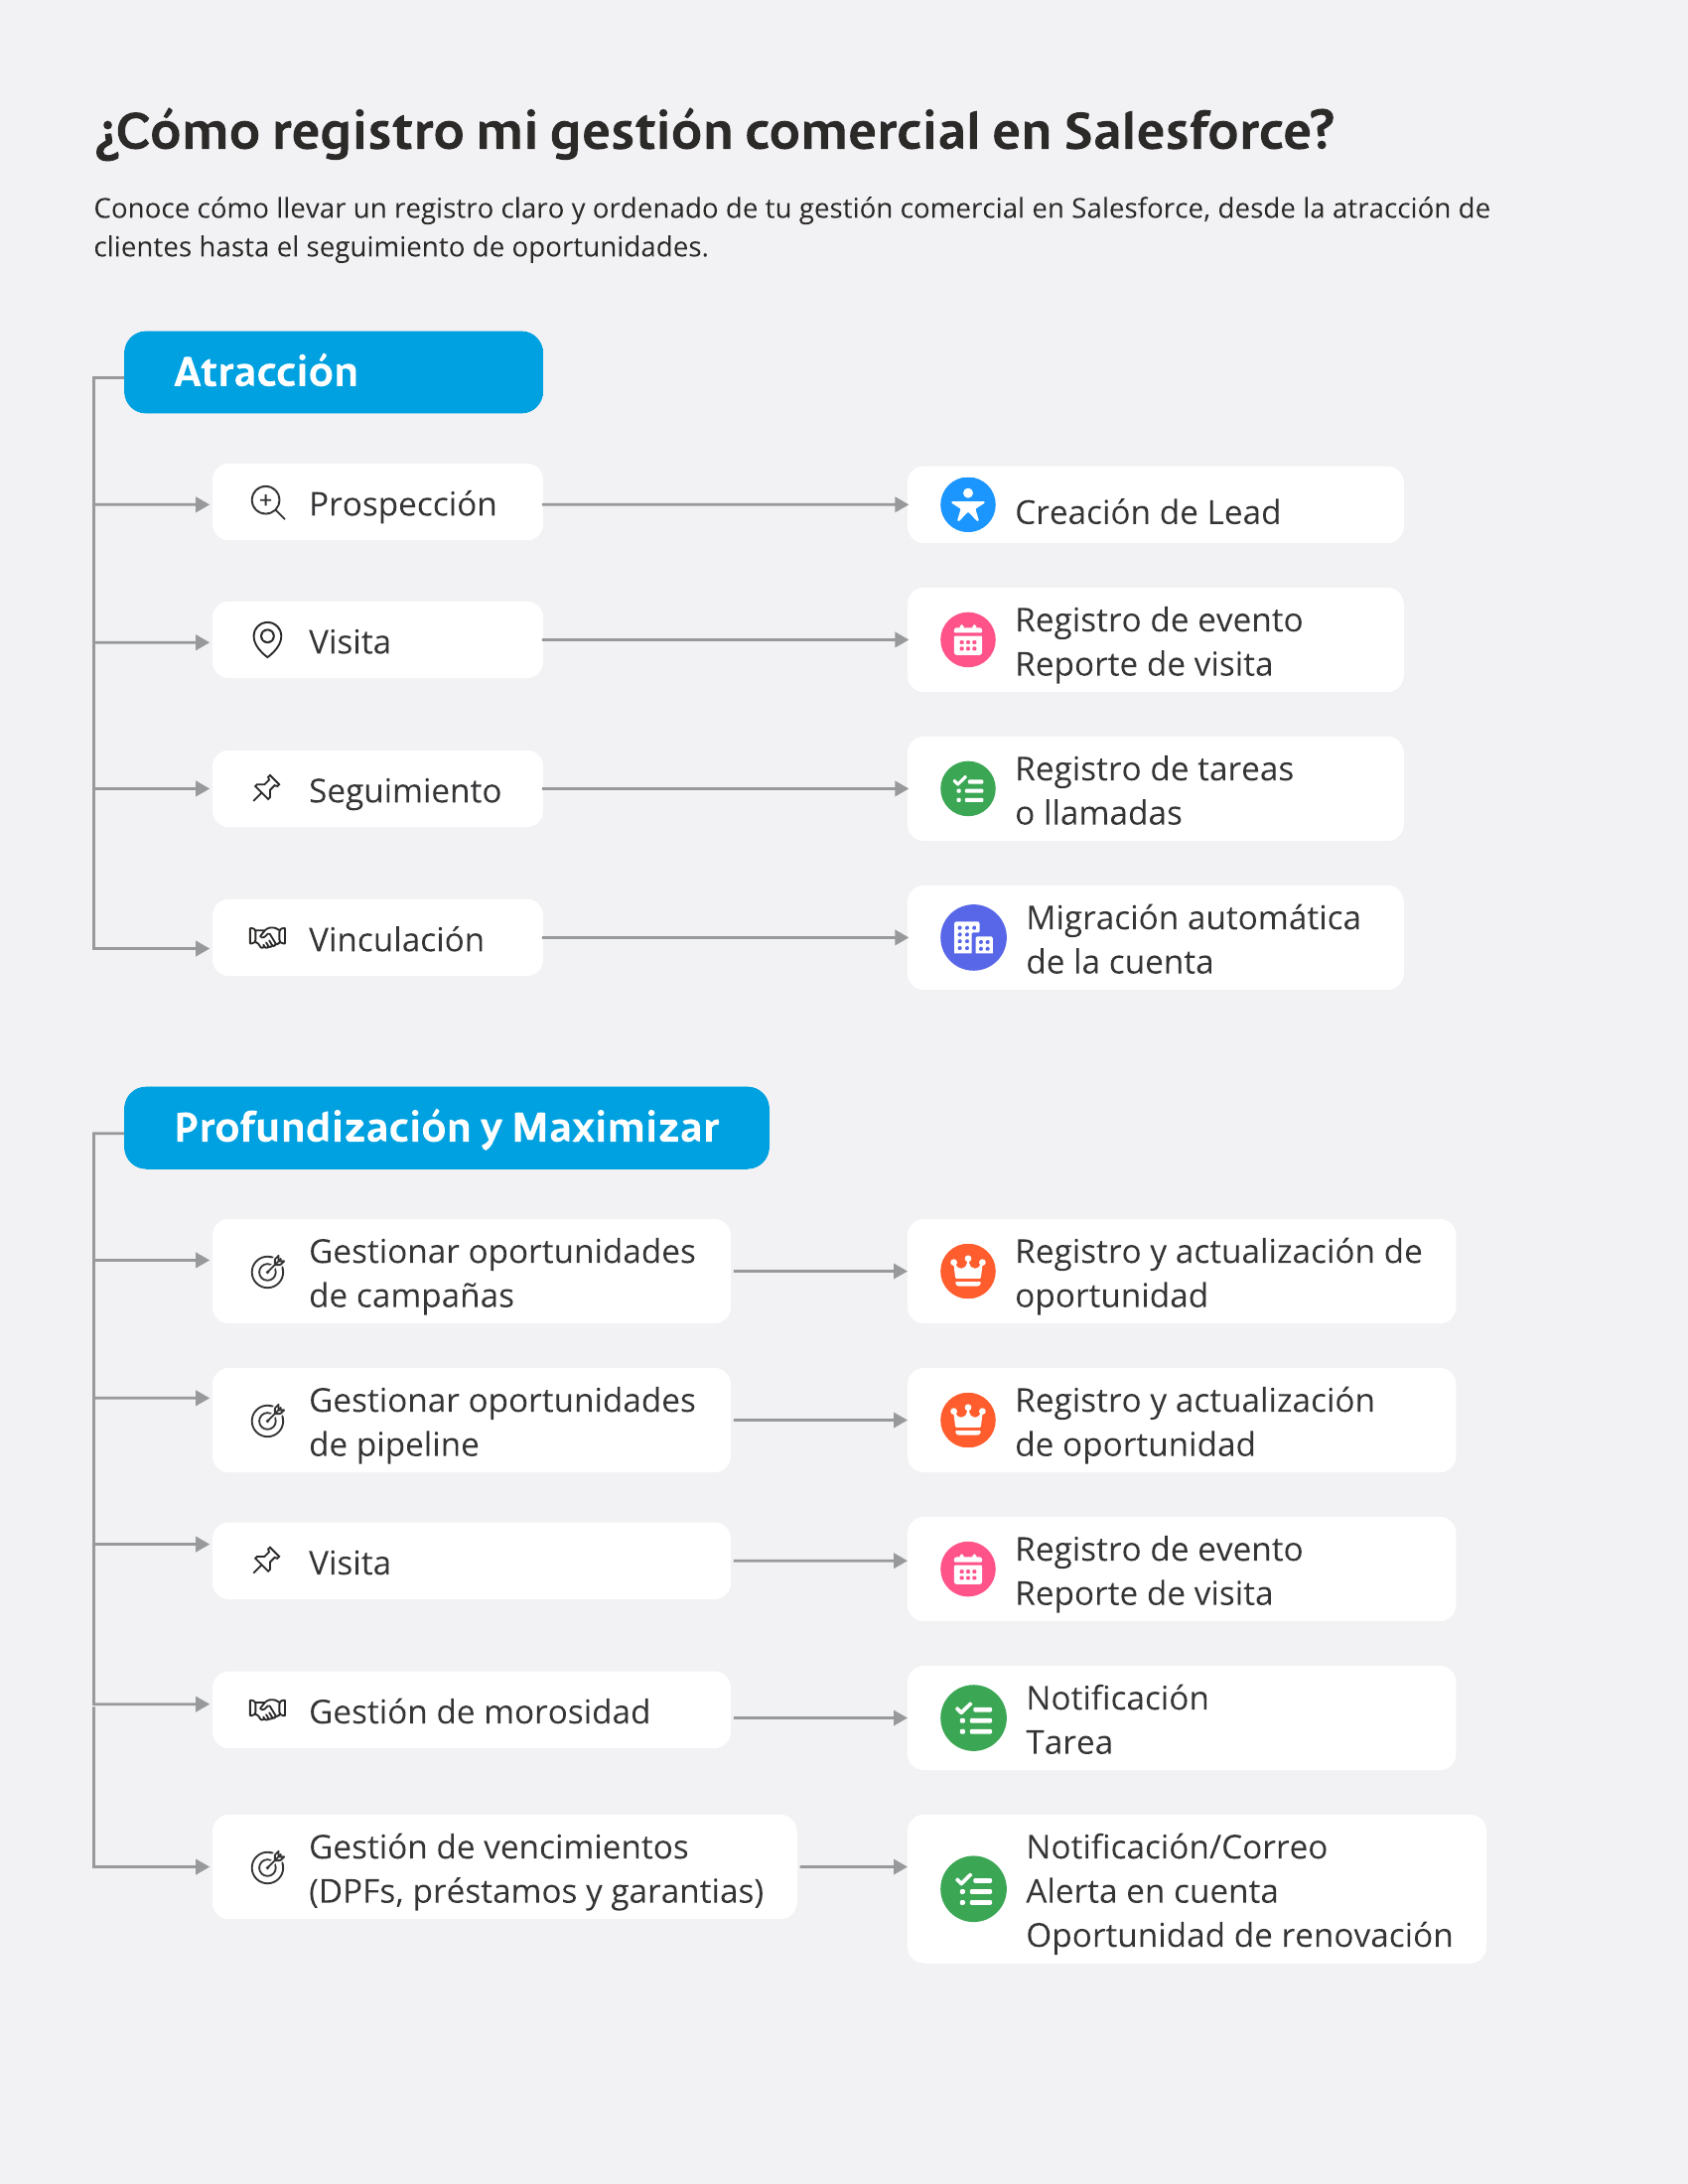
Proceso comercial estandarizado — 7 etapas
Este fue el corazón del proyecto: la correspondencia entre cada etapa del proceso comercial y el objeto/acción específica que el comercial debía registrar en Salesforce — de la fase S3–4 del co-diseño.

Extracto de la guía — mapa de proceso comercial → objetos Salesforce
Hallazgos que cambiaron el diseño
Hallazgo 01
Cada comercial registraba diferente — sin estándar ni campos obligatorios
Sin un estándar, los datos del pipeline eran incomparables entre equipos. Imposible construir reportes o medir la gestión colectiva.

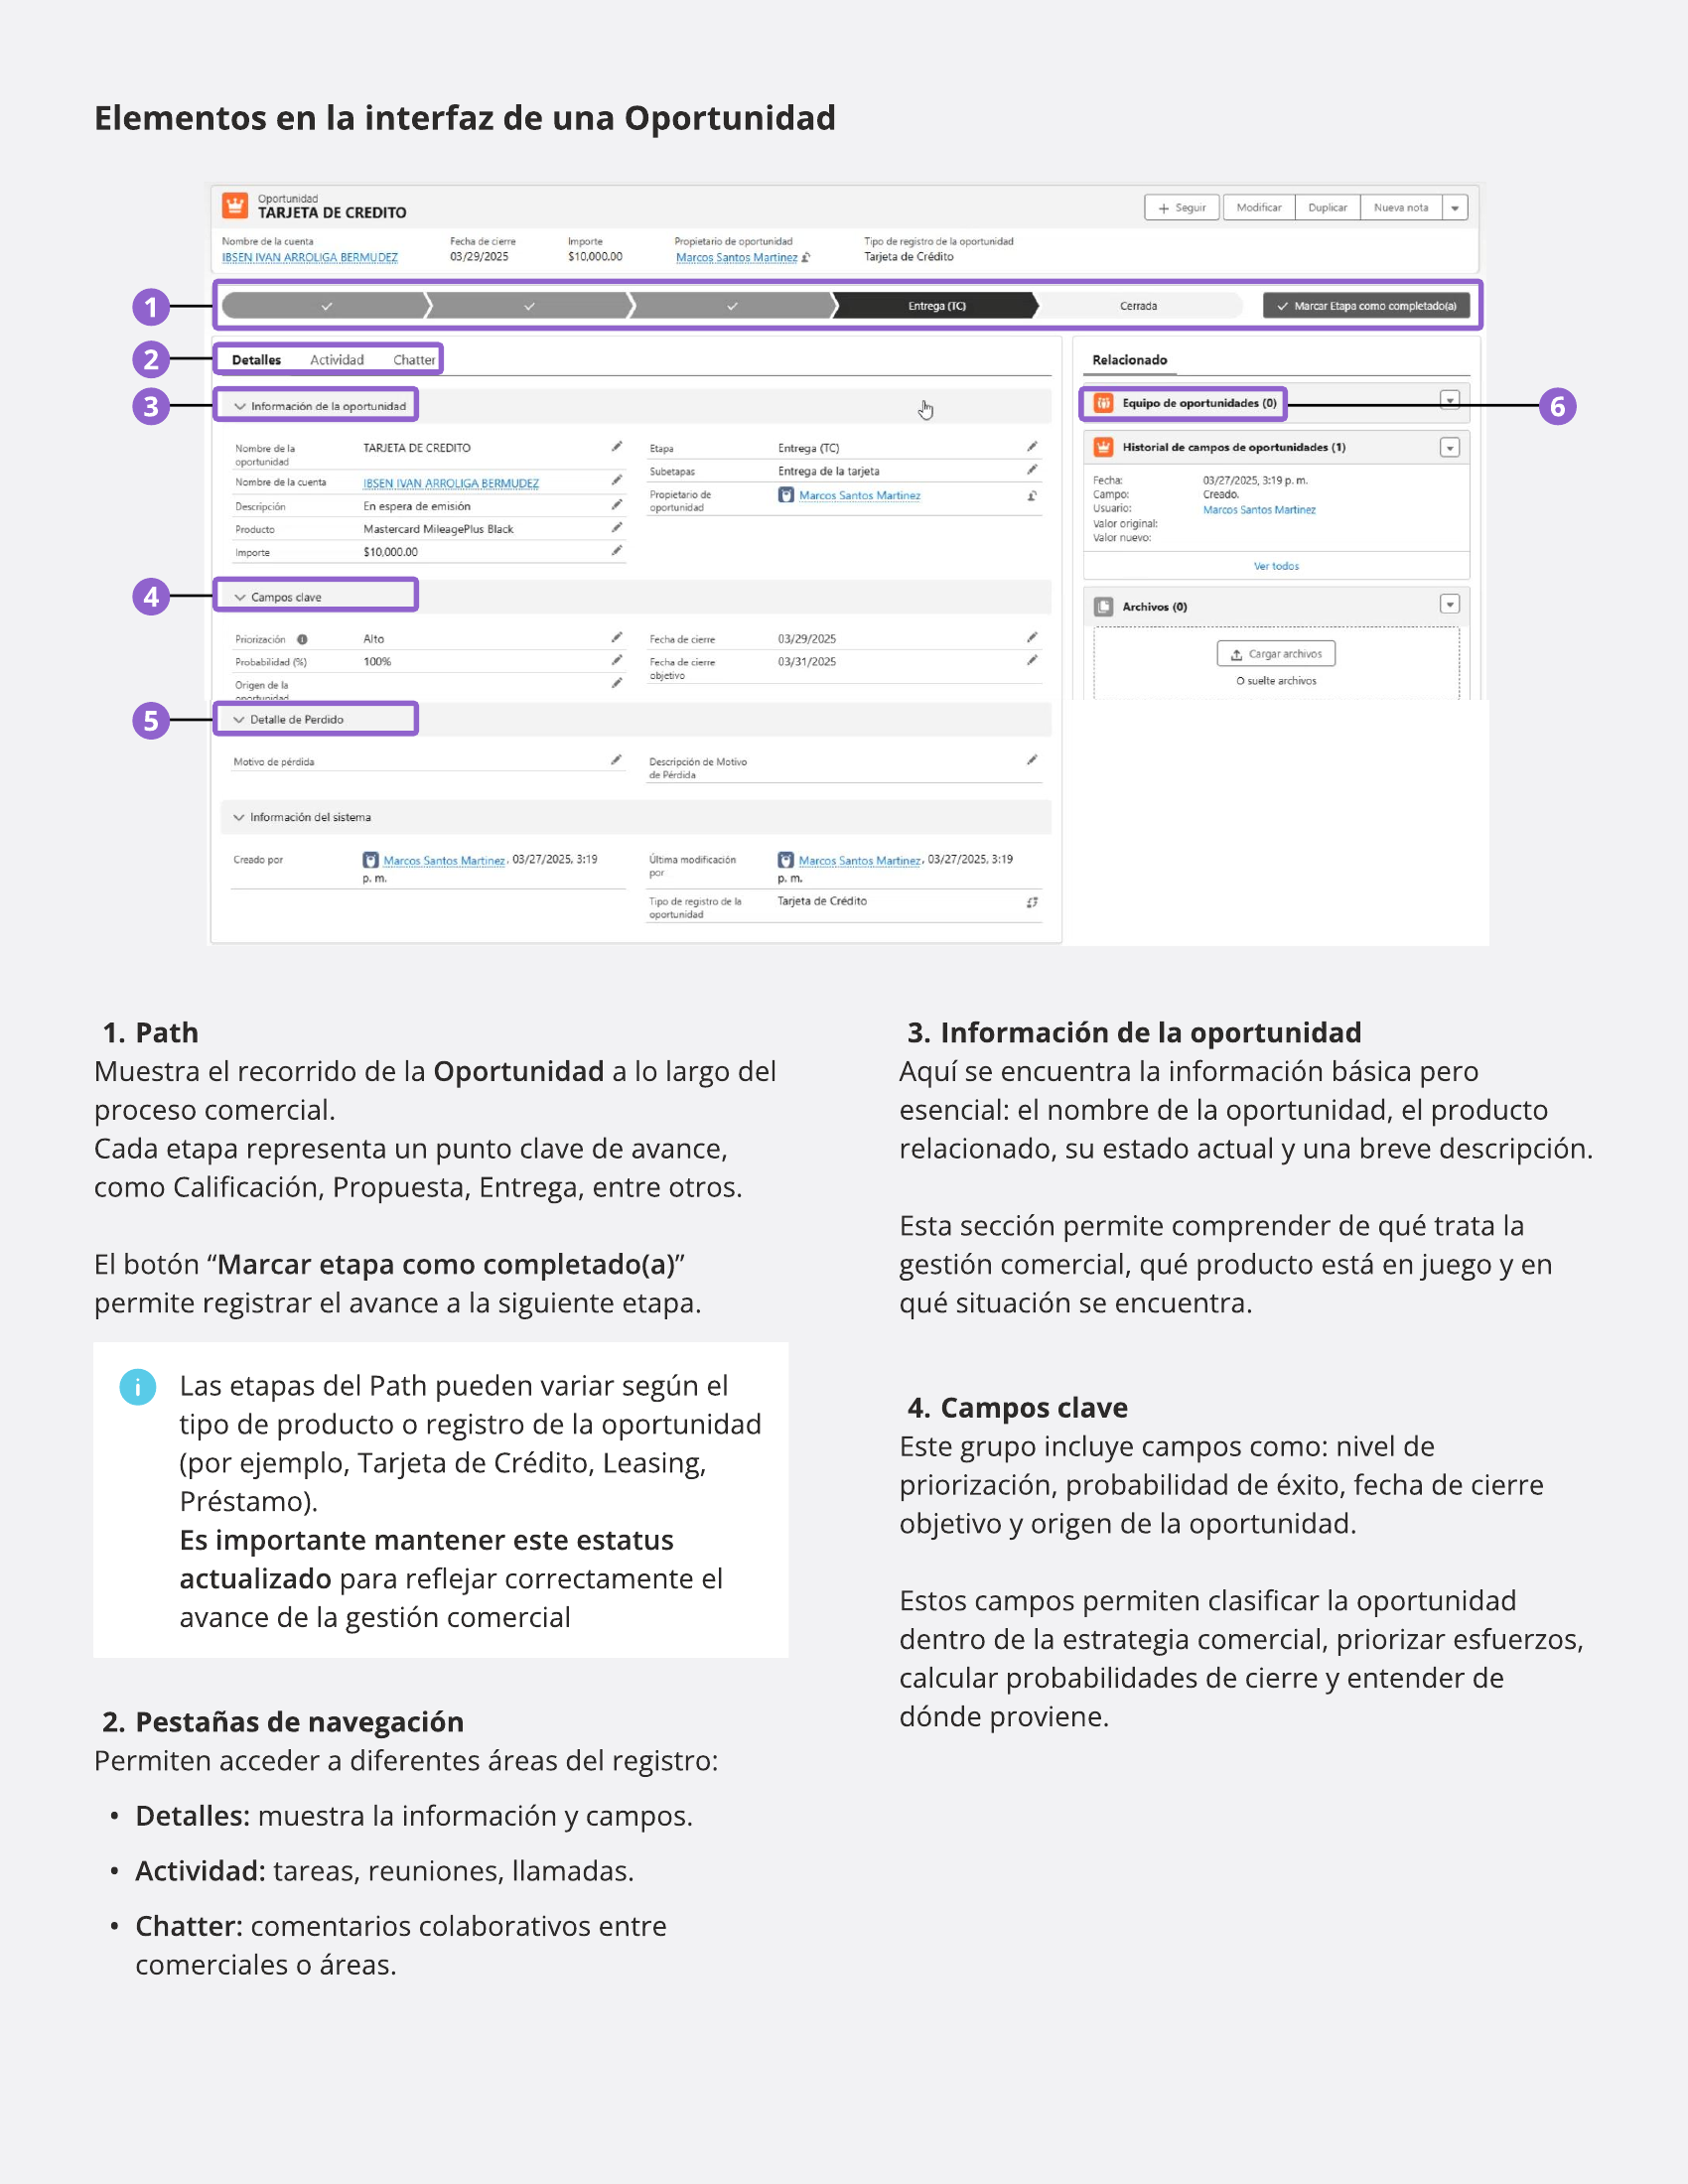
Pantalla evaluada — anatomía de una Oportunidad
Hallazgo 02
La terminología de Salesforce no hablaba el idioma del negocio bancario
"¿Qué es un Lead? ¿Cuándo creo una Cuenta vs. una Oportunidad?" — preguntas recurrentes en todas las sesiones de validación.
Hallazgo 03
Los referidos entre equipos se perdían fuera del sistema
Cuando un comercial refería un cliente a otro segmento, la gestión se realizaba por WhatsApp sin registro ni seguimiento.
Hallazgo 04
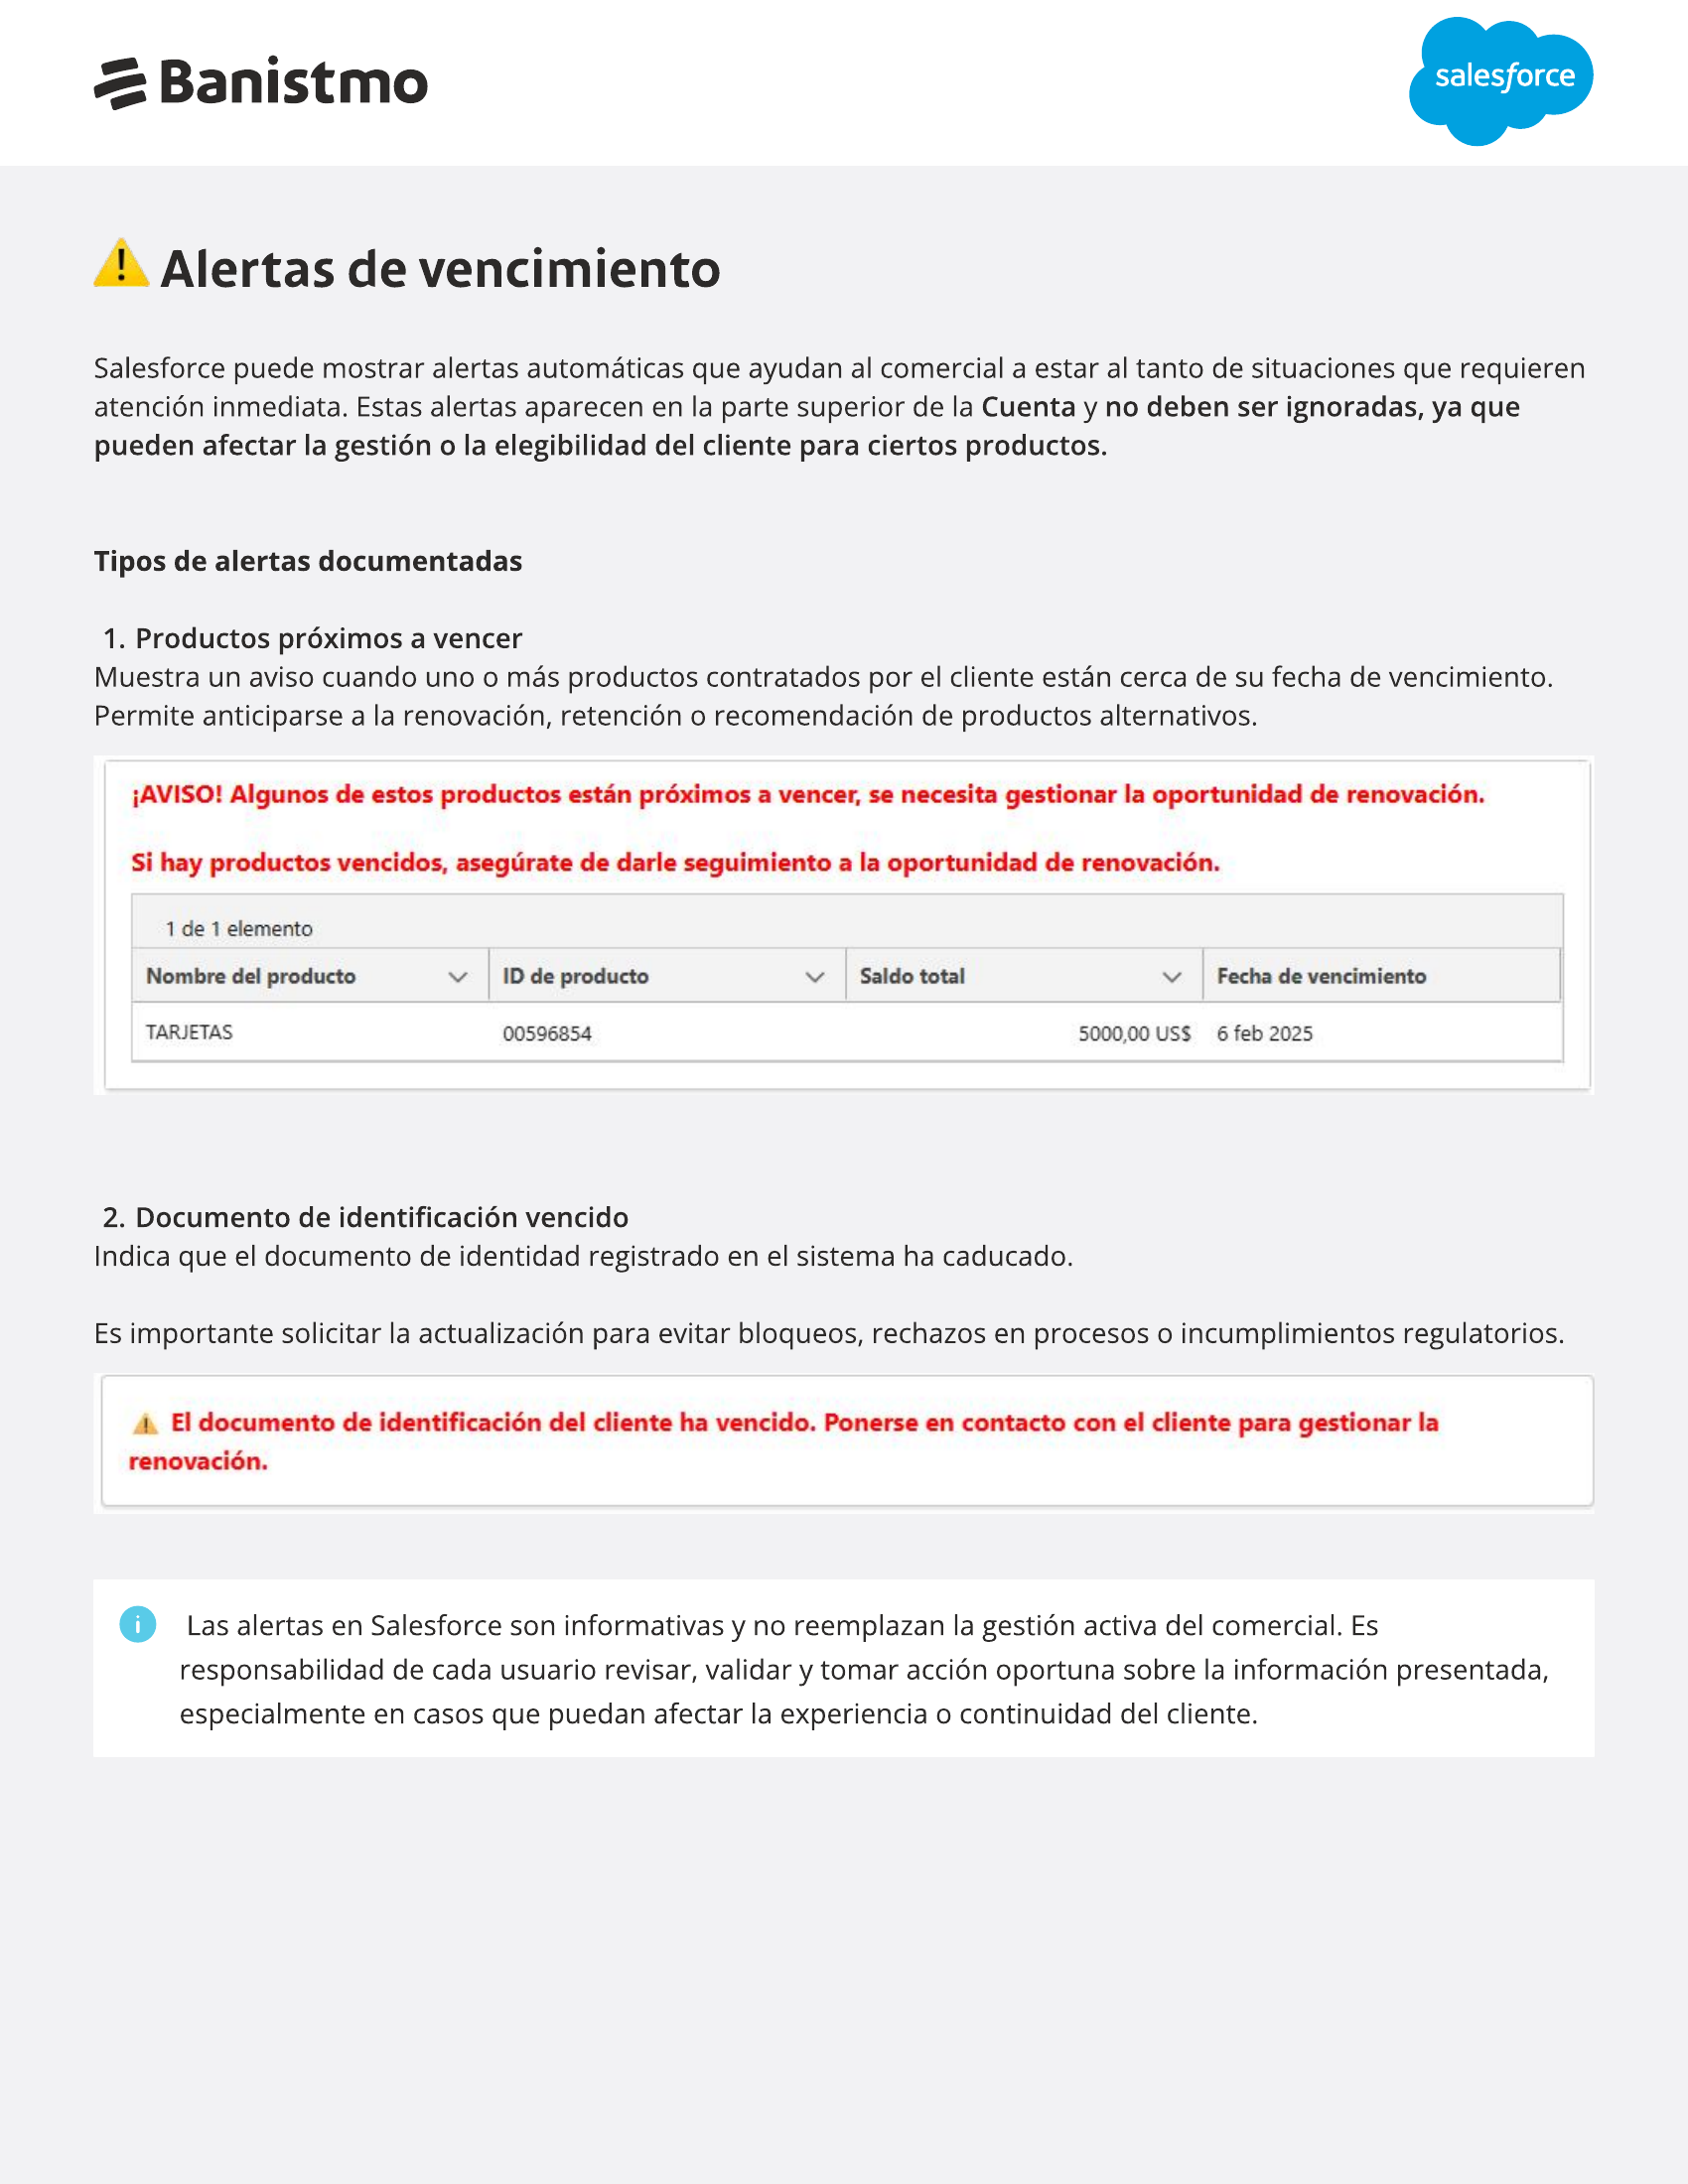
Los vencimientos no estaban en el flujo diario del comercial
Los comerciales se enteraban de vencimientos de forma reactiva — tarde o por reportes externos. Oportunidades de renovación perdidas.

Pantalla evaluada — alertas de vencimiento

Pantalla evaluada — Vista 360 de Cuenta
Glosario bancario — extracto de la guía
El anexo que resolvió el Hallazgo 02: los términos de Salesforce traducidos al lenguaje real del negocio bancario de Banistmo.
La guía — artefacto de adopción
66
páginas de guía de uso y estándares
7
roles con flujos y permisos documentados
9
flujos comerciales estandarizados
8
sesiones de co-diseño y validación
La guía documenta 8 perfiles de acceso en total: los 7 roles comerciales con flujo propio, más un perfil adicional de consulta (Reportería) que se sumó para dar visibilidad ejecutiva sin permisos de edición.
Resultados — impacto medible
−61%
reducción en tiempo de registro de gestiones
+48pp
incremento en datos completos del pipeline
0
herramientas en paralelo al cierre del proyecto
La guía fue el entregable visible. El trabajo invisible fue convencer a 7 perfiles distintos de que había una forma mejor — y que esa forma los beneficiaba a ellos, no solo al negocio.
Más proyectos
Interaction Design · Prototipado · Entrega a desarrollo · 2022
Diseño end-to-end del flujo de conexión de APIs externas a una plataforma de chatbots. Desde investigación profunda con ingenieros hasta testing con usuarios técnicos y documentación de entrega para el equipo de desarrollo.

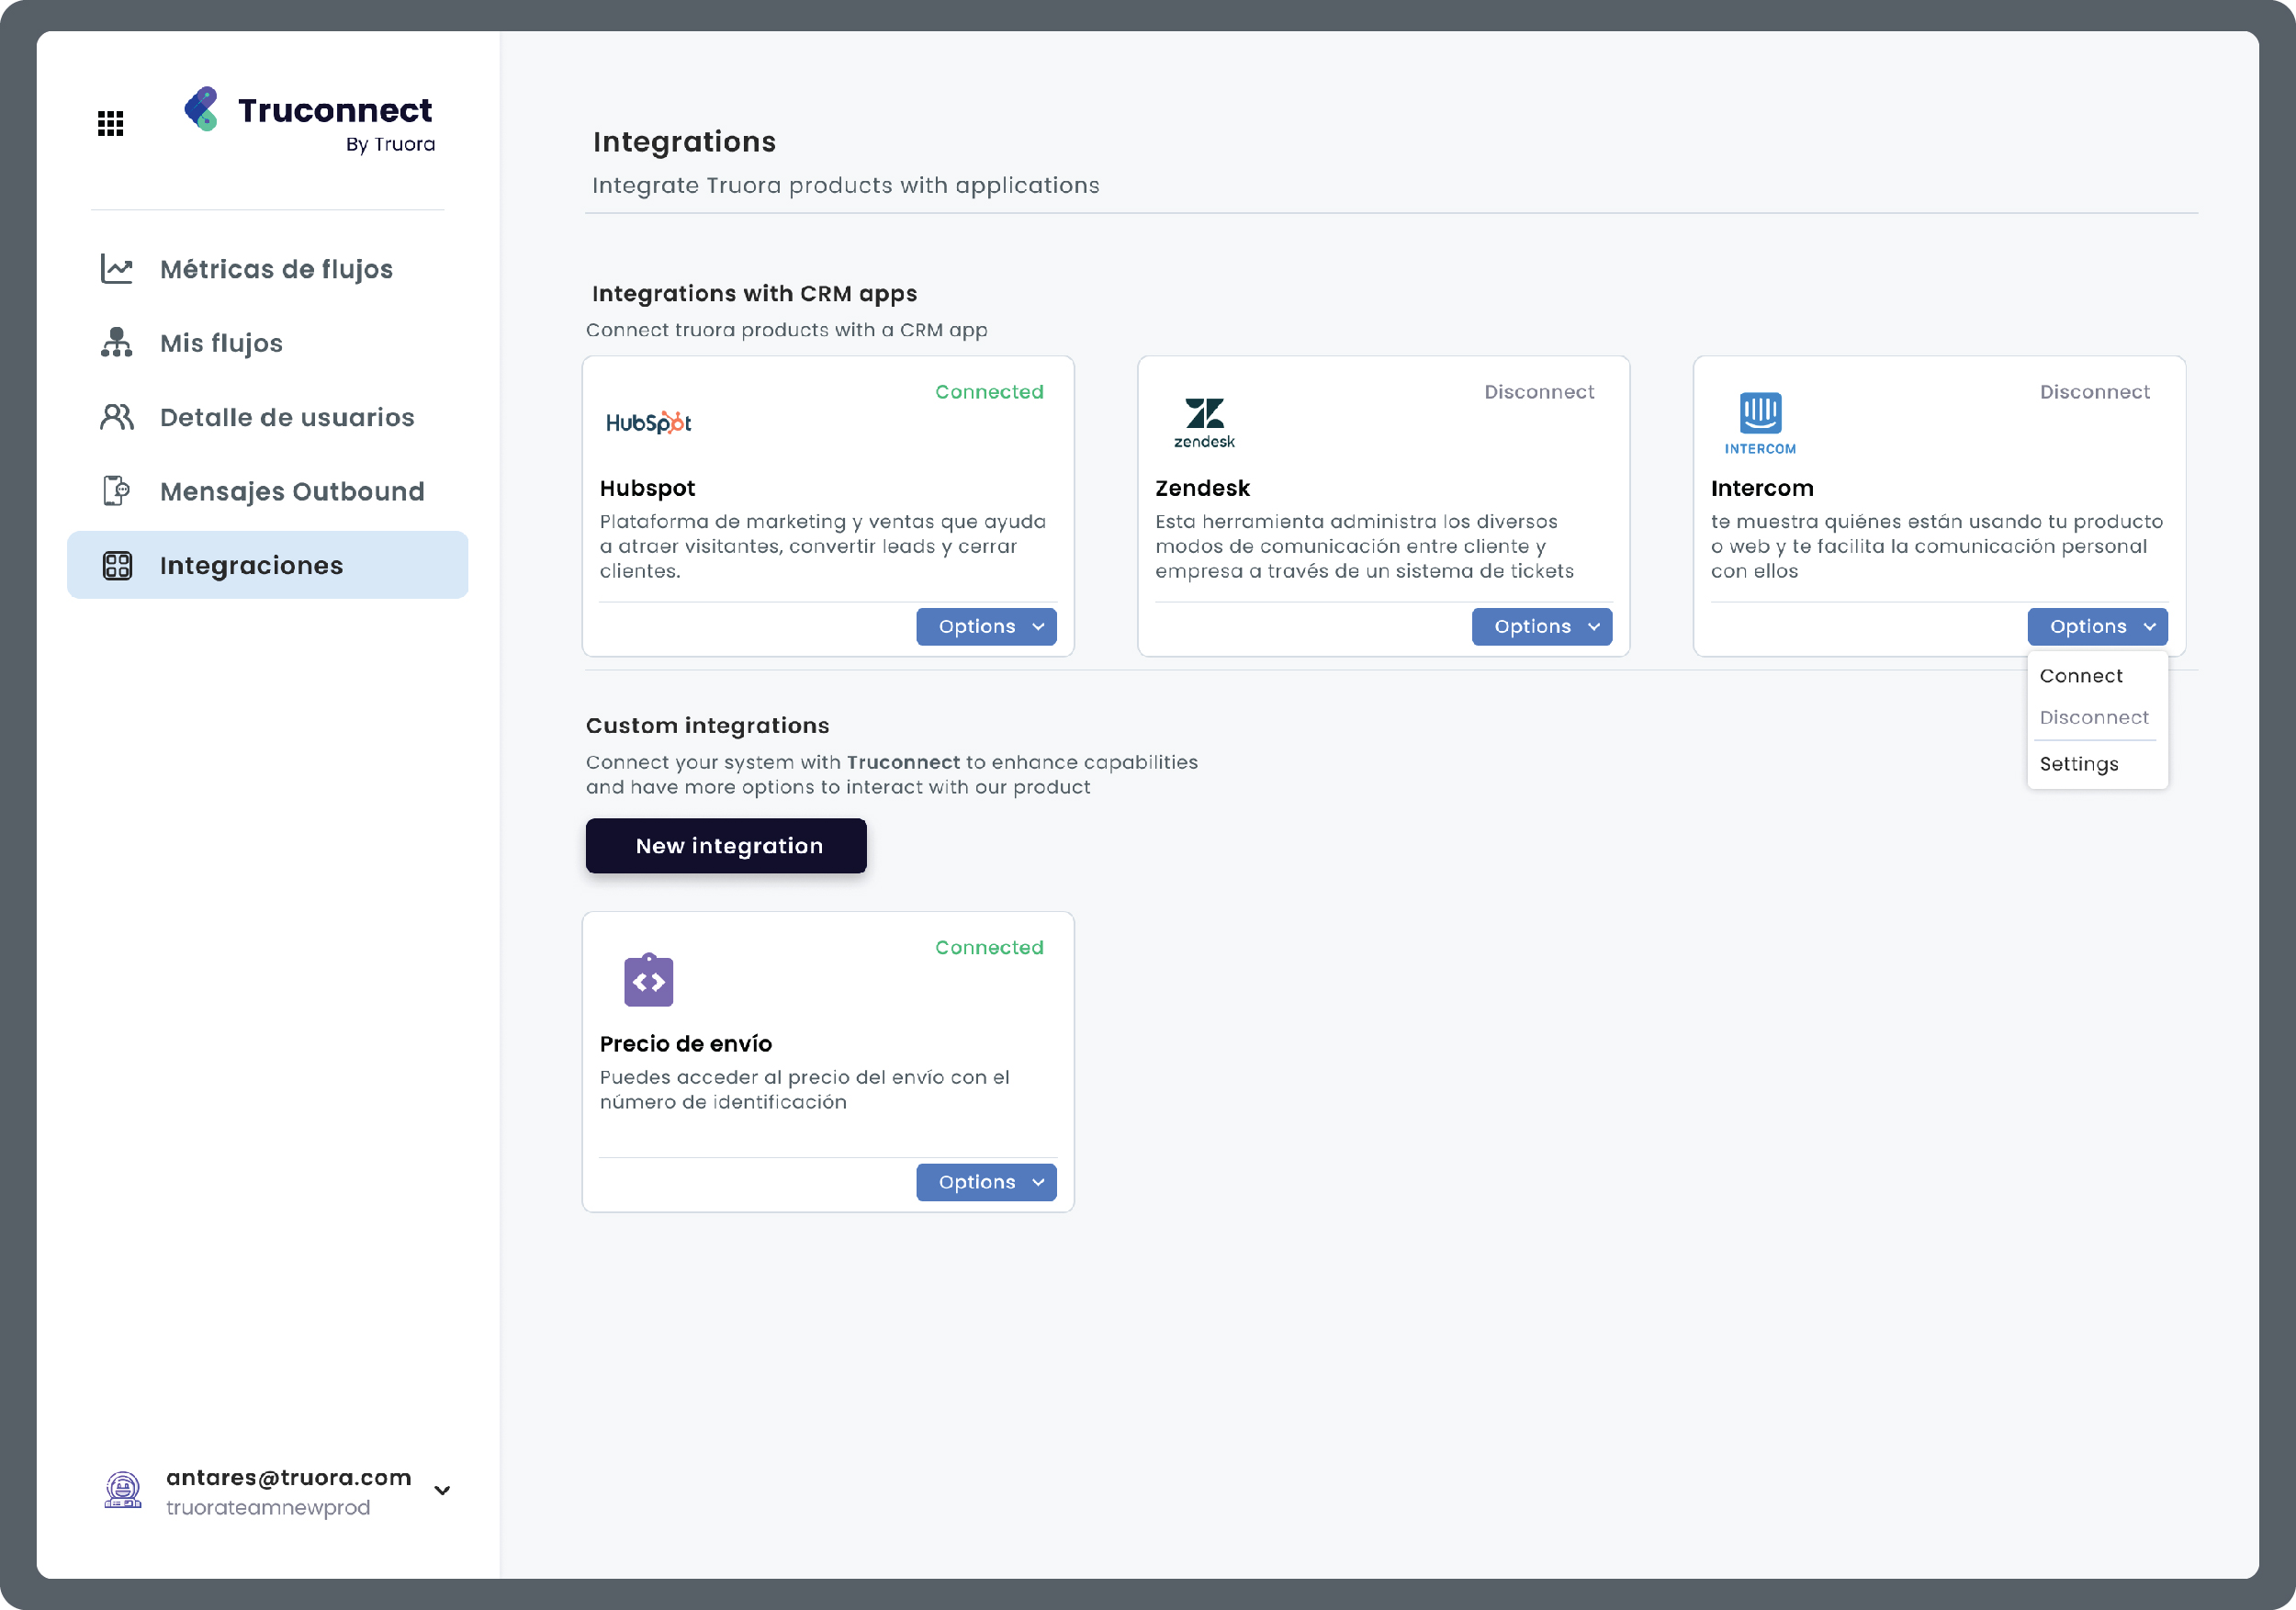
Truconnect — pantalla de Integraciones, punto de entrada al flujo de conexión de APIs externas
Contexto del producto
Truconnect es la plataforma de Truora para crear chatbots sin código. Para que los chatbots accedieran a información de sistemas externos — bases de datos de clientes, CRMs, plataformas de e-commerce — los usuarios necesitaban conectar APIs externas. El proceso requería entender conceptos como autenticación, HTTP requests y manejo de credenciales.
El producto ya existía y funcionaba, pero el flujo de configuración de integraciones nunca había sido diseñado — lo que había era documentación técnica. Suficiente para quien sabía exactamente qué buscar, pero confusa para quien llegaba por primera vez. Me asignaron como responsable de diseño con autonomía total para definir la arquitectura y el flujo desde cero.
La decisión más importante que tomé fue no abrir Figma hasta tener claro cómo pensaba el usuario. Cuatro sesiones con seis ingenieros antes de dibujar un solo wireframe. Esas conversaciones me enseñaron que el problema no era falta de información — era falta de estructura mental. Los ingenieros saben qué es una API; lo que no tenían era una forma de relacionar ese conocimiento con los pasos específicos que el producto les pedía.
8
ingenieros evaluados con prototipo Figma
7/8
completaron todas las tareas (87.5%)
131
comentarios en revisión interna con 40 personas
Proceso de diseño — 4 fases
Investigación con ingenieros — 4 sesiones
Antes de cualquier wireframe
Inmersión técnica con 6 ingenieros para entender la terminología real: API, HTTP request, API key, autenticación. El dominio de conocimiento del usuario es parte del modelo mental que hay que respetar en el diseño.
Arquitectura de información y wireframes
Semana 2–3
Diseño del flujo en 4 etapas secuenciales que codificaban la lógica técnica en un paso a paso comprensible para diferentes perfiles de usuario.
Revisión interna — 40 personas, 131 comentarios en Figma
Semana 3–4
Presentación con equipo de producto, desarrollo y diseño. Con el PM, filtramos y priorizamos feedback antes de avanzar a alta fidelidad.
Testing de usabilidad + documentación de entrega
8 sesiones · 11 tareas
8 sesiones con el perfil real de usuario. Los hallazgos guiaron la iteración final. La entrega incluía documentación de interacciones, estados y componentes para implementación fiel.
Arquitectura de la solución — 4 etapas
01
Nombre
Identificación y descripción de la integración
02
Autenticación
Esquema: API key · OAuth v2 · Session Auth
03
Credenciales
Campos y valores para conectar la API real
04
Acciones
Qué puede hacer la integración en el flujo

Las 4 etapas reflejadas en el producto — Name, Authentication, Credentials, Actions
El filtro — 131 comentarios y cómo usarlos
La revisión interna con 40 personas generó 131 comentarios en Figma. En lugar de procesarlos de forma lineal, me senté con el PM a categorizar: qué era una corrección real de experiencia, qué era preferencia personal y qué era conflicto entre perspectivas técnicas. De los 131 comentarios, alrededor de 30 eran accionables para el diseño. Los demás eran valiosos, pero de otro tipo.
Ese ejercicio de filtrado fue tan importante como el diseño en sí. Si hubiera intentado incorporar todo, el flujo habría perdido coherencia. Si hubiera ignorado la revisión, me habría perdido señales reales de problemas de interacción que luego confirmaron los tests con usuarios.
Pruebas de usabilidad
Se realizaron 8 pruebas de usabilidad con ingenieros usando un prototipo en Figma y un script con 11 tareas directas a realizar.
Perfil del usuario
El usuario que va a realizar la integración es alguien que tiene conocimiento sobre desarrollo, ya sea que forma parte de un equipo técnico que está trabajando en la integración con la empresa, o un Product Manager con los conocimientos para realizar una solicitud API de su producto, tiene algún antecedente sobre el proyecto y tiene conocimiento de la plataforma donde se crean conversaciones (Chatbot).
Factores evaluados en las pruebas
Hallazgos de usabilidad y decisiones de diseño
Problema 01 · Crítico · 4/8 usuarios
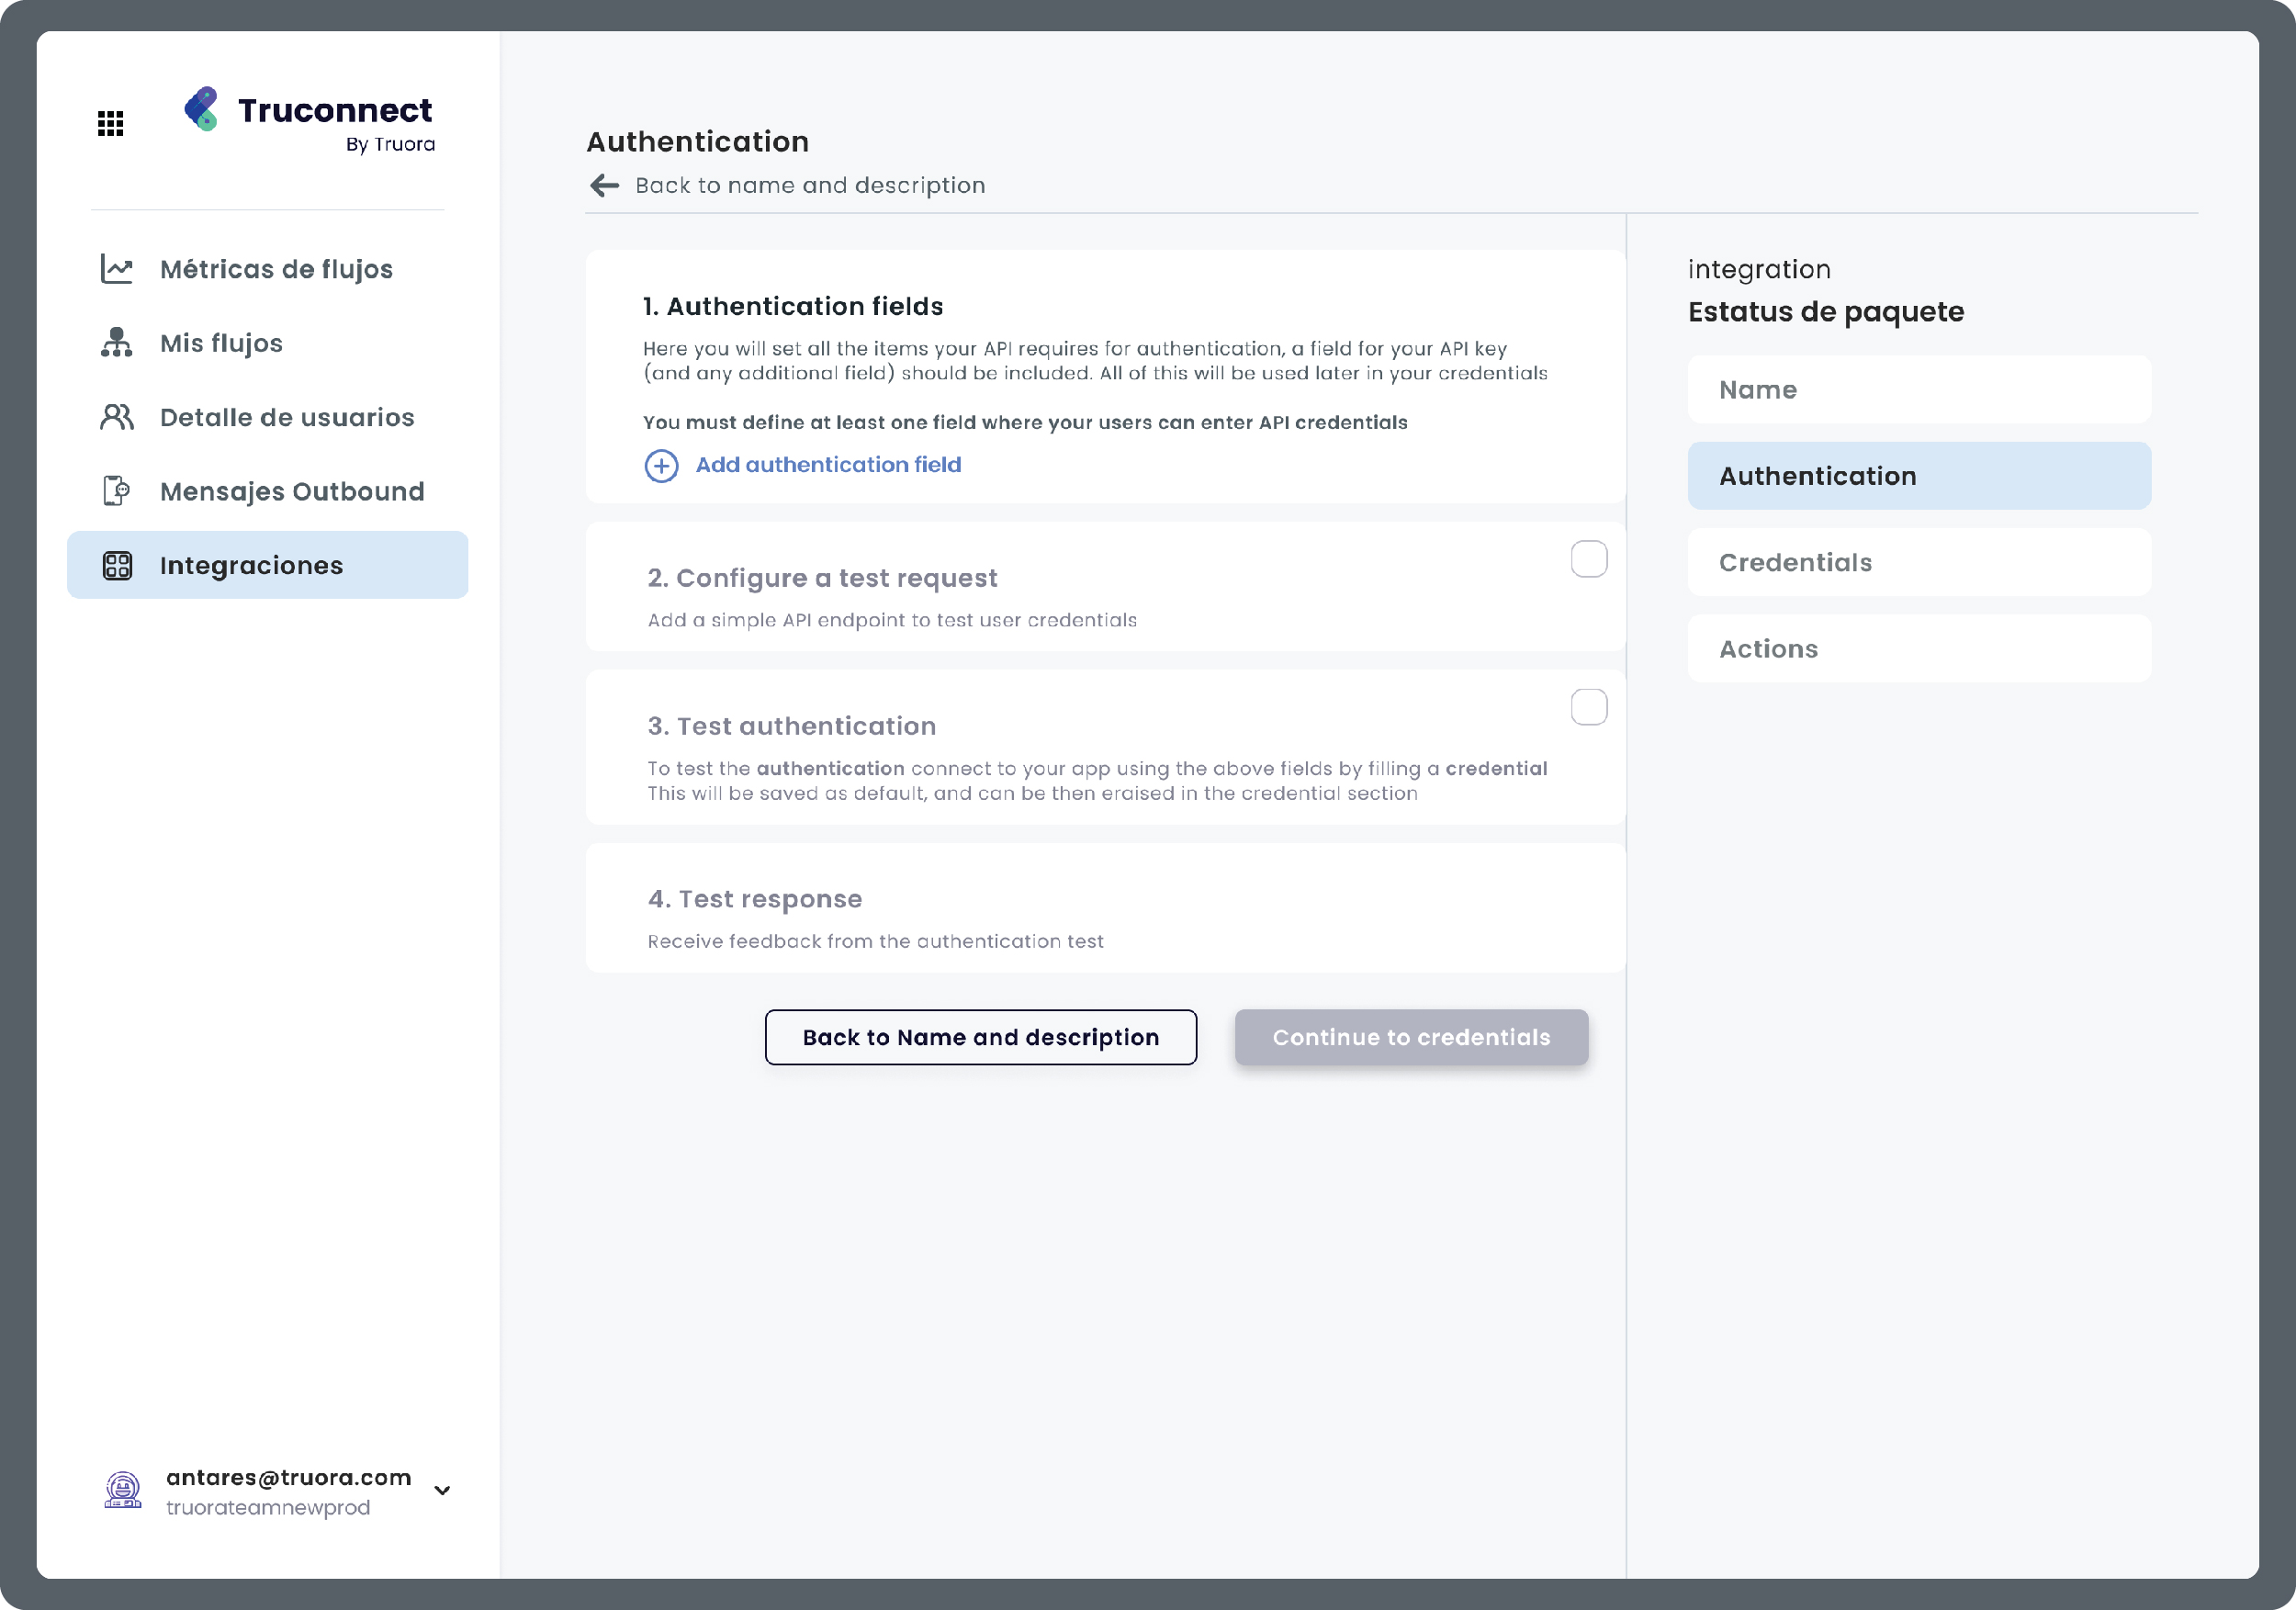
Los pasos no se percibían como secuencia progresiva
Los usuarios no entendían el orden ni en qué paso estaban. Intentaban saltarse etapas o repetir pasos ya completados.

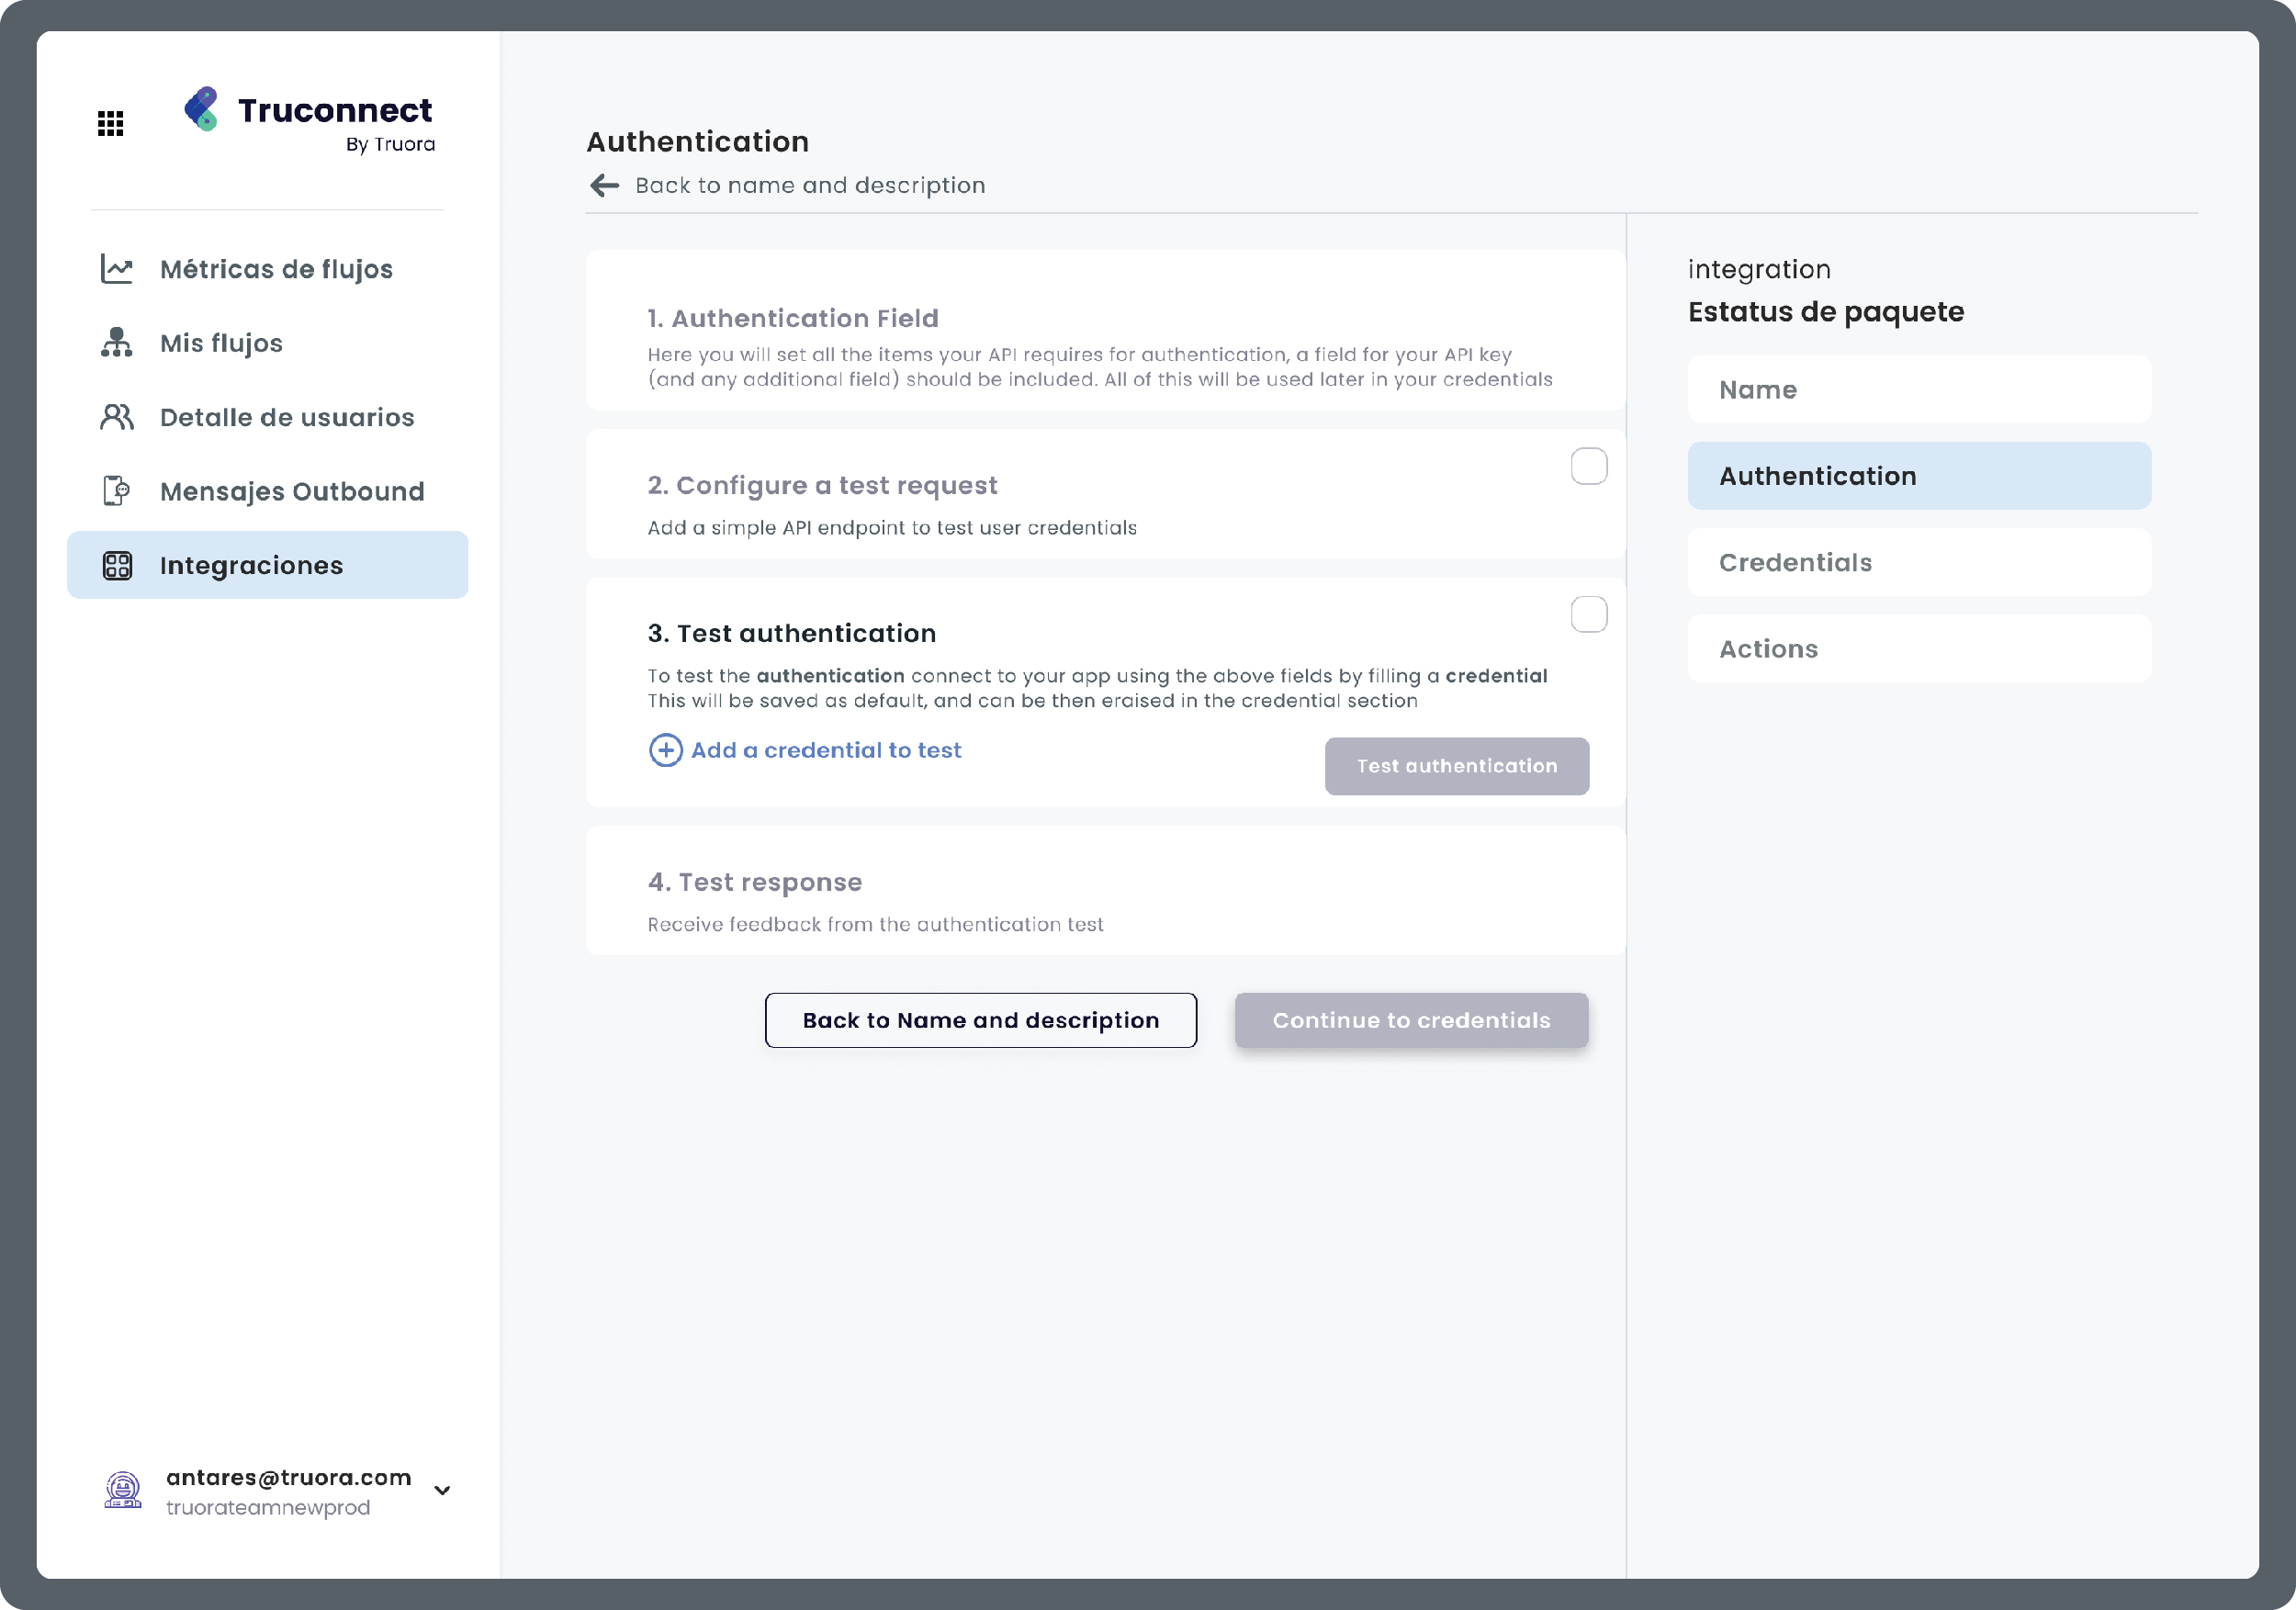
Pantalla evaluada — Authentication, listado de pasos
Problema 02 · Alto · 2/8 usuarios
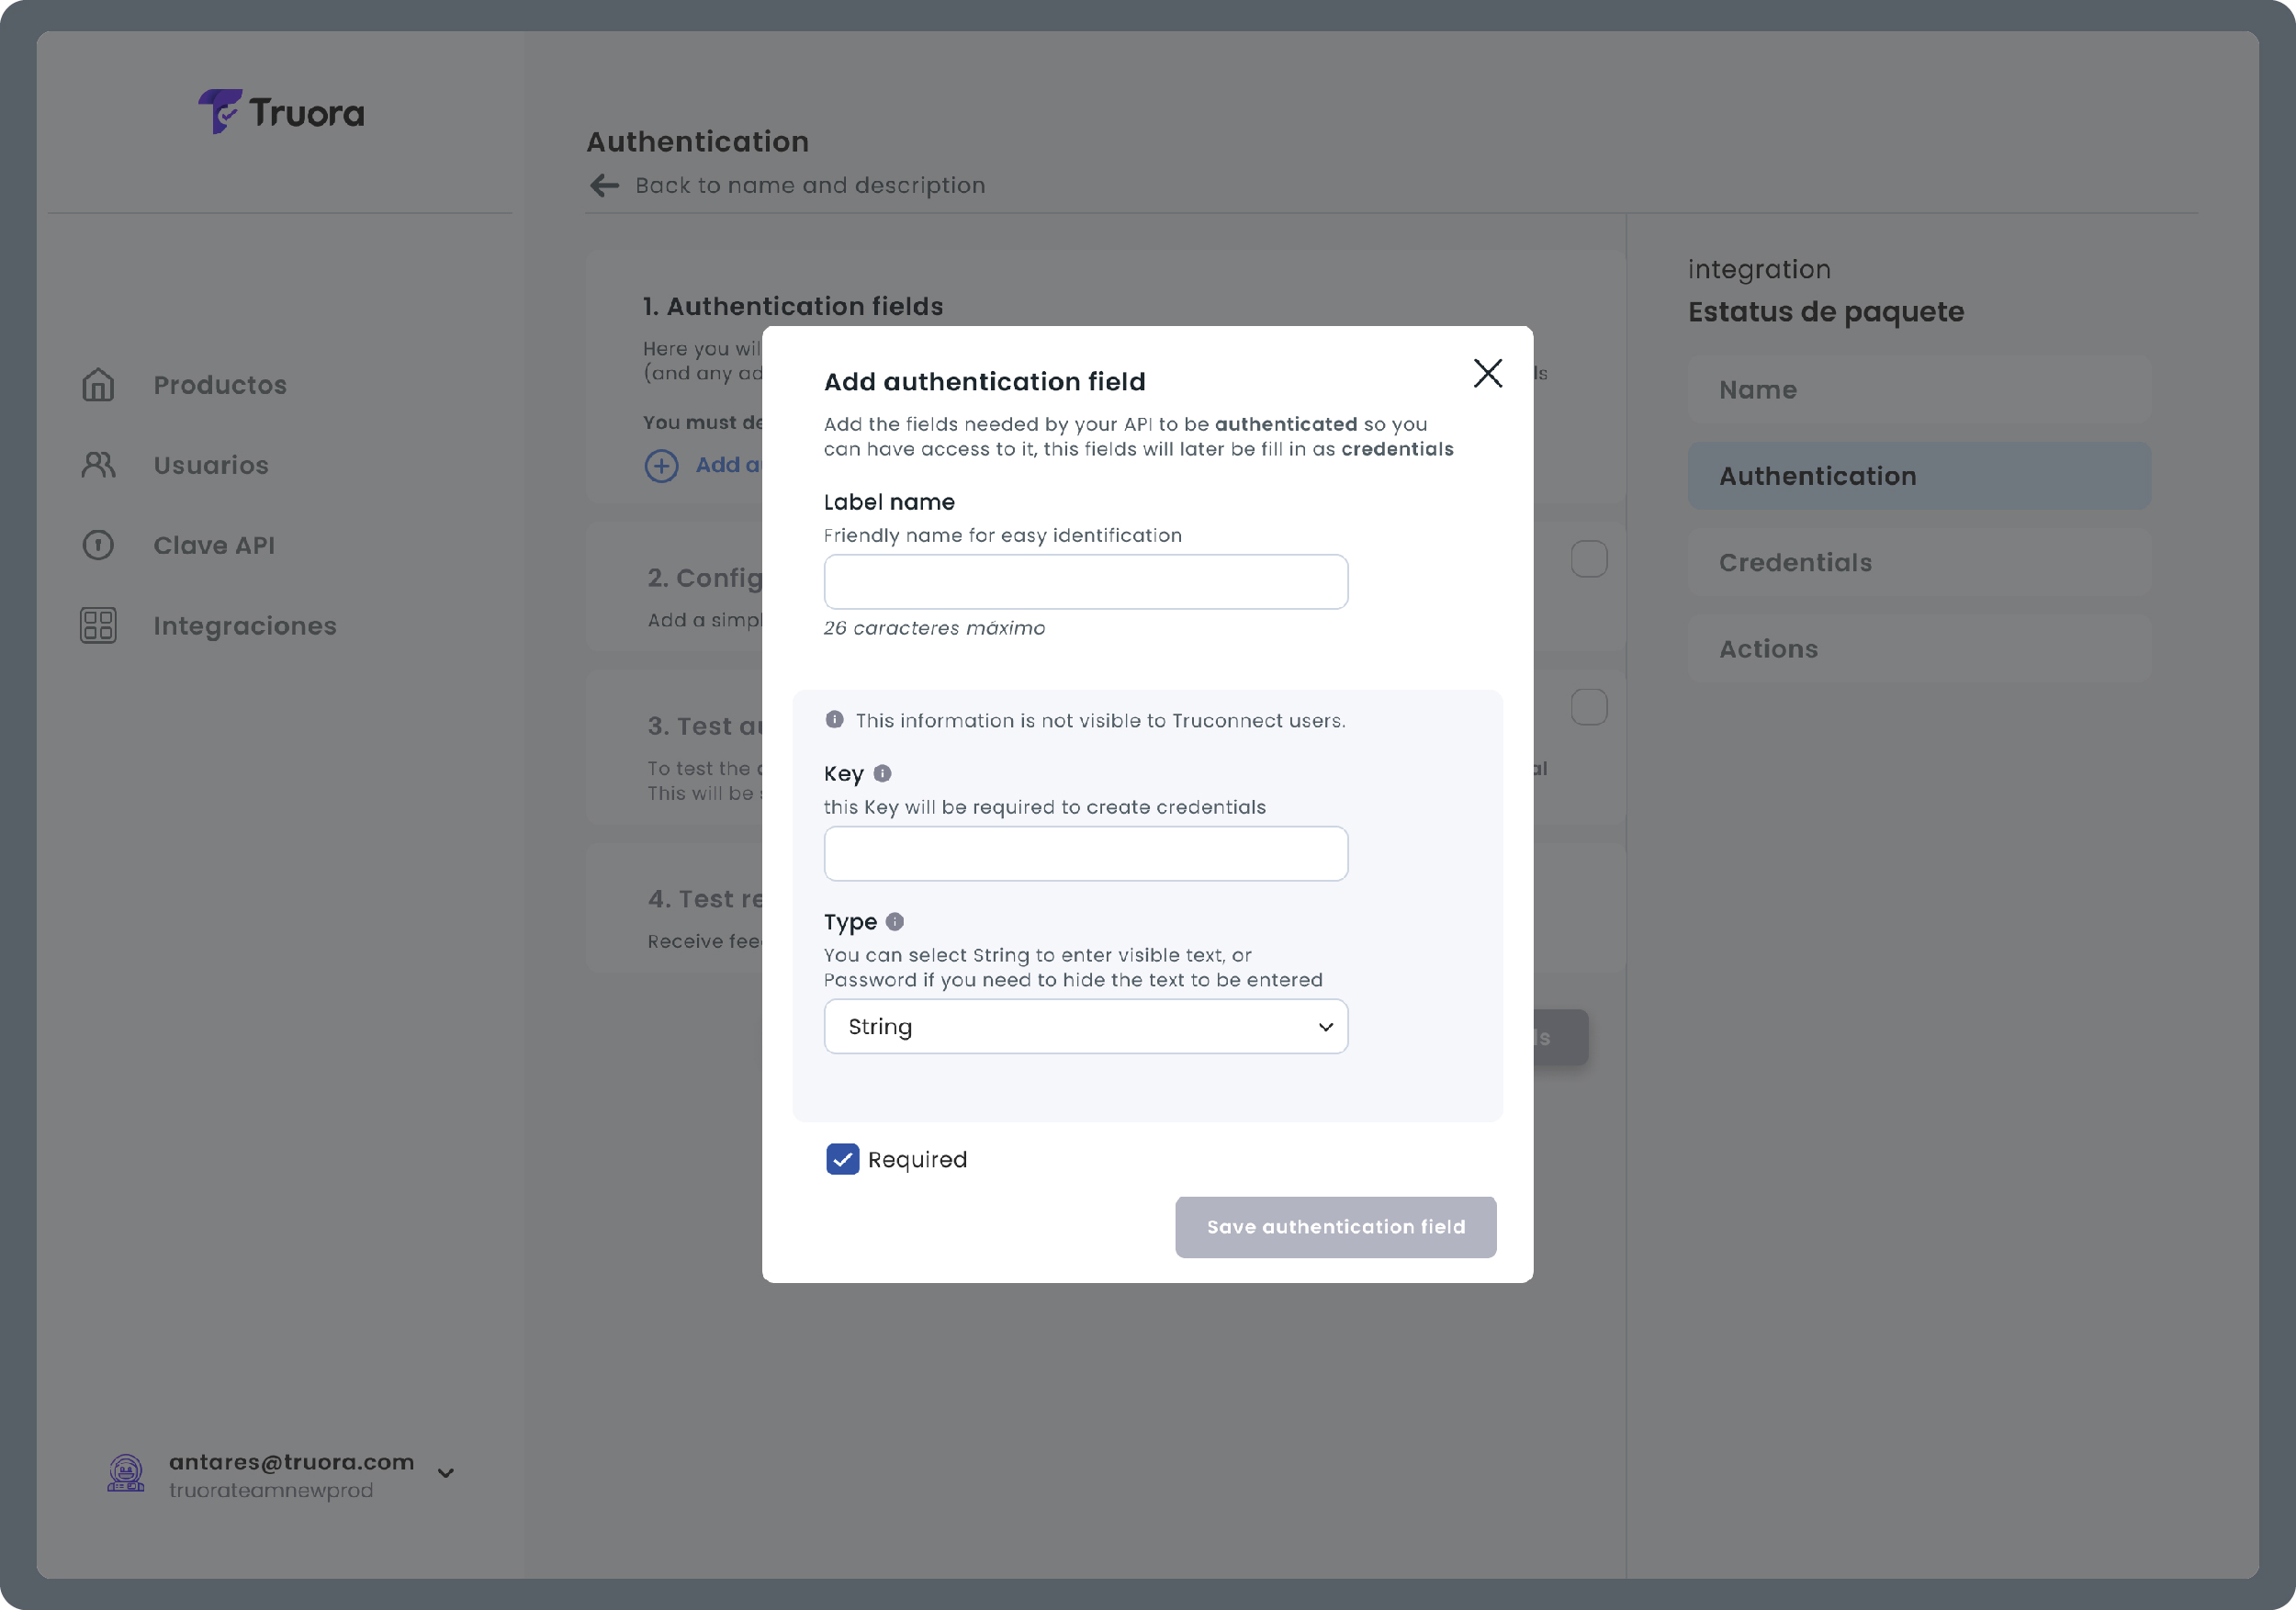
El campo "Label name" era semánticamente vacío
Los usuarios no entendían qué se les pedía ni en qué contexto se usaría ese nombre después en el chatbot.

Pantalla evaluada — modal Add authentication field
Problema 03 · Alto · 2/8 usuarios
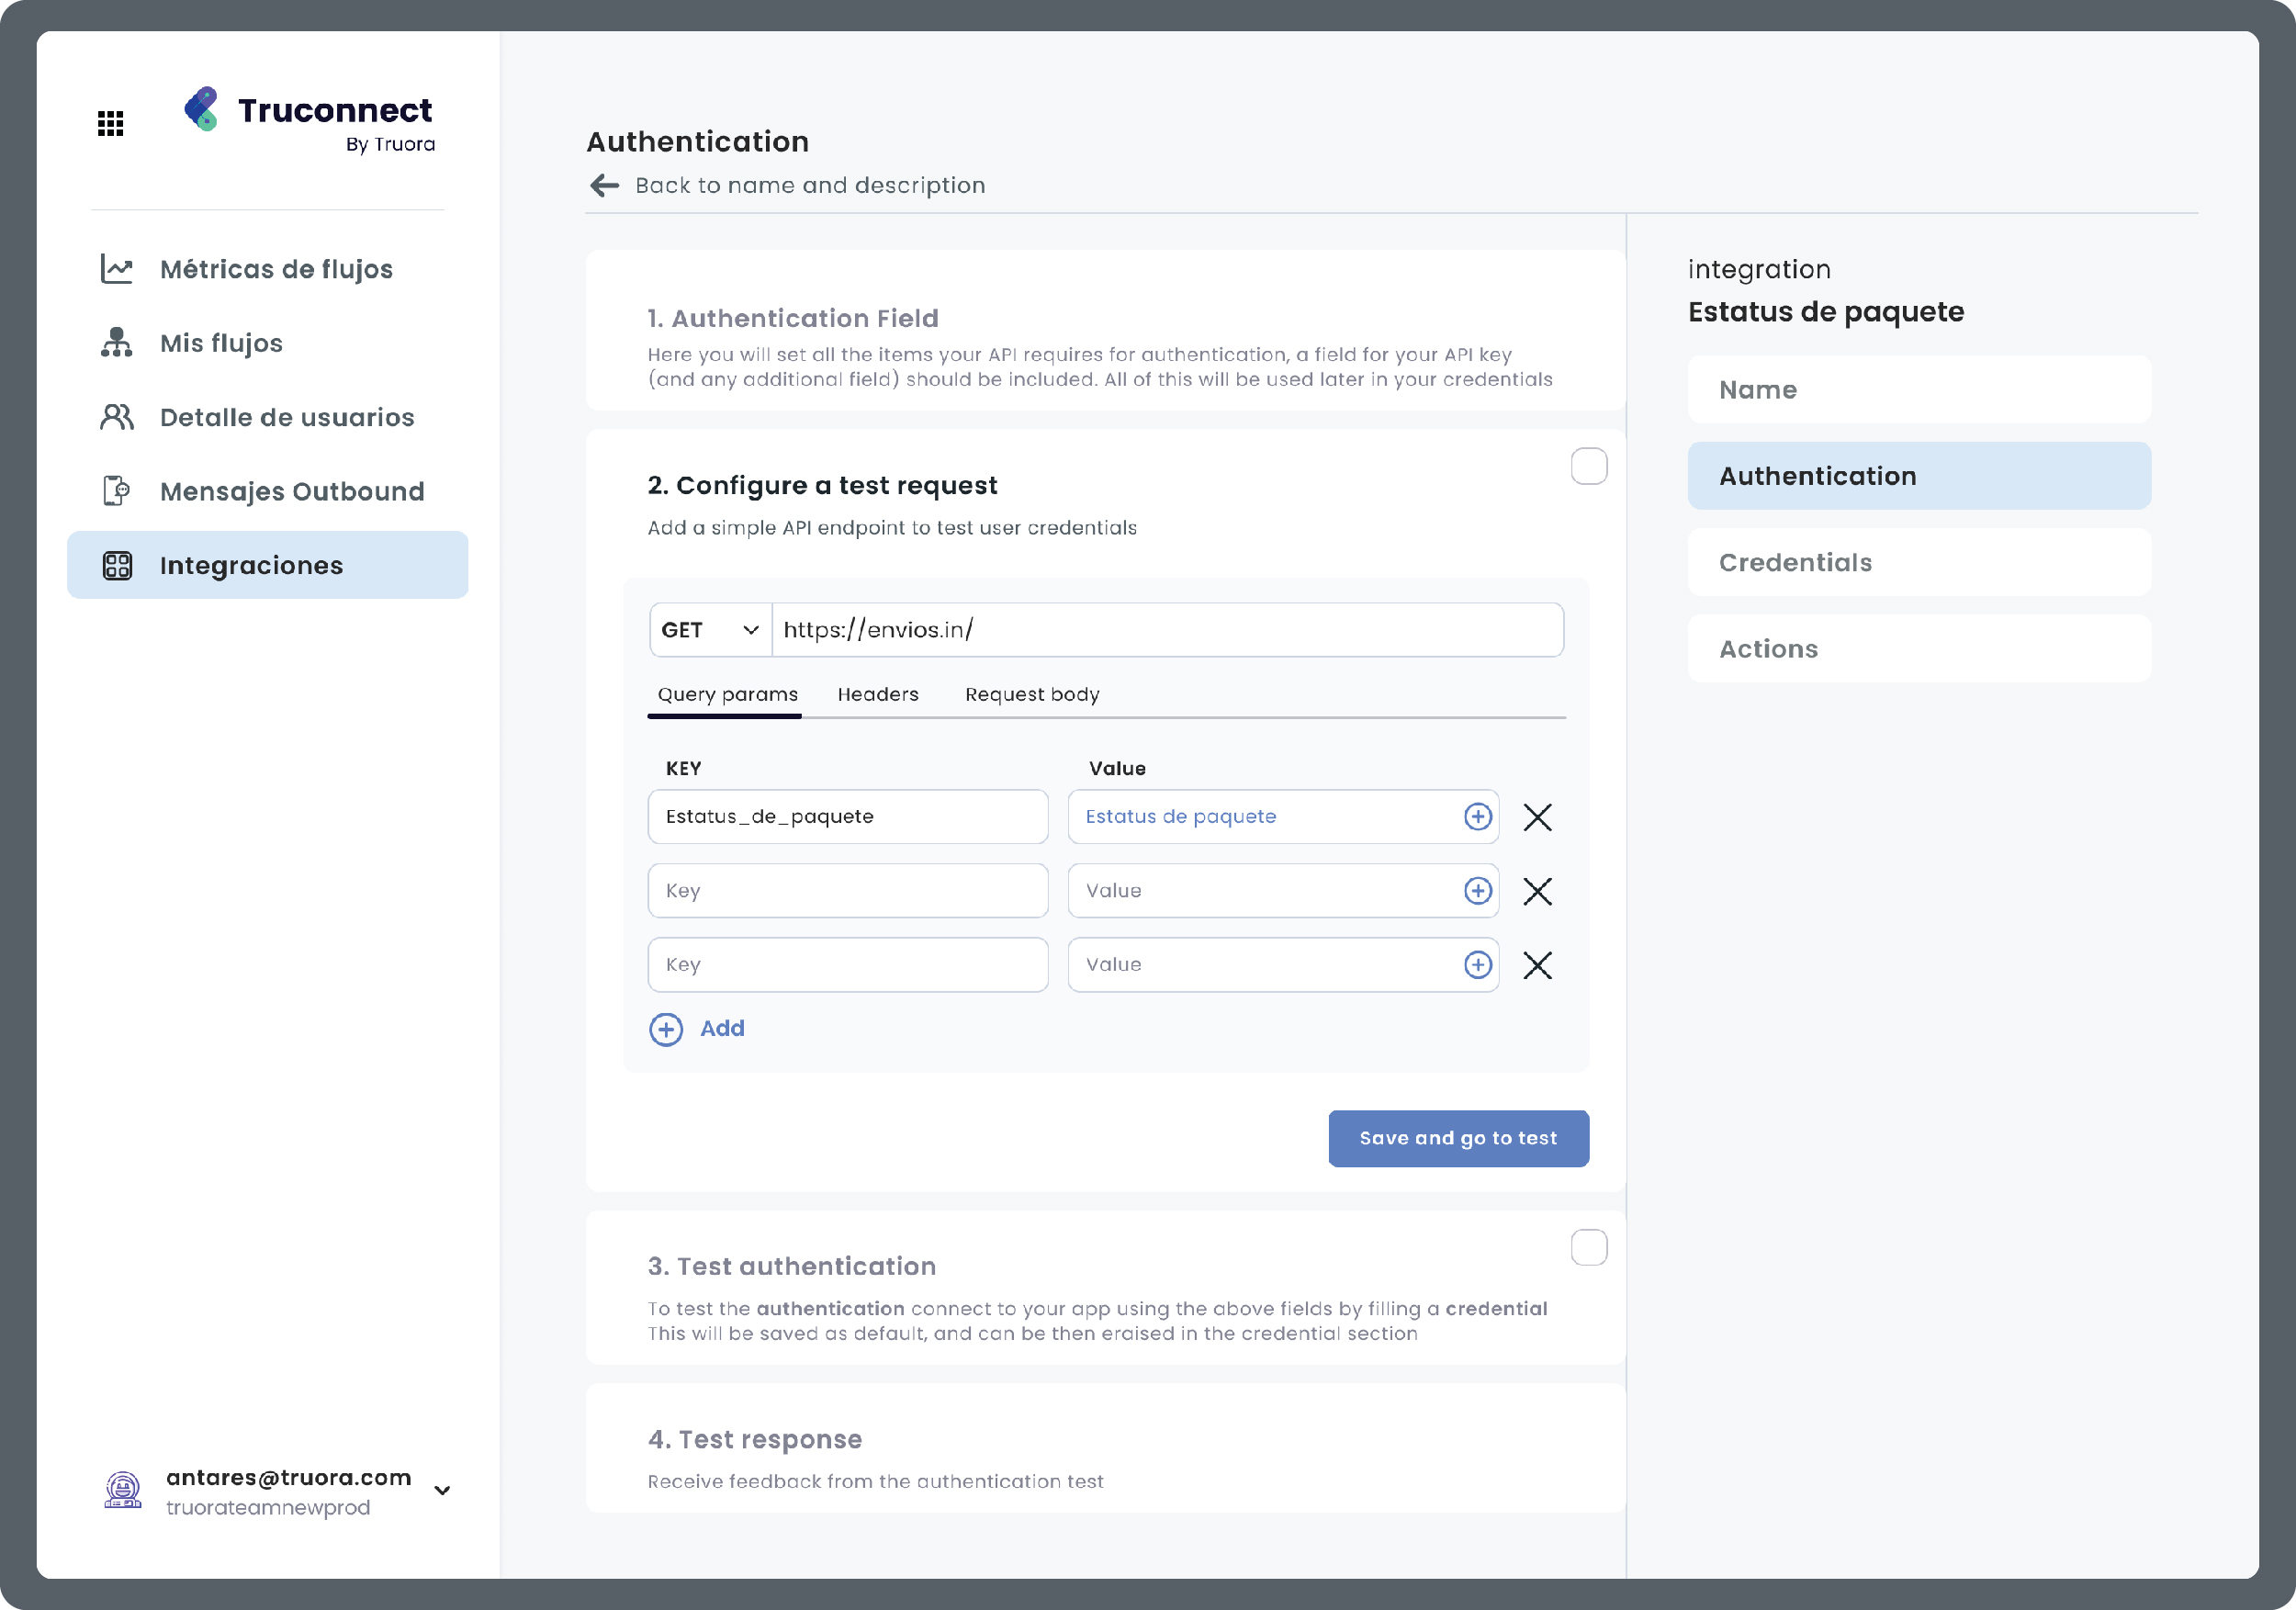
El botón de acción no comunicaba qué seguía
"Save and go" no indicaba si el sistema iba a ejecutar algo inmediatamente. Generaba incertidumbre sobre el resultado del clic.

Pantalla evaluada — Configure a test request
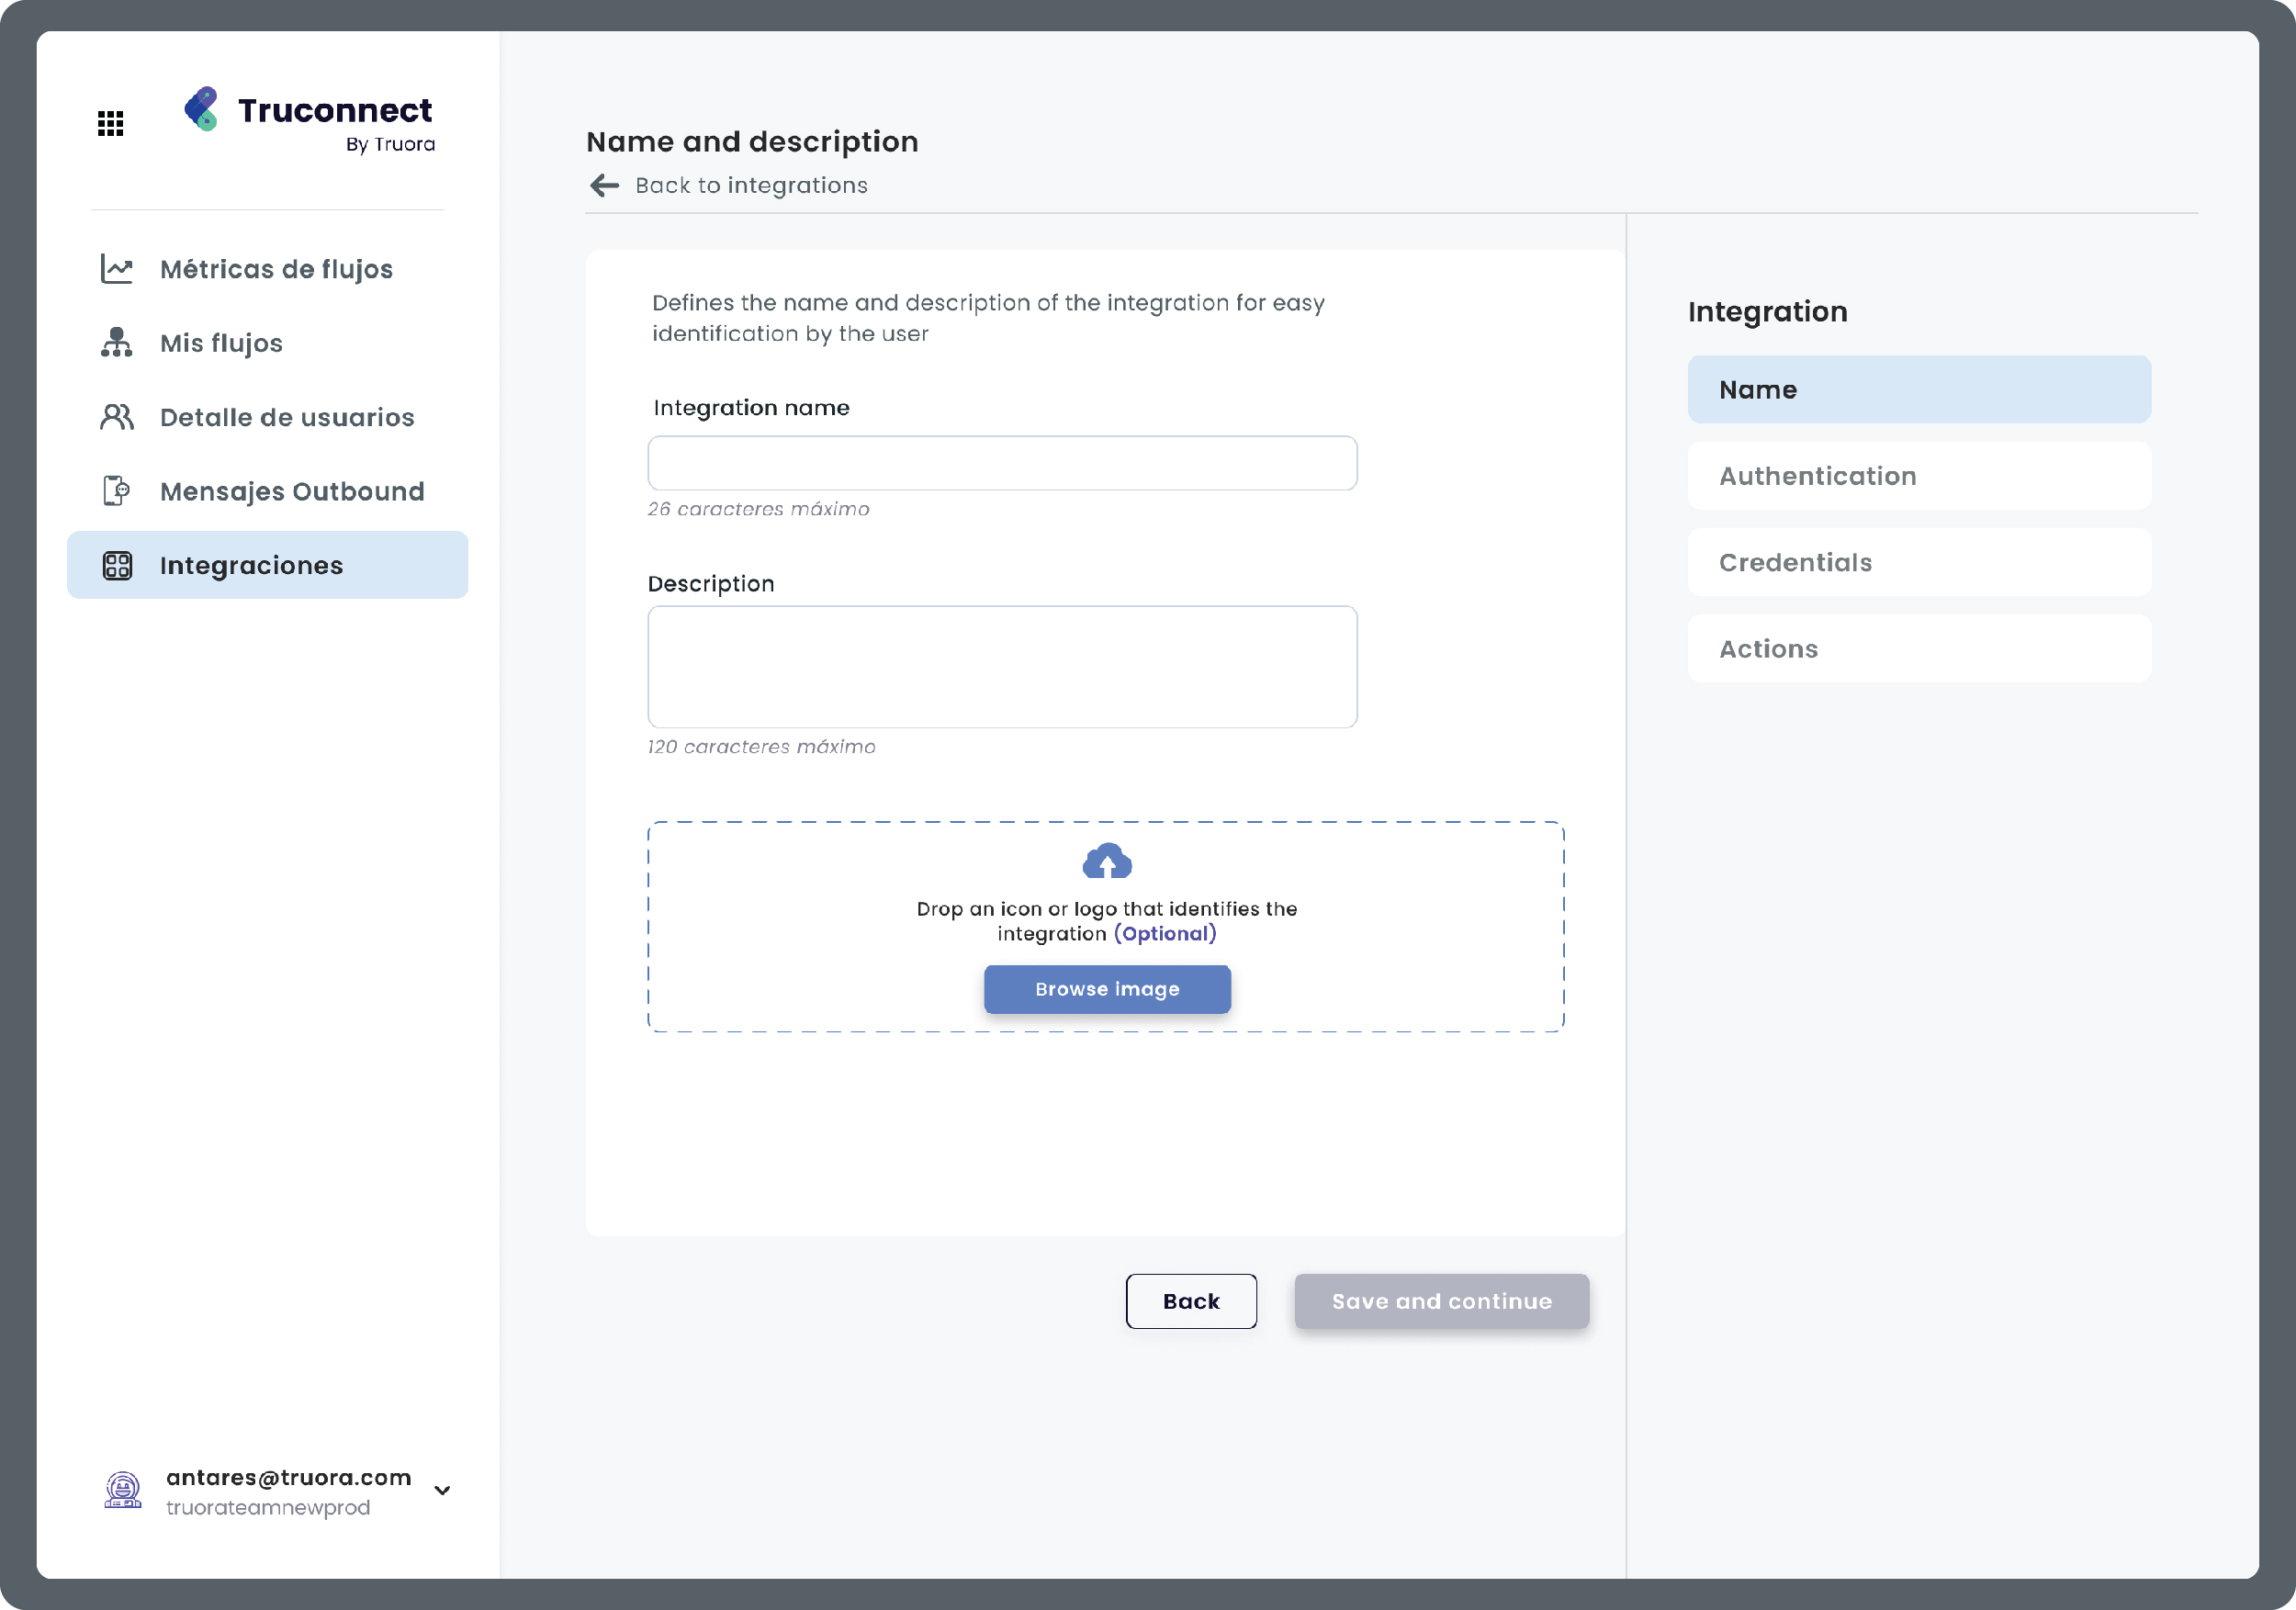
Problema 04 · Medio · 2/8 usuarios
Los campos opcionales no se diferenciaban visualmente
Los usuarios trataban todos los campos como obligatorios, generando confusión al no saber si debían completarlos.

Pantalla evaluada — Name and description
Flujo completo — demo en video
El flujo final de conexión de una API externa en Truconnect, de principio a fin, con las decisiones de diseño ya integradas.
Resultados — impacto de la entrega
Diseñar para usuarios técnicos requiere más investigación de lo habitual. El dominio de conocimiento del usuario es parte del modelo mental que hay que respetar en cada decisión de interacción.
Más proyectos
Product Led Growth · Optimización de funnel · Diseño basado en datos · 2023
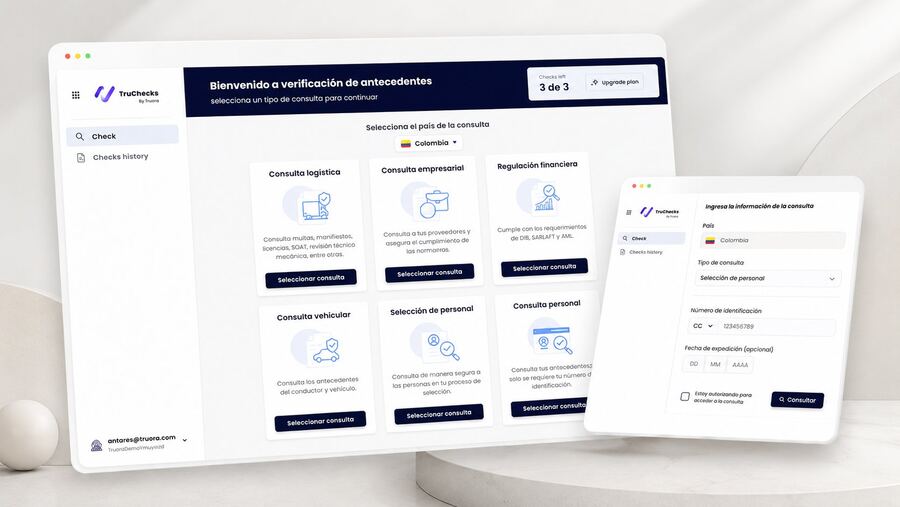
Transformación de un producto de verificación de identidad desde ventas directas a modelo self-service. Investigación cuantitativa, análisis de funnel con Mixpanel y rediseño basado en datos reales de comportamiento de usuarios.
El problema
TruChecks era un producto robusto pero su crecimiento dependía 100% del equipo de ventas. El usuario potencial no podía llegar, probar y entender el valor del producto de forma autónoma — lo que alargaba el ciclo de adopción.
Cuando entré al proyecto, el producto no tenía medición de comportamiento. Sin datos, sin funnel, sin forma de saber dónde y por qué se perdían los usuarios. Lo primero que hice fue construir la infraestructura de medición: Mixpanel para el funnel de activación, Typeform para perfilar al usuario real, Hotjar para observar el comportamiento en pantalla. Solo desde ahí podía diseñar con certeza — no desde suposiciones.
¿Cómo diseñamos un onboarding que haga el trabajo del vendedor — contextualizar, demostrar valor y guiar al usuario — sin intervención humana?
Antes y después — el cambio de modelo
Modelo de ventas directas
Modelo self-service

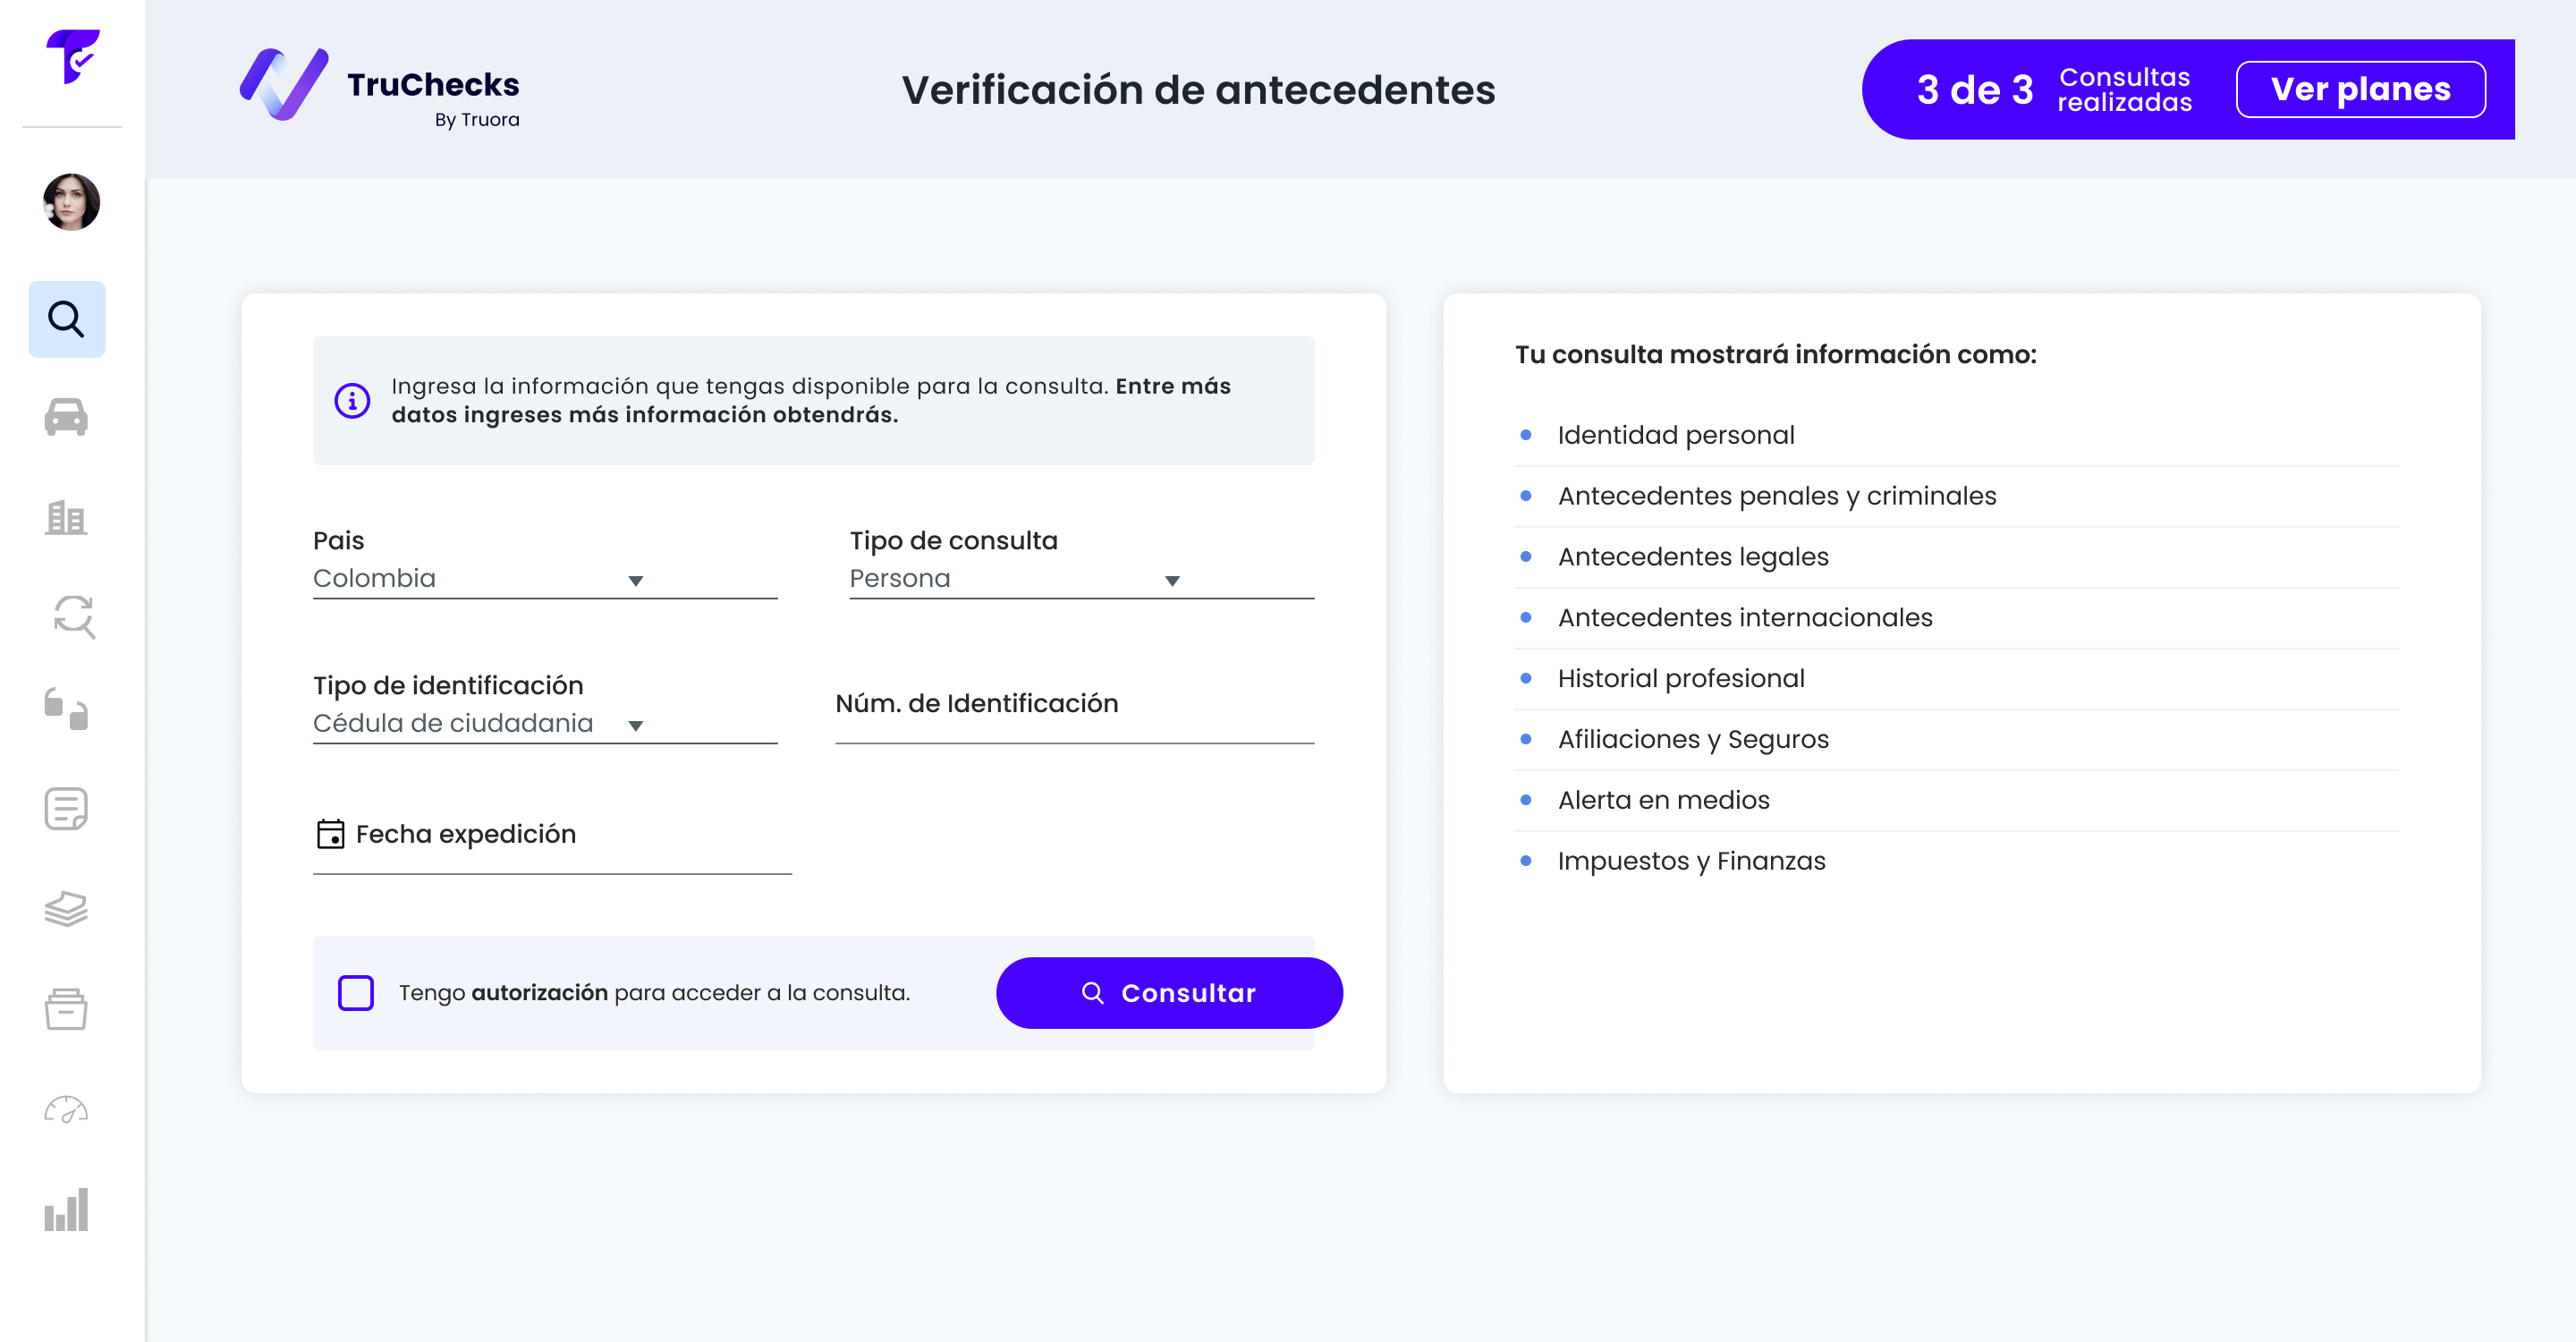
Antes — formulario genérico, sin personalización

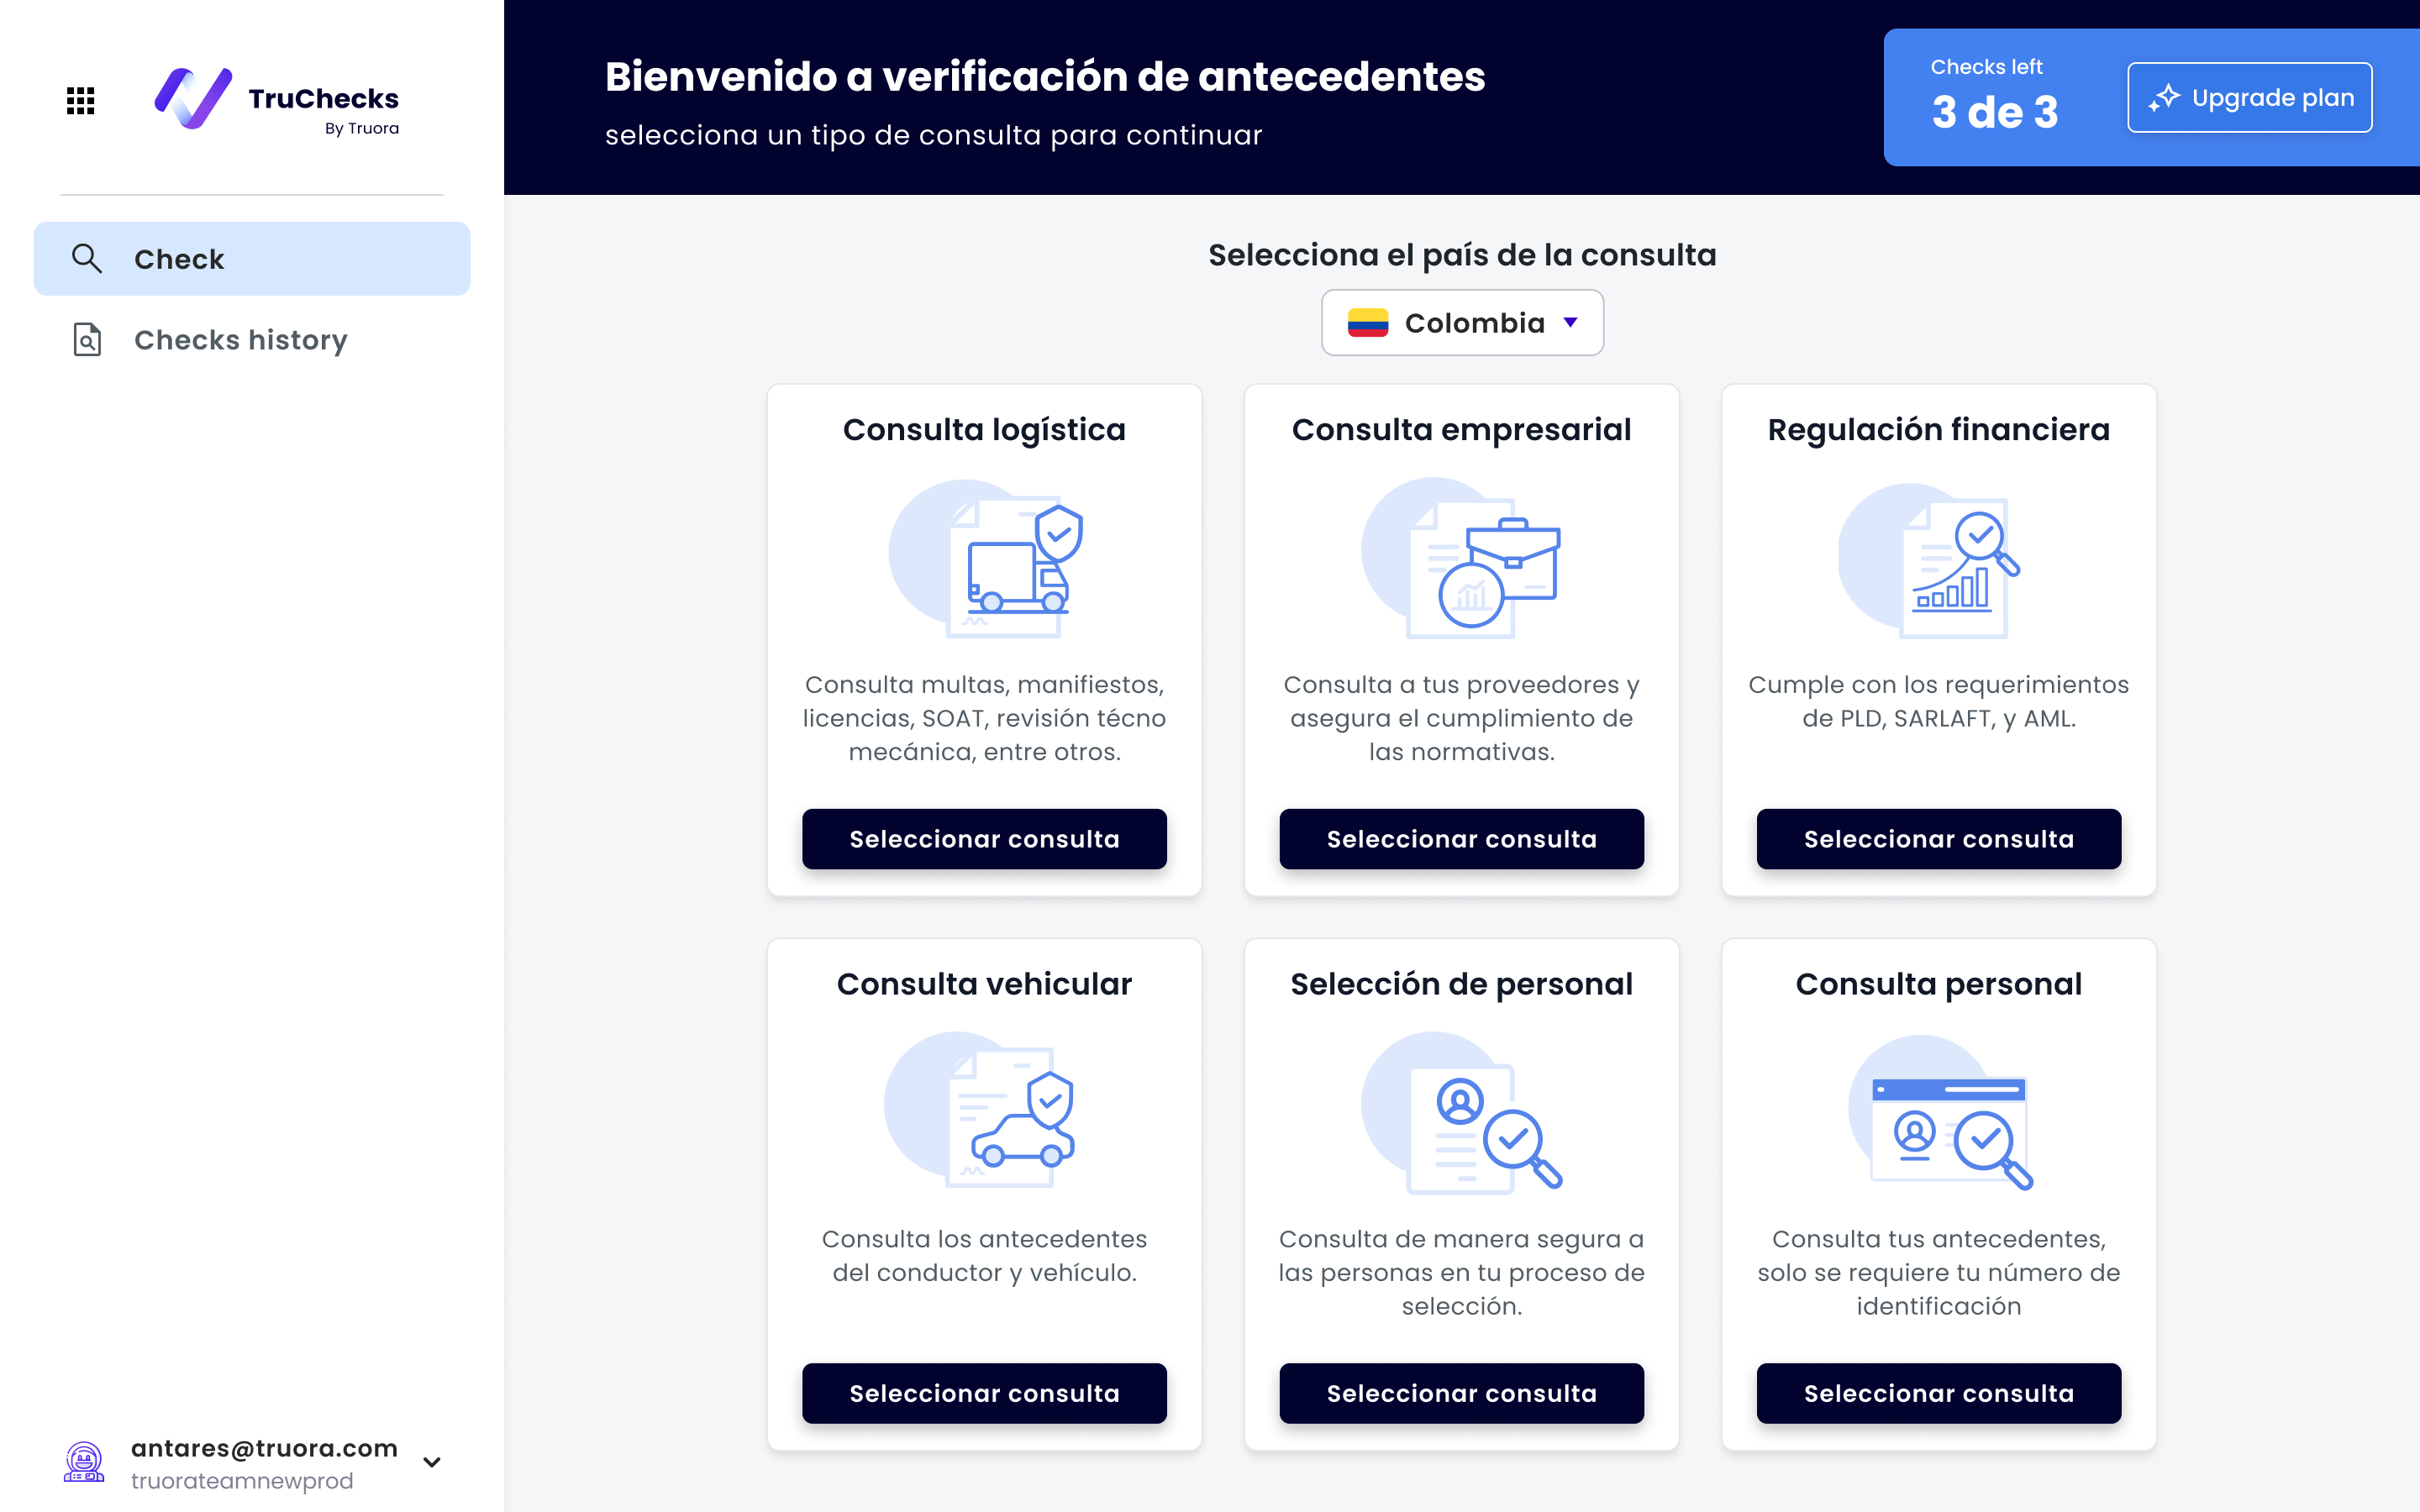
Después — selección de caso de uso primero
Perfil del usuario — encuesta Typeform (65 respuestas)
36.9%
validan candidatos en selección de personal
20%
verifican proveedores o contratistas
32.3%
trabajan en desarrollo de producto
64.6%
estiman 0–50 validaciones por mes
"No tenía claro en qué países se hacen las consultas."
"No me queda claro si con el número de documento es suficiente."
"No le veo relevancia al puntaje. Cuando es 10 no sé qué significa."
"Tengo demasiada información de bases de datos, no encuentro lo relevante."
"No sabía que podía hacer una consulta vehicular."
"Es confuso que me pida nombre, apellido y compañía en consulta de persona."
El giro — el problema no era el producto, era el contexto
Las entrevistas confirmaron algo que el funnel ya insinuaba: el producto no fallaba por falta de valor, sino por falta de contexto. El usuario llegaba, veía una pantalla con decenas de opciones de bases de datos, y no sabía por dónde empezar. La primera consulta — el momento donde debería ocurrir el AHA moment — se convertía en una experiencia de ensayo y error.
El insight que cambió el diseño no vino de un análisis sofisticado. Vino de una respuesta sencilla en una entrevista: "No sabía que podía hacer una consulta vehicular". El usuario no conocía todo lo que el producto podía hacer por él. Si el sistema sabía para qué necesitaba verificar el usuario, podía mostrarle exactamente lo que necesitaba — y filtrar todo lo demás. Eso fue lo que guió el rediseño.
Métricas del tour guiado — Intercom · 45 días
241
usuarios en free trial
51%
iniciaron el tour (123)
36%
finalizaron el tour (87)
70%
completaron de quienes iniciaron
iniciaron el tour
finalizaron el tour
contactaron ventas post primer check
completaron las 3 consultas gratuitas
Análisis de funnel — Mixpanel (154 usuarios)
🔍 Lectura del funnel: La caída más pronunciada ocurre entre el 2do y 3er check (73% → 44%). El usuario ya ve valor pero aún no entiende del todo la plataforma — señal de que el onboarding guiado necesitaba activarse antes.
Mapa de experiencia — de la primera consulta a la suscripción
Mapeo de los tres puntos de contacto del producto — ingresar inputs, analizar resultados y suscribirse — cruzando actividades, nivel de fricción, expectativas del usuario e insights accionables en cada paso.

Desliza para ver el mapa completo — el punto de mayor fricción está en "ver resultado de la consulta" y en el formulario de facturación
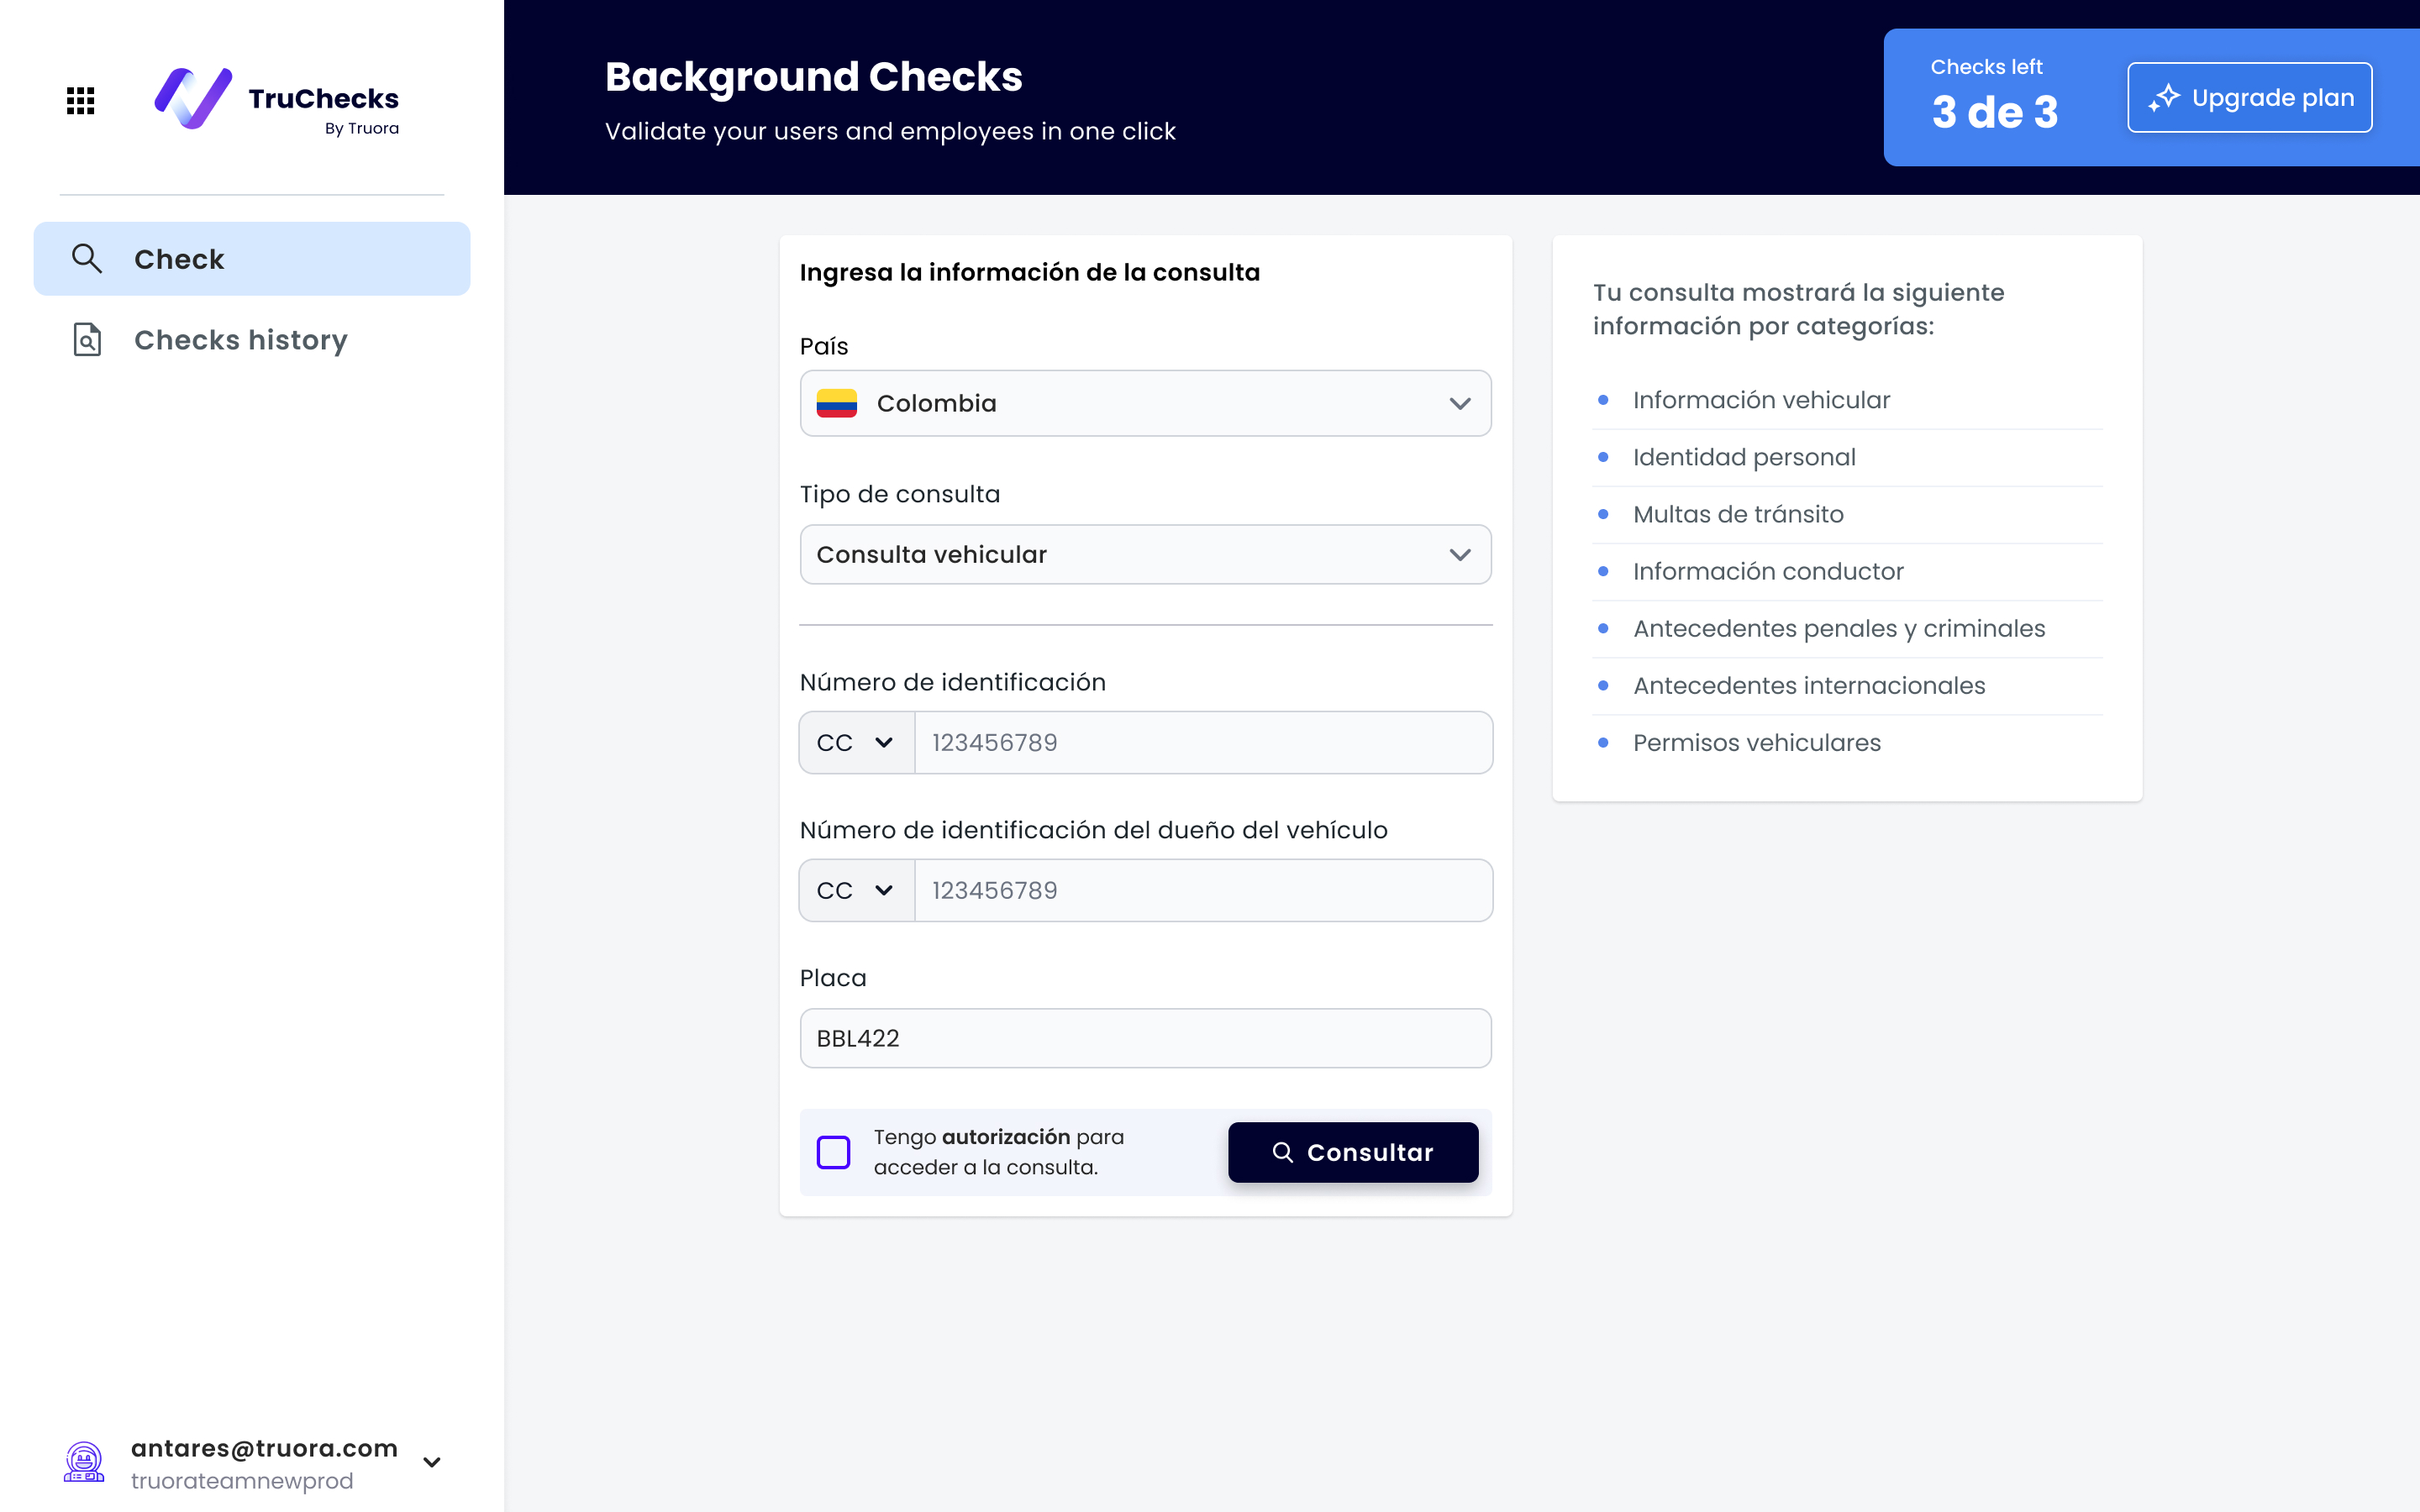
Solución — verificador personalizado por caso de uso
El rediseño reorganizó el punto de entrada: el usuario selecciona su caso de uso primero, y la plataforma pre-configura las fuentes relevantes, reduce el ruido informativo y entrega un resultado accionable para ese contexto.

Ejemplo — Consulta vehicular, con campos y fuentes filtradas a ese caso de uso
Decisiones de diseño basadas en datos
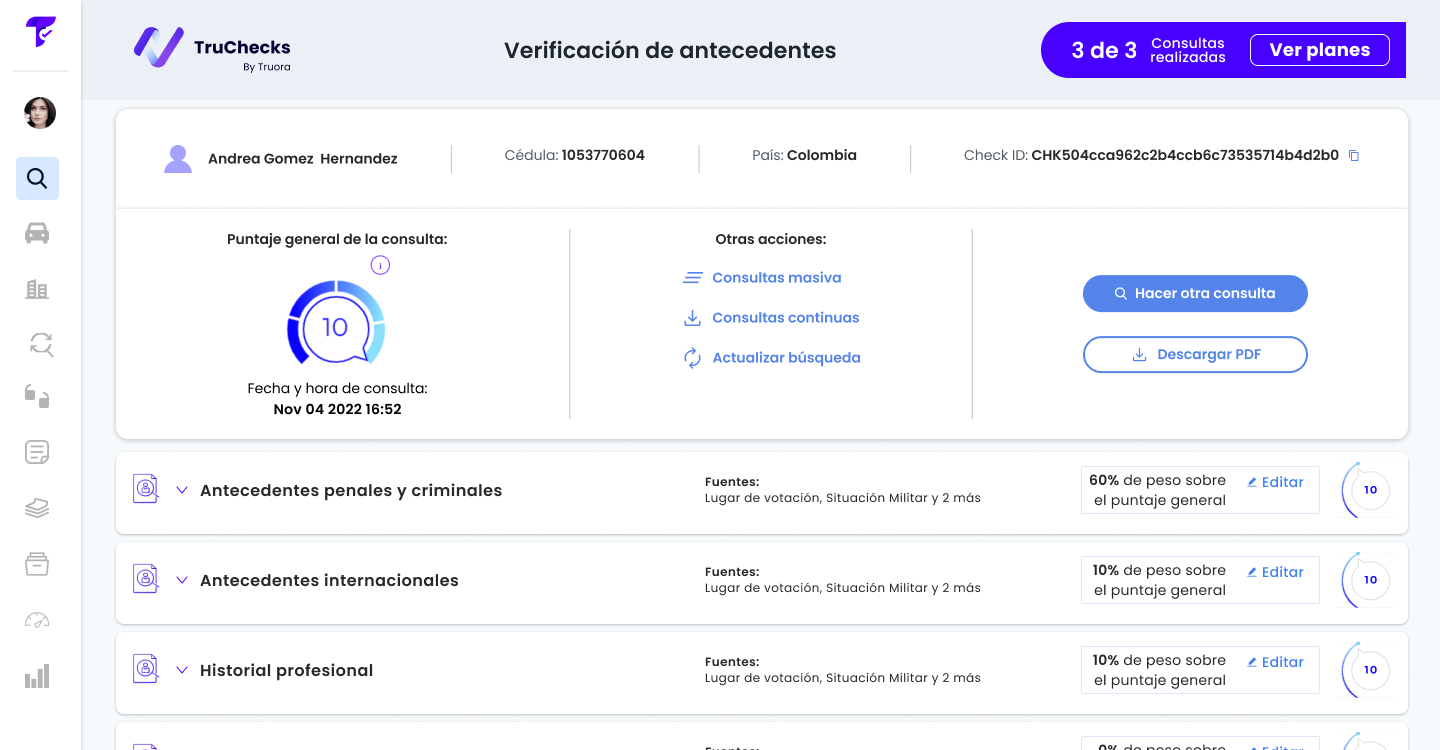
Dato: 90% de free trials con puntaje = 10
La escala 0–10 no generaba decisiones — era ruido visual
En el 90% de los casos el puntaje era 10, pero los usuarios no sabían qué hacer con ese número. El momento de valor no llegaba porque el resultado no era accionable.

Antes — puntaje 0–10 sin contexto

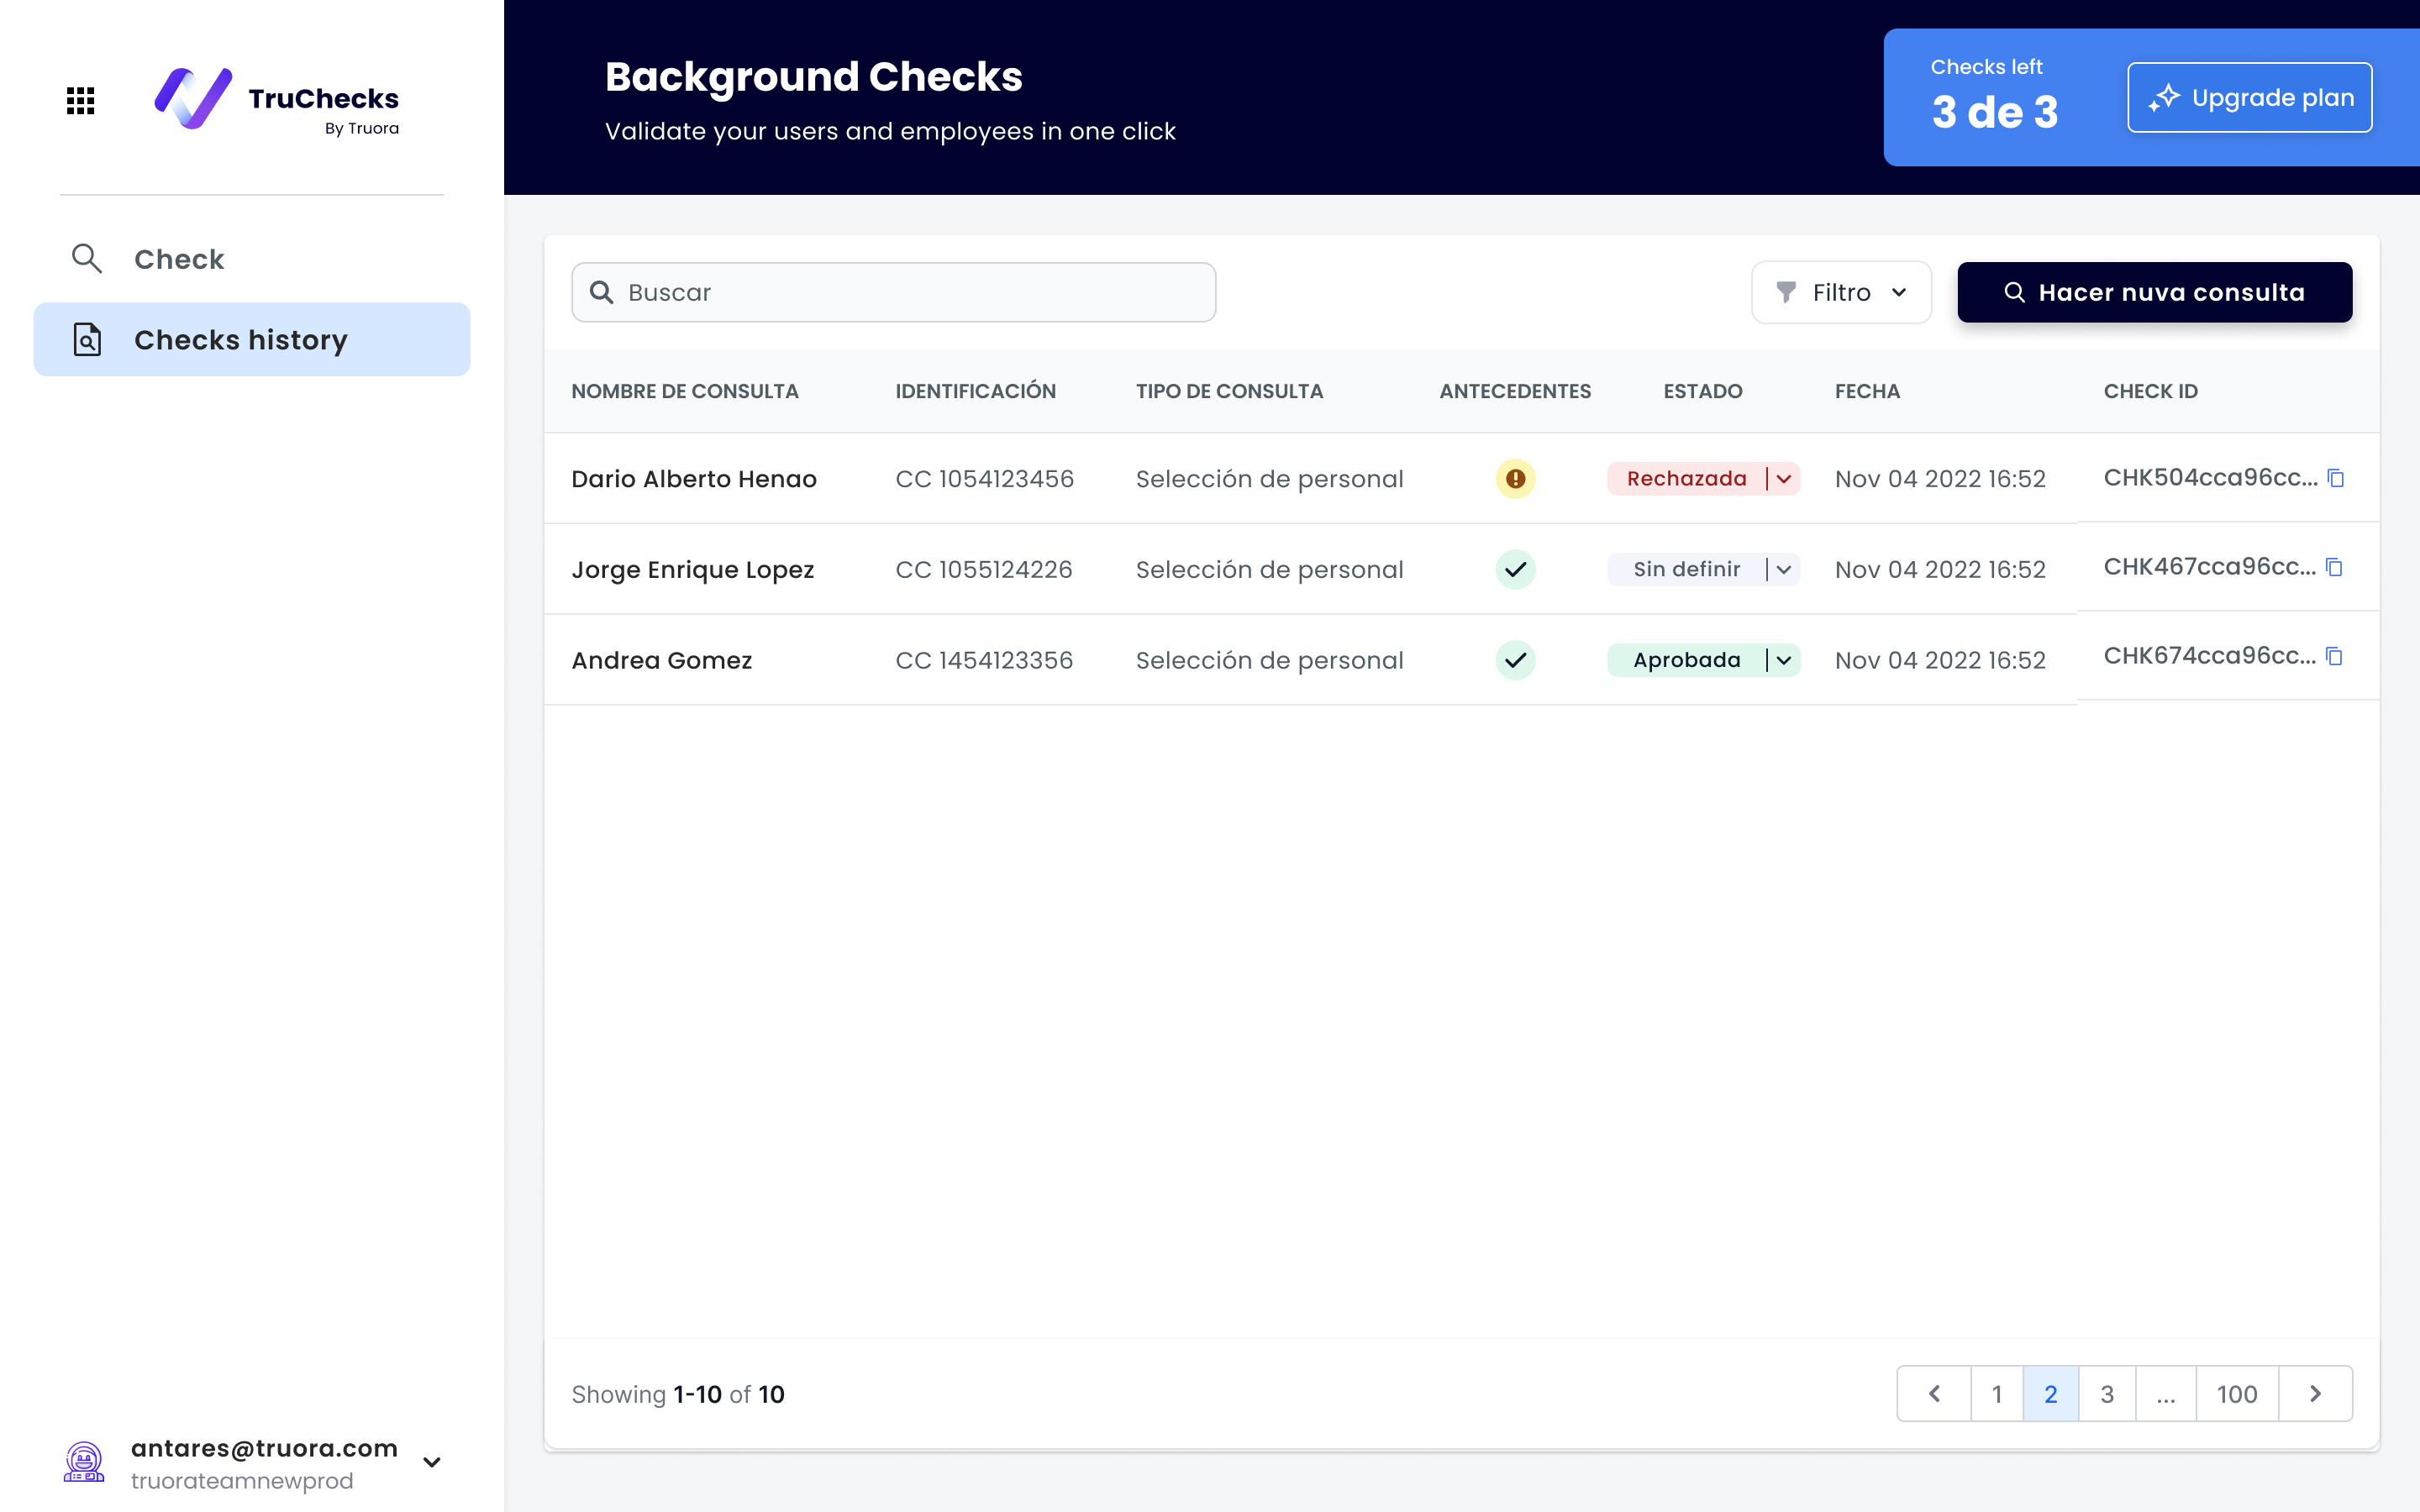
Después — estados: Aprobada · Rechazada · Sin definir
Insight de entrevistas
Consulta genérica sin personalización generaba sobrecarga
El flujo original mostraba todas las bases de datos disponibles sin filtrar — el usuario tenía que entender toda la taxonomía antes de obtener algo útil.
Dato del funnel: 7% de contacto a ventas
El llamado a la acción de conversión aparecía en el momento equivocado
Solo el 7% de los usuarios que hicieron un check contactaron a ventas. La mayoría terminaba el free trial sin una guía clara de qué hacer después.
Prototipo — flujo completo del verificador
El flujo rediseñado de principio a fin: selección de caso de uso, ingreso de datos filtrados y resultado con estado accionable.
Resultados — impacto del rediseño
+21pp
incremento en usuarios que completaron el primer check
−57%
reducción en tiempo de configuración de búsqueda
+19pp
mejora en NPS del producto a 60 días
Diseñar para crecimiento impulsado por el producto es diseñar para que el producto haga el trabajo de ventas: contextualizar, demostrar valor y guiar la conversión en el momento exacto en que el usuario está listo.
Más proyectos